
¿Por qué suben hoy las acciones de Mattel un 3,9 %?

Mattel Inc. (MAT) subió un 3,93 % mientras los inversores reaccionaban a la actualización de las previsiones para el ejercicio completo de 2026, que hace hincapié en un renovado enfoque en la ejecución y la inversión estratégica, aunque la menor demanda de los consumidores sigue siendo motivo de preocupación. La subida parece limitada, ya que persiste la presión a corto plazo: las acciones cotizan por debajo de su media móvil de 20 días y se enfrentan a una resistencia cercana.
Este artículo ha sido traducido del original. Lea la versión original de nuestro corresponsal aquí.
 15.70
16.25
Destacados
- Mattel actualizó sus perspectivas para 2026 con una previsión de crecimiento de las ventas netas de entre el 1 % y el 4 % a tipos de cambio constantes, y prevé unos ingresos de entre 5,4 y 5,6 mil millones de dólares.
- Los beneficios trimestrales se vieron favorecidos por los reembolsos arancelarios, pero la demanda de los consumidores se debilitó a finales del tercer trimestre y durante el cuarto, lo que llevó a la dirección a centrarse en la ejecución y la inversión estratégica.
- Las acciones de Mattel cotizan a 15,96 dólares, con señales técnicas mixtas, un rango previsto a cinco días de 15,21 a 16,71 dólares y una probabilidad del 64 % de que suban.
Los reembolsos arancelarios impulsan los beneficios y compensan unas perspectivas cautelosas en medio de un cambio en la dirección
Mattel actualizó sus previsiones para el ejercicio completo de 2026 y señaló que el debilitamiento de la demanda de los consumidores a finales del tercer trimestre se prolongó hasta el cuarto trimestre, mientras que los reembolsos arancelarios contribuyeron al aumento de los beneficios trimestrales. En su primera conferencia sobre resultados como presidente y CEO, Roger Lynch expuso la necesidad de mejorar la ejecución y aumentar la inversión estratégica. La empresa prevé un crecimiento de las ventas netas de entre el 1 % y el 4 % para el ejercicio completo, a tipos de cambio constantes; un margen bruto ajustado de aproximadamente el 48 %; unos ingresos operativos ajustados de entre 500 y 570 millones de dólares, y un BPA ajustado de entre 1,05 y 1,20 dólares. Mattel también fijó una previsión de ingresos de entre 5,4 y 5,6 mil millones de dólares para el ejercicio fiscal de 2026.
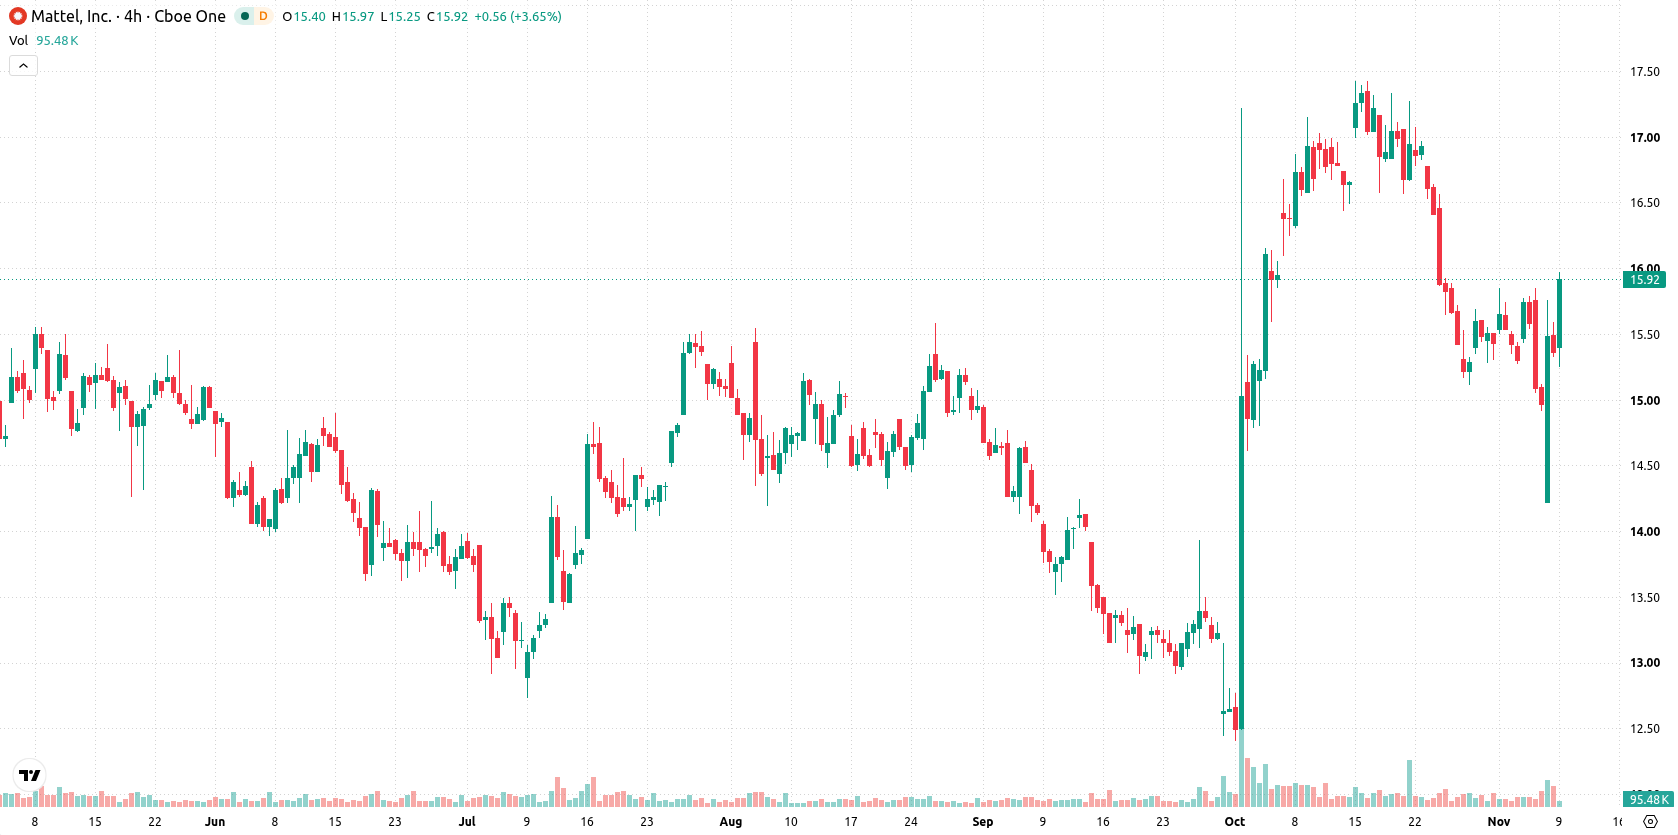
Señales de impulso mixtas: la presión a corto plazo pone a prueba el soporte a medio plazo
Mattel cotiza por debajo de su media móvil de 20 días, situada en 16,16 dólares, pero se mantiene por encima de las medias móviles de 50 días (15,02 dólares) y 200 días (15,32 dólares), lo que indica que el soporte a medio y largo plazo persiste, aunque empieza a aparecer presión vendedora a corto plazo. La línea Kijun del indicador Ichimoku, en 15,79 dólares, ofrece soporte, mientras que la resistencia más cercana se sitúa en 16,16 dólares y el máximo de hoy, en 15,91 dólares, actúa como el nivel de soporte más próximo. Los indicadores de impulso ofrecen señales mixtas: el índice de fuerza relativa (RSI) y el Stochastic RSI se encuentran en zona neutral, mientras que el índice del canal de materias primas (CCI) está en zona de sobreventa, lo que apunta a un posible agotamiento de las ventas. El MACD es neutral; el índice direccional medio (ADX) señala un impulso direccional débil y da una señal de venta. El indicador Bull/Bear Power (BBP) apunta a una ligera fortaleza compradora intradía, pero el Awesome Oscillator confirma que persiste la presión vendedora a corto plazo.
Anteriormente, los analistas señalaron que Mattel seguía sufriendo presión vendedora pese a la innovación de sus productos y a los sólidos resultados anteriores. Los últimos resultados añaden un nuevo matiz: el énfasis en la ejecución y la actualización de las previsiones para varios años sugieren que la consolidación en torno a los niveles actuales sigue siendo el escenario predominante que los operadores deben vigilar.





-
 Afganistán
-
 Albania
-
 Alemania
-
 Angola
-
 Arabia Saudí
-
 Argelia
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaiyán
-
 Bahamas
-
 Bahréin
-
 Bangladesh
-
 Belarús
-
 Bolivia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Bélgica
-
 Camboya
-
 Camerún
-
 Canadá
-
 Chequia
-
 Chile
-
 China
-
 Chipre
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa de Marfil
-
 Croacia
-
 Cuba
-
 Dinamarca
-
 EAU
-
EE.UU.
-
 Ecuador
-
 Egipto
-
 El Salvador
-
 Eslovaquia
-
 Eslovenia
-
 España
-
 Estonia
-
 Esuatini
-
 Etiopía
-
 Filipinas
-
 Finlandia
-
 Francia
-
 Georgia
-
 Ghana
-
 Grecia
-
 Haití
-
 Hong Kong
-
 Hungría
-
 India
-
 Indonesia
-
 Iraq
-
 Irlanda
-
 Irán, república islámica
-
 Israel
-
 Italia
-
 Jamaica
-
 Japón
-
 Jordania
-
 Kazajstán
-
 Kenia
-
 Kirguistán
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letonia
-
 Libia
-
 Lituania
-
 Luxemburgo
-
 Líbano
-
 Macedonia del Norte
-
 Madagascar
-
 Malasia
-
 Malta
-
 Marruecos
-
 Mauricio
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 México
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Noruega
-
 Nueva Zelanda
-
 Omán
-
 Pakistán
-
 Palestina
-
 Panamá
-
 Papúa Nueva Guinea
-
 Paraguay
-
 Países Bajos
-
 Perú
-
 Polonia
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reino Unido
-
 Rep. Dem. Congo
-
 República Dominicana
-
 Reunión
-
 Ruanda
-
 Rumanía
-
 Serbia
-
 Singapur
-
 Siria
-
 Somalia
-
 Sri Lanka
-
 Sudáfrica
-
 Suecia
-
 Suiza
-
 Tailandia
-
 Taiwán, Provincia de China
-
 Tanzania
-
 Tayikistán
-
 Trinidad y Tobago
-
 Turquía
-
 Túnez
-
 Ucrania
-
 Uganda
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabue
- Forex
- Crypto












