Perché gli investitori retail continuano a tenere liquidità? | TU Research

Nota editoriale: pur attenendoci a una rigorosa integrità editoriale, questo post può contenere riferimenti a prodotti dei nostri partner. Ecco una spiegazione di come guadagniamo. Nessuno dei dati e delle informazioni contenute in questa pagina web costituisce una consulenza sugli investimenti, secondo il nostro Disclaimer.
L’analisi di TU Research, basata su un campione di 1,520 investitori retail, suggerisce che la liquidità rappresenta ancora una componente significativa dei portafogli d’investimento: il 41% detiene in liquidità almeno il 20% del proprio patrimonio investibile. L’incertezza dei mercati è il principale motivo per cui si detiene liquidità (29%), mentre il 24% dà priorità alla sicurezza finanziaria. Sebbene il 43% accantoni una parte della liquidità per acquistare investimenti a prezzi più bassi, solo il 26% investirebbe una somma significativa dopo un calo del 10% del mercato azionario, contro il 35% che aspetterebbe ulteriori ribassi o eviterebbe di investire. Solo il 32% riconosce correttamente il compromesso di lungo periodo tra la stabilità della liquidità e la crescita degli investimenti.
La liquidità resta una componente importante dei portafogli degli investitori retail, perché offre disponibilità immediata, sicurezza finanziaria e protezione dalle spese impreviste. Tuttavia, mantenere somme consistenti fuori dai mercati finanziari può anche significare perdere opportunità d’investimento di lungo periodo. Per gli investitori retail, la sfida consiste nel capire quando detenere liquidità è una scelta finanziaria sensata e quando diventa una forma costosa di market timing.
Recenti ricerche istituzionali di Vanguard, BlackRock e FINRA mettono in luce il complesso rapporto tra fiducia finanziaria, percezione del rischio e partecipazione agli investimenti. Sebbene la liquidità offra stabilità e flessibilità, l’incertezza sulle condizioni di mercato, la paura delle perdite e la difficoltà nel prendere decisioni d’investimento possono scoraggiare gli investitori dall’investire il proprio denaro.
Questo solleva una questione più ampia sul comportamento degli investitori retail: mantengono riserve di liquidità soprattutto per tutelare la propria sicurezza finanziaria o aspettano opportunità di mercato che potrebbero non presentarsi mai? Comprendere le motivazioni alla base della liquidità detenuta può aiutare a spiegare come gli investitori bilanciano esigenze di liquidità, rischi di mercato e obiettivi finanziari di lungo periodo.
La ricerca si propone di rispondere ad alcune domande chiave:
Quanta parte del patrimonio investibile gli investitori retail tengono in liquidità?
Perché gli investitori mantengono consistenti riserve di liquidità?
Cosa impedisce agli investitori di investire più denaro nei mercati finanziari?
Gli investitori tengono liquidità per acquistare al prossimo ribasso dei mercati?
Una correzione di mercato del 10% li spingerebbe davvero a investire?
Gli investitori comprendono il costo opportunità di detenere liquidità?
Cosa convincerebbe gli investitori a ridurre la liquidità detenuta?
Risultati
Il quadro di ricerca individua diversi possibili andamenti:
La liquidità continua a rappresentare una quota consistente dei portafogli. La distribuzione mostra che il 41% degli investitori rientra nelle fasce con una quota di liquidità pari o superiore al 20%, compreso il 17% con una quota di almeno il 40%.
L’incertezza dei mercati è il principale motivo individuale per detenere liquidità. Rappresenta il 29% delle risposte, rispetto al 24% di chi mette da parte risparmi per le emergenze e la sicurezza finanziaria.
Molti investitori aspettano prezzi più bassi. Il 43% accantona almeno una parte della liquidità per future opportunità di investimento, anche se solo il 17% descrive questa quota come una parte consistente della propria liquidità.
Aspettare un calo del mercato non garantisce di comprare durante il ribasso. Solo il 26% investirebbe una somma significativa dopo un ipotetico calo del 10% del mercato azionario, mentre il 35% aspetterebbe ulteriori perdite o eviterebbe di investire a causa dell’aumento del rischio.
La paura delle perdite è il principale ostacolo individuale. Rappresenta il 28% delle risposte, seguita da risparmi insufficienti per le emergenze, al 22%.
Nello scenario descritto, la consapevolezza dei costi opportunità della liquidità è limitata. Solo il 32% sceglie la risposta che riconosce sia la stabilità della liquidità sia il potenziale vantaggio, in termini di crescita a lungo termine, degli investimenti diversificati.
La pianificazione finanziaria potrebbe influire più della scelta del momento giusto per investire. Un piano di investimento più chiaro è il motivo più frequentemente indicato per ridurre la liquidità, con il 25%, poco più di un significativo calo del mercato, al 23%.

Avviso sui rischi: Tutti gli investimenti comportano rischi, tra cui la potenziale perdita di capitale. Le fluttuazioni economiche e i cambiamenti del mercato incidono sui rendimenti e il 40-50% degli investitori non riesce a raggiungere i punti di riferimento. La diversificazione può aiutare, ma non elimina il rischio. Investi con attenzione e rivolgiti a consulenti finanziari professionisti.
Conferme da fonti istituzionali
Le ricerche istituzionali suggeriscono che la liquidità detenuta dipende da una combinazione di esigenze di liquidità, rischio di mercato percepito, fiducia nelle proprie capacità finanziarie e aspettative sui rendimenti futuri.
Nel rapporto di dicembre 2025 Bridging the Gap: From Saving to Investing, BlackRock ha esaminato gli ostacoli che separano il risparmio dall’investimento. La società ha rilevato che il 62% degli adulti nel Regno Unito, circa 34 milioni di persone, non investiva. Il rapporto ha inoltre individuato alcune idee errate sull’accesso al denaro investito. Tra chi risparmia regolarmente in liquidità, il 36% riteneva che fosse possibile accedere agli investimenti solo pagando penali o commissioni, mentre il 18% credeva che il denaro rimanesse vincolato per un periodo fisso. Un altro 21% non sapeva quale affermazione sull’accesso al denaro investito fosse corretta.
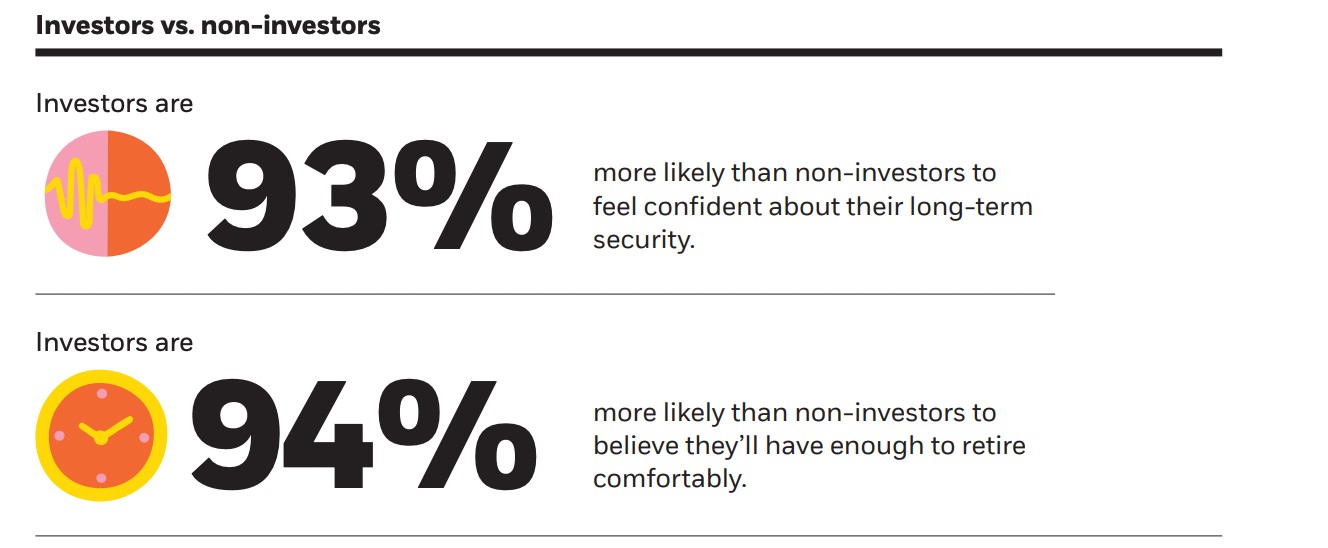
Questi risultati suggeriscono che la preferenza per la liquidità non dipende necessariamente dall’aspettativa di trovare prezzi di mercato più convenienti. Per alcuni consumatori, la percezione di poter accedere facilmente ai propri risparmi può contare più del rendimento potenziale degli investimenti.
Nel 2023, Vanguard ha esaminato il costo finanziario del rinvio degli investimenti in Cost Averaging: investire subito o tenere temporaneamente la liquidità?. Sulla base dei dati storici di mercato, i ricercatori hanno rilevato che investire in un’unica soluzione ha sovraperformato il cost averaging nel 68% dei casi. Il cost averaging ha ottenuto risultati migliori rispetto al mantenimento della liquidità nel 69% dei periodi esaminati, mentre l’investimento immediato in un’unica soluzione ha superato la liquidità nel 70% dei casi. Il confronto si è basato sui rendimenti mobili a un anno e sui rendimenti storici dell’indice MSCI World dal 1976 al 2022.
I risultati indicano che rinviare gli investimenti può comportare un costo opportunità misurabile. Vanguard riconosce tuttavia che gli investitori particolarmente sensibili alle perdite potrebbero preferire investire gradualmente, poiché ciò riduce il rischio di investire subito tutto il capitale disponibile prima di un calo del mercato.
La FINRA Investor Education Foundation offre una prospettiva più ampia sulla fiducia degli investitori e sulle loro competenze finanziarie. Il suo 2024 National Financial Capability Study raccoglie informazioni sulla titolarità di investimenti, la tolleranza al rischio, le conoscenze in materia di investimenti e le decisioni finanziarie. Lo studio esamina anche i risparmi per le emergenze, un fattore importante per valutare se la liquidità detenuta rifletta un’eccessiva prudenza o una necessaria protezione finanziaria.
La questione centrale, quindi, non è semplicemente se gli investitori detengano troppa liquidità, ma se le somme accantonate siano frutto di una pianificazione finanziaria consapevole o dell’incertezza su quando investire.
Ricerca teorica
La preferenza degli investitori retail per la liquidità può essere compresa attraverso la preferenza per la liquidità e l’avversione alle perdite. Gli investitori possono scegliere di tenere denaro liquido non solo perché hanno bisogno di potervi accedere subito, ma anche perché l’incertezza sulle future condizioni di mercato fa apparire le possibili perdite più rilevanti dei potenziali guadagni.
Kahneman e Tversky hanno esaminato questo meccanismo in Prospect Theory: An Analysis of Decision under Risk. La loro ricerca ha dimostrato che le persone valutano i potenziali guadagni e le perdite rispetto a un punto di riferimento e spesso reagiscono più intensamente alle perdite che a guadagni equivalenti. Questo aiuta a spiegare perché gli investitori possano preferire la stabilità percepita della liquidità, anche quando gli investimenti diversificati offrono rendimenti attesi più elevati nel lungo periodo.
Questo comportamento può inoltre favorire decisioni di market timing. Gli investitori possono mantenere liquidità in attesa che i prezzi degli asset scendano, convinti che una futura correzione di mercato offrirà un punto d’ingresso più sicuro. Tuttavia, quando i prezzi calano, l’aumento dell’incertezza può rafforzare la paura di ulteriori perdite anziché incoraggiare a investire subito.
Ne deriva una tensione tra sicurezza finanziaria e costo opportunità. La liquidità offre disponibilità immediata e riduce l’esposizione alla volatilità di mercato nel breve termine, ma rimanere fuori dai mercati finanziari per periodi prolungati può limitare i rendimenti potenziali. Chi aspetta condizioni ideali può quindi esporsi a un rischio diverso: perdere fasi di crescita del mercato nel tentativo di evitare perdite temporanee.
Il fattore determinante potrebbe non essere la quantità di liquidità detenuta dagli investitori, ma la ragione alla base di tale scelta. La liquidità accantonata per le emergenze ha una funzione diversa dal denaro tenuto indefinitamente in attesa di prezzi più bassi. Questo offre una base teorica per esaminare se gli investitori retail mantengano liquidità soprattutto per proteggersi finanziariamente o perché l’incertezza e l’avversione alle perdite li dissuadono dall’investire.
Dati del sondaggio
Per esaminare l’influenza della liquidità detenuta sulle decisioni di investimento degli investitori retail, il quadro di ricerca prende in considerazione l’allocazione del portafoglio, le esigenze di liquidità, il market timing, la fiducia nelle proprie capacità finanziarie e la propensione a investire durante i ribassi del mercato.
Metodologia
Lo studio è stato progettato utilizzando un questionario online strutturato basato sulla metodologia CAWI.
Composizione del campione: 1,520 investitori retail.
Copertura: Nord America, Europa, Asia, America Latina, Africa e Medio Oriente.
Età: dai 18 ai 60 anni.
Criteri di partecipazione: persone che attualmente investono o fanno trading su attività finanziarie.
Ambito della ricerca: liquidità ed equivalenti, inclusi conti di risparmio, fondi del mercato monetario e saldi non investiti presso broker. Sono esclusi i fondi necessari per le spese mensili ordinarie.
Team di ricerca
Lo studio è stato condotto dai nostri esperti:
Anastasiia Chabaniuk (autrice, ricerca TU) – progettazione e interpretazione della ricerca.
Chinmay Soni (verificatore dei fatti) – convalida dei dati e verifica statistica.
Ciaran Ryan (caporedattore) – supervisione editoriale e metodologica.
Team di ricerca TU (Andrey Mastykin, Oleg Tkachenko) – raccolta e analisi dei dati.
Quanta liquidità mantengono gli investitori retail nei loro portafogli?
La prima domanda esamina la quota di attività finanziarie investibili allocata alla liquidità e ai suoi equivalenti.
| Allocazione della liquidità | Quota |
|---|---|
| Meno del 5% | 24% |
| 5–9% | 16% |
| 10–19% | 19% |
| 20–39% | 24% |
| 40% o più | 17% |
Dato interessante: la distribuzione mostra che il 41% degli investitori rientra nelle categorie con un'allocazione alla liquidità pari ad almeno il 20%, mentre il 17% detiene il 40% o più. Ciò suggerisce che la liquidità può rappresentare una componente significativa dei portafogli retail, anziché limitarsi a un piccolo saldo operativo. Tuttavia, allocazioni elevate alla liquidità non sono necessariamente inappropriate quando gli investitori hanno importanti esigenze di liquidità a breve termine.
Perché gli investitori mantengono ingenti riserve di liquidità?
Ai partecipanti è stato chiesto di indicare il motivo principale per cui tengono il denaro in liquidità anziché investirlo.
| Motivo | Quota |
|---|---|
| Incertezza sui mercati finanziari | 29% |
| Risparmi di emergenza e sicurezza finanziaria | 24% |
| Attesa di prezzi più convenienti per investire | 18% |
| Tassi d’interesse interessanti sulla liquidità | 11% |
| Spese importanti previste | 9% |
| Mancanza di fiducia nelle decisioni d’investimento | 6% |
| Altro / non so | 3% |
Approfondimento: L’incertezza sui mercati è il singolo motivo più diffuso per detenere liquidità, indicato dal 29% degli intervistati, ma i risparmi di emergenza e le spese previste rappresentano insieme il 33%. Questa distinzione suggerisce che le disponibilità liquide non si possono spiegare soltanto con il pessimismo sui mercati. Per molti investitori, la liquidità risponde a un’esigenza finanziaria pratica, mentre altri rimandano deliberatamente gli investimenti a causa dell’incertezza sui prezzi degli asset.
Per quanto tempo gli investitori sono disposti a tenere il denaro fuori dal mercato?
È stato chiesto agli intervistati per quanto tempo sarebbero disposti a mantenere in liquidità il denaro destinato agli investimenti, in attesa di condizioni di mercato più favorevoli.
Periodo di attesa previsto prima di investire:
Meno di un mese – 12%;
1–3 mesi – 21%;
3–6 mesi – 23%;
6–12 mesi – 18%;
Più di un anno – 11%;
Nessuna scadenza definita / non so – 15%.

Approfondimento: Quasi tre investitori su dieci, pari al 29%, sarebbero disposti ad attendere almeno sei mesi prima di investire, mentre un altro 15% non ha una scadenza definita. Ciò comporta il rischio che un’allocazione difensiva temporanea si trasformi in una strategia d’investimento a tempo indeterminato. Le ricerche storiche di Vanguard indicano che rimandare gli investimenti può ridurre i rendimenti quando, durante il periodo di attesa, i mercati finanziari registrano risultati migliori della liquidità.
Cosa impedisce agli investitori di investire una quota maggiore della propria liquidità?
Agli intervistati è stato chiesto di individuare il principale ostacolo che impedisce loro di destinare una quota aggiuntiva della liquidità agli asset finanziari.
| Ostacolo | Quota |
|---|---|
| Paura di perdere denaro | 28% |
| Risparmi insufficienti per le emergenze | 22% |
| Incertezza sulle valutazioni di mercato | 18% |
| Incertezza sul reddito o sulle spese personali | 12% |
| Difficoltà nella scelta degli investimenti | 9% |
| I rendimenti della liquidità sembrano attualmente sufficienti | 7% |
| Altro / non so | 4% |
Approfondimento: La paura delle perdite è il principale ostacolo individuale, indicato dal 28% degli intervistati, ma anche le preoccupazioni relative alla sicurezza finanziaria sono importanti. La mancanza di risparmi sufficienti per le emergenze e l’incertezza sulle finanze personali rappresentano insieme il 34%. I risultati suggeriscono che la riluttanza a investire possa riflettere sia l’avversione psicologica al rischio sia effettivi vincoli finanziari.
Gli investitori stanno detenendo liquidità per approfittare del prossimo ribasso del mercato?
Agli intervistati è stato chiesto se al momento detengono riserve di liquidità specificamente destinate all’acquisto di attività finanziarie in caso di calo dei prezzi.
Liquidità accantonata per future opportunità di acquisto:
Sì, una parte consistente della mia liquidità – 17%;
Sì, una parte minore della mia liquidità – 26%;
No, detengo liquidità principalmente per altri scopi – 49%;
Non so – 8%.

Approfondimento: Il 43% complessivo accantona almeno una parte della propria liquidità per future opportunità di acquisto. Tuttavia, solo il 17% afferma che si tratta di una parte consistente delle proprie disponibilità. Ciò suggerisce che il market timing possa influenzare l’allocazione della liquidità, senza essere necessariamente il motivo principale per cui gli investitori mantengono liquidità.
Gli investitori comprerebbero davvero dopo un calo del mercato del 10%?
Agli intervistati è stato presentato uno scenario in cui un ampio indice azionario di mercato registrava un calo del 10% in un breve periodo, mentre la loro situazione finanziaria personale rimaneva invariata.
È stato chiesto loro come reagirebbero utilizzando il denaro attualmente disponibile per gli investimenti.
| Risposta | Quota |
|---|---|
| Investire una parte significativa della liquidità disponibile | 26% |
| Investire gradualmente una piccola somma | 31% |
| Mantenere la liquidità e attendere un calo più consistente | 21% |
| Evitare di investire perché i rischi sono aumentati | 14% |
| Non so | 8% |
Approfondimento: Solo il 26% investirebbe una somma significativa dopo un calo del 10%, mentre il 35% aspetterebbe una correzione più marcata o eviterebbe di investire a causa della maggiore incertezza. Un altro 31% investirebbe gradualmente. I risultati mostrano come gli investitori che desiderano prezzi più bassi possano diventare più prudenti quando il calo dei prezzi è accompagnato dalla volatilità dei mercati.
Gli investitori comprendono il costo opportunità di detenere liquidità?
Ai partecipanti è stato presentato un confronto ipotetico tra il mantenimento della liquidità e l'investimento nell'arco di dieci anni.
Si è ipotizzato che la liquidità rendesse il 3% annuo e che un portafoglio d'investimento diversificato generasse un rendimento medio annuo del 6%. Queste ipotesi servivano a valutare la comprensione del rischio e dei potenziali rendimenti, non a prevedere l'andamento effettivo.
| Risposta | Quota |
|---|---|
| La liquidità offre stabilità, ma potenzialmente una crescita inferiore nel lungo periodo | 32% |
| La liquidità è sempre preferibile perché evita le perdite di mercato | 19% |
| Liquidità e investimenti dovrebbero generare risultati simili | 18% |
| Il portafoglio d'investimento garantirà rendimenti superiori | 16% |
| Non so | 15% |
Approfondimento: Solo il 32% individua la risposta che riconosce correttamente sia la relativa stabilità della liquidità sia il potenziale vantaggio di crescita degli investimenti diversificati in base alle ipotesi indicate. Le restanti risposte riflettono una comprensione errata del rischio d'investimento, aspettative di rendimento irrealistiche o incertezza. Questa distinzione è importante perché la liquidità può ridurre la volatilità a breve termine senza necessariamente preservare il potere d'acquisto nel lungo periodo.
Cosa convincerebbe gli investitori a ridurre la liquidità detenuta?
Infine, ai partecipanti è stato chiesto quale singolo fattore li incoraggerebbe maggiormente a investire una quota più ampia della liquidità disponibile.
Principali fattori che spingono a ridurre la liquidità detenuta:
Un piano d'investimento personale più chiaro – 25%;
Un calo significativo dei prezzi degli asset – 23%;
Maggiore sicurezza finanziaria o risparmi per le emergenze – 19%;
Tassi di interesse più bassi sui risparmi in contanti – 13%;
Una migliore comprensione dei prodotti d’investimento – 10%;
Consigli di un professionista finanziario di fiducia – 6%;
Niente / non so – 4%.

Approfondimento: Un piano d’investimento più chiaro è il fattore indicato più spesso, con il 25%, appena davanti a un forte calo del mercato, al 23%. Un altro 19% prenderebbe in considerazione l’idea di investire di più dopo aver migliorato la propria sicurezza finanziaria. Ciò suggerisce che ridurre le disponibilità liquide può dipendere tanto dalla pianificazione finanziaria e dalla fiducia quanto dalle condizioni di mercato. Solo il 13% indica tassi di risparmio più bassi come fattore scatenante principale.
Implicazioni pratiche per gli investitori retail
La liquidità può offrire una preziosa stabilità finanziaria, ma mantenere saldi elevati senza uno scopo definito può anche limitare le opportunità d’investimento a lungo termine. Gli investitori dovrebbero distinguere tra il denaro necessario per la liquidità e il capitale destinato alla crescita finanziaria.
Separa il fondo di emergenza dal capitale d’investimento. Il denaro necessario per spese impreviste o impegni a breve termine non dovrebbe essere trattato allo stesso modo dei fondi destinati agli investimenti a lungo termine.
Definisci lo scopo delle disponibilità liquide. Stabilisci se la liquidità è detenuta per sicurezza finanziaria, acquisti programmati, gestione del rischio del portafoglio o future opportunità d’investimento.
Evita di aspettare all’infinito le condizioni di mercato ideali. Gli investitori che intendono acquistare dopo una correzione dovrebbero stabilire regole d’investimento chiare, anziché basarsi sull’aspettativa indefinita di prezzi più bassi.
Considera il costo opportunità di mantenere la liquidità.. Confronta i rendimenti attesi al netto di inflazione, imposte e commissioni con alternative d’investimento adeguate.
Valuta attentamente gli strumenti di liquidità. I conti di risparmio, i fondi monetari e i saldi di liquidità presso i broker differiscono per rendimento, liquidità, protezione dei depositi e rischio d’investimento.
Adatta le allocazioni di liquidità all’orizzonte d’investimento. Gli obiettivi finanziari a breve termine possono richiedere attività più stabili, mentre orizzonti più lunghi possono consentire una maggiore capacità di tollerare le fluttuazioni del mercato.
Valuta un investimento graduale, se opportuno. Un piano d’investimento predefinito può aiutare gli investitori a disagio all’idea di investire subito una somma ingente, anche se non elimina il rischio di mercato.
Rivedi regolarmente le allocazioni di liquidità. Una posizione difensiva adottata in un precedente periodo di incertezza potrebbe non essere più in linea con la situazione finanziaria attuale o con gli obiettivi d’investimento.
Poiché lo scenario della ricerca indica che il 43% degli investitori accantona almeno una parte della liquidità per future opportunità d’acquisto, l’accesso ai mercati finanziari e i costi di transazione possono influire sulla capacità degli investitori di attuare efficacemente i propri piani. La tabella seguente confronta i broker azionari in base ai requisiti dei conti, ai costi di negoziazione e agli strumenti disponibili.
| Plus500 | Revolut | SpeedTrader | Interactive Brokers | Moomoo | TradeZero International | |
|---|---|---|---|---|---|---|
|
Conto min. |
500 | No | 2,500 | No | No | 500 |
|
Commissione min. |
Non specificato | £1.00/€1.00 | $0 | $1,00 | No | $0.99 |
|
Commissione base |
$0.006 | 0.12%-0.25% | $0.0025/$0,0009 | 0-0,0035% | No | $0,005 |
|
Commissione base |
Non specificato | No | Non specificato | $0,25 | Variabile | Non specificato |
|
Min. commissione |
Non specificato | No | Non specificato | $0,25 | Variabile | Non specificato |
|
Metalli |
No | Sì | No | Sì | Sì | No |
|
Forex |
No | Sì | No | Sì | Sì | No |
|
Crypto |
No | Sì | No | Sì | Sì | No |
|
Azioni |
Sì | Sì | Sì | Sì | Sì | Sì |
|
Apri un conto |
APRI UN CONTO L'81% dei conti CFD al dettaglio perde denaro. |
Studia recensioni | APRI UN CONTO Il tuo capitale è a rischio. |
Studia recensioni | APRI UN CONTO Il tuo capitale è a rischio.
|
APRI UN CONTO Il tuo capitale è a rischio. |
Fonti dei dati e metodologia
BlackRock (2025). Bridging the Gap: From Saving to Investing.
BlackRock. Investor Insights & Trends in the UK.
Vanguard (2023). Finlay, M., and Zorn, J. Cost Averaging: Invest Now or Temporarily Hold Your Cash?
FINRA Investor Education Foundation (2025). Investors in the United States: Results from the National Financial Capability Study.
FINRA Investor Education Foundation (2024). National Financial Capability Study.
OECD (2023). OECD/INFE 2023 International Survey of Adult Financial Literacy.
Kahneman, D., and Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291.
IdSurvey. Metodologia CAWI.
Volumi precedenti di questa serie
Conclusione
La liquidità rimane una componente centrale nei portafogli degli investitori retail, ma spesso più per paura e incertezza che per reale strategia. Tenere troppo capitale fuori dai mercati comporta il rischio concreto di perdere rilevanti opportunità di crescita, come dimostrato dal fatto che solo il 26% degli intervistati investirebbe dopo un calo del 10%. Separare il fondo di emergenza dal capitale destinato agli investimenti e avere un piano d’investimento chiaro permette di affrontare i mercati con maggiore lucidità e meno timori. A lungo termine, chi sa distinguere sicurezza e crescita avrà le maggiori probabilità di far lavorare davvero il proprio denaro.
Domande frequenti
Qual è il compromesso tra liquidità e rendimento nei portafogli retail?
In che modo la percezione dell’accessibilità ai propri risparmi influenza le decisioni dei piccoli investitori?
Quanto incide la pianificazione finanziaria sulle scelte di allocazione della liquidità?
Quali rischi comporta l’attesa di condizioni di mercato migliori prima di investire la liquidità?
Le migliori scelte e idee degli editori




Articoli Correlati
Il team che ha lavorato sull'articolo
Anastasiia ha 17 anni di esperienza nella finanza e nel content marketing. Crede che il supporto informativo e l’opinione degli esperti siano molto importanti per il successo degli investitori e dei trader alle prime armi.

-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto