
Il titolo Nvidia scivola del 4,9% mentre Bernstein segnala un'estrema sottovalutazione con forte rialzo
Al 22 dicembre, il titolo Nvidia è scambiato a 182,70 dollari, in rialzo del 4,9% nelle ultime 24 ore. Questo rally arriva in mezzo a nuovi commenti rialzisti da parte degli analisti che sottolineano una rara compressione delle valutazioni e tendenze storiche di rendimento che favoriscono gli acquirenti a questi livelli.
Punti chiave
- Nvidia viene scambiata a una rara valutazione di 25x gli utili a termine, che la colloca all'11° percentile del suo intervallo storico di 10 anni.
- Nonostante i forti aggiornamenti sugli utili, il titolo ha sottoperformato l'indice SOX del 13% da un anno all'altro.
- Bernstein fa notare che in passato simili valutazioni hanno generato rendimenti medi a 1 anno superiori al 150% con zero drawdown storici.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
Dal punto di vista tecnico, Nvidia si trova a un livello decisivo, con il prezzo attuale che si trova appena sopra la media mobile semplice (SMA) a 200 giorni, che si trova vicino a 182,20 dollari. La permanenza al di sopra di questo livello segnala in genere una continua partecipazione da parte dei trend-follower di lungo periodo e delle istituzioni. La recente azione sui prezzi mostra una correzione di Nvidia dai massimi di 52 settimane di 212,19 dollari, con un supporto intermedio a 176,00 dollari, poi più profondo a 172,00 e 164,00 dollari. Questi rappresentano i ritracciamenti di Fibonacci del rally di metà anno e sono ora tenuti sotto stretta osservazione dai momentum trader e dai modelli algoritmici.
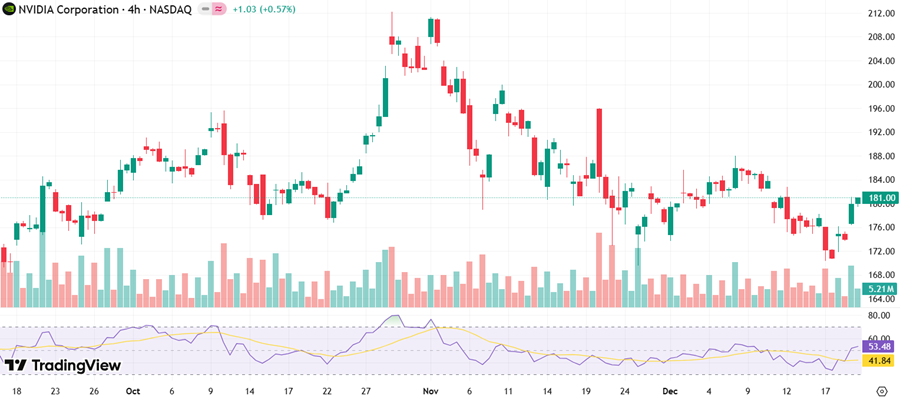
Dinamica del prezzo delle azioni Nvidia (ottobre 2025 - dicembre 2025). Fonte: TradingView
Il volume è aumentato nelle ultime sedute e, sebbene il Relative Strength Index (RSI) rimanga vicino alla neutralità a ~49, questo dà al titolo spazio per salire senza entrare in territorio di ipercomprato. La media mobile a 20 giorni si trova a 189,45 dollari e una chiusura al di sopra di essa potrebbe innescare acquisti tecnici a breve termine. Le zone di resistenza al rialzo si trovano tra 188,00 e 190,00 dollari, seguite dal livello psicologico principale di 200,00 dollari. La rottura di questo livello aprirebbe la strada a un nuovo test dei massimi annuali vicino a 212 dollari.
Guadagni in aumento mentre le azioni sono in ritardo rispetto al SOX
Bernstein evidenzia un crescente scollamento tra i fondamentali di Nvidia e la performance del suo titolo. Sebbene il titolo sia cresciuto del 30% circa su base annua, ha sostanzialmente sottoperformato l'indice dei semiconduttori SOX, anche se le stime sugli utili hanno continuato a salire. Secondo l'analista Stacy Rasgon, questa divergenza è insolita per Nvidia, che storicamente ha seguito o sovraperformato il settore durante i periodi di forte slancio degli utili. La chiave di lettura è che la recente debolezza non è stata determinata da un deterioramento dei fondamentali, ma dalla compressione dei multipli dovuta all'allontanamento degli investitori dai nomi tecnologici a forte crescita.
Questa sottoperformance ha portato a un netto ridimensionamento delle valutazioni. Bernstein osserva che il multiplo prezzo-utili a termine di Nvidia è sceso del 27% nel corso dell'anno e ora si trova a poco meno di 25x gli utili a termine. In termini assoluti, questo livello potrebbe non sembrare conveniente per un titolo tecnologico megacap, ma Rasgon sottolinea che il contesto è fondamentale. Per Nvidia in particolare, un multiplo a 25x colloca le azioni nell'11° percentile del loro range di valutazione nell'ultimo decennio, sottolineando quanto sia stato raro un simile prezzo durante i periodi di forte crescita degli utili.
La valutazione relativa dipinge un quadro ancora più convincente. Secondo le stime di Bernstein, Nvidia viene attualmente scambiata con uno sconto del 13% circa rispetto all'indice SOX, collocandosi al primo percentile su base relativa. Negli ultimi dieci anni, ci sono stati solo tredici giorni di negoziazione in cui Nvidia era più conveniente rispetto all'indice SOX. È importante notare che la performance storica a livelli di valutazione simili è stata eccezionale. Bernstein sottolinea che l'acquisto di Nvidia al di sotto di 25x gli utili a termine nell'ultimo decennio ha portato a rendimenti medi a un anno superiori al 150%, con zero casi di drawdown negativi. Questa combinazione di aspettative di guadagno in crescita, estrema sottovalutazione relativa e forti risultati storici rafforza l'opinione che i livelli attuali rappresentino un punto di ingresso a lungo termine statisticamente interessante, nonostante la volatilità a breve termine.
Pregiudizio rialzista con obiettivo di 220 dollari in caso di rottura di 190 dollari
Nel breve termine, lo scenario di base prevede un continuo consolidamento laterale tra 176 e 190 dollari, mentre i mercati soppesano i dati macro di fine anno e le indicazioni sugli utili del quarto trimestre. Questo intervallo potrebbe persistere a meno che le notizie macro o gli utili tecnologici non forniscano un catalizzatore.
Se Nvidia riuscirà a superare i 190 dollari con slancio, è probabile un rally verso i 200$-212$, con la possibilità di testare i 220$ nel primo trimestre del 2026. Ciò si allinea con gli obiettivi degli analisti nella zona di $250-$275, in particolare se Nvidia fornirà forti guadagni e indicazioni per il quarto trimestre a gennaio. Al contrario, un calo al di sotto dei 176 dollari metterebbe sotto pressione il sentiment di breve termine, con 164 dollari come prossimo supporto. Tuttavia, a meno di un'ampia debolezza del settore tecnologico, il ribasso appare limitato.
Tigress Financial ha alzato l'obiettivo di prezzo di Nvidia a 350 dollari, mantenendo il rating Strong Buy (acquistare con convinzione) sulla base della leadership dell'azienda nell'infrastruttura AI full-stack e nell'elaborazione accelerata. L'azienda vede un continuo rialzo nei segmenti dei data center e delle reti, mentre l'adozione dell'intelligenza artificiale nelle imprese cresce in tutti i settori.







-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












