
Il titolo Tesla scende del 2,4% tra i dubbi di Jefferies sulla scalabilità dei robotaxi.
Al 20 gennaio, il titolo Tesla è scambiato a 428,01 dollari, in calo del 2,4% nelle ultime 24 ore. Il recente calo colloca il titolo al di sotto delle medie mobili a breve termine e gli indicatori tecnici sono sempre più cauti.
Punti chiave
- Il titolo Tesla è sceso del 2,4% a 428,01 dollari in seguito alle critiche di Jefferies sui ritardi nell'espansione dei robotaxi dell'azienda.
- Gli indicatori tecnici rimangono ribassisti, con il titolo che scambia al di sotto delle medie mobili chiave e del supporto vicino a 400 dollari.
- È possibile un ulteriore ribasso se Tesla non riuscirà a chiarire la sua strategia FSD o a fornire forti guadagni.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
Tesla è ora scambiata al di sotto delle medie mobili a 50 e 200 giorni, entrambe inclinate verso il basso, a conferma di un trend ribassista. L'indice di forza relativa (RSI) si aggira vicino a 44, riflettendo un indebolimento del momentum senza essere in ipervenduto, segnalando un potenziale di ulteriore pressione al ribasso.
Il MACD (Moving Average Convergence Divergence) rimane negativo e l'istogramma si sta allargando, suggerendo che il momentum ribassista sta guadagnando forza. Il volume è rimasto relativamente nella media, il che indica che il ribasso è costante, ma non è ancora dettato dal panico. Tuttavia, il prezzo attuale si aggira appena al di sopra di un supporto psicologico chiave a 425 dollari, con livelli di supporto secondari che si formano vicino a 400 e 380 dollari. Questi potrebbero fungere da punti di stabilizzazione se il calo dovesse continuare. Al rialzo, la resistenza si trova tra 450 e 460 dollari, con la media a 200 giorni vicina alla parte superiore di questo intervallo.
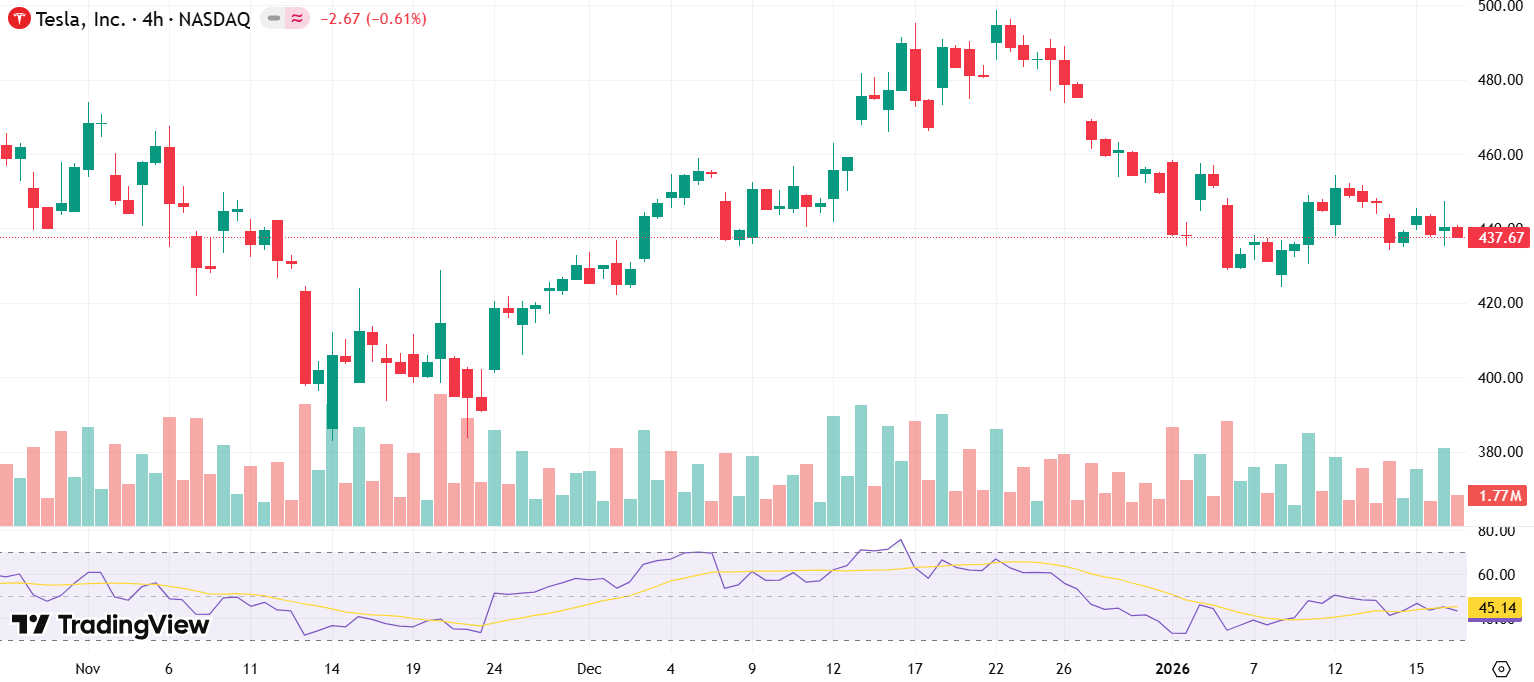
Dinamica del prezzo delle azioni Tesla (novembre 2025 - gennaio 2025). Fonte: TradingView
Il target a 1 anno stimato dagli analisti rimane vicino a 411 dollari, al di sotto dell'attuale prezzo di mercato, sottolineando una posizione ampiamente cauta da parte degli istituti. In termini di valutazione, l'elevato rapporto P/E di Tesla, pari a 73, continua a sollevare dubbi sul fatto che le proiezioni di crescita futura giustifichino adeguatamente l'attuale multiplo, soprattutto in un contesto di tassi elevati in cui la crescita ad alta intensità di capitale è sottoposta a maggiore attenzione.
Il ritardo di Robotaxi solleva dubbi strategici tra gli analisti
Jefferies ha fatto notizia questa settimana criticando l'apparente riluttanza di Tesla a scalare la sua attività di robotaxi, nonostante la preparazione tecnologica e la parziale approvazione normativa. L'azienda ha espresso perplessità sul perché Tesla non abbia implementato la versione 14.2 della guida autonoma completa (FSD) in operazioni di robotaxi su scala cittadina in località come San Francisco e Austin. Tesla ha ricevuto riscontri favorevoli per i test e persino i permessi in Nevada, ma la scalabilità rimane limitata e vaga. Jefferies suggerisce che questo ritardo rischia di far perdere terreno ai concorrenti che stanno attivamente implementando flotte autonome.
Questa affermazione si aggiunge alla crescente preoccupazione per il rischio di esecuzione legato alle iniziative future di Tesla, in particolare alle divisioni AI e autonomia. Da tempo gli investitori prevedono una crescita significativa in aree diverse dalle vendite di veicoli elettrici, tra cui i chip AI Dojo, i robot Optimus e i taxi autonomi. Tuttavia, con poca chiarezza sulle tempistiche commerciali, il sentimento si sta spostando verso lo scetticismo.
Il ritardo nell'espansione dei robotaxi contribuisce alla stanchezza degli investitori, soprattutto perché l'attività principale dei veicoli elettrici mostra segni di compressione dei margini e di normalizzazione della crescita delle consegne. Il mercato richiede sempre più risultati a breve termine, non solo una visione a lungo termine. La strategia di comunicazione di Tesla, che spesso si basa su annunci di alto livello con pochi dettagli operativi, potrebbe contribuire alla confusione e alla pressione sul titolo.
Range-bound fino a un catalizzatore, rischio di ribasso in caso di rottura di 400 dollari
Uno scenario rialzista richiederebbe che Tesla annunci un'espansione tangibile del suo rollout FSD o fornisca dati sugli utili che mostrino la tenuta dei margini e una forte domanda globale. In tal caso, TSLA potrebbe salire verso 480-500 dollari, recuperando la sua media a 200 giorni e facendo fuori i venditori allo scoperto. Una simile mossa riaccenderebbe probabilmente l'interesse degli istituzionali, in particolare dei fondi che hanno ridotto l'esposizione durante i recenti ribassi.
In uno scenario ribassista, se il livello di supporto di 400 dollari dovesse fallire, il prossimo pavimento si trova intorno a 380 dollari, seguito da una zona di domanda più forte vicino a 360 dollari. Una rottura di questi livelli potrebbe innescare una vendita più ampia, soprattutto se le indicazioni sugli utili dovessero deludere o se dovessero emergere ulteriori titoli negativi su ritardi o battute d'arresto normative. La continua debolezza delle consegne in Cina o i commenti sul rallentamento dell'adozione dei veicoli elettrici negli Stati Uniti potrebbero intensificare ulteriormente la pressione al ribasso.
Elon Musk ha annunciato il rilancio del progetto di supercomputer Dojo3 di Tesla, invertendo i piani precedenti di chiusura. Il nuovo sforzo è guidato dai progressi nella progettazione del chip AI5, che Musk ha definito un catalizzatore chiave.





-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto











