
Як працюють P2P-платежі в Україні у 2026 році?


Примітка редакції. Хоча ми дотримуємося суворої редакційної доброчесності, ця публікація може містити посилання на продукти наших партнерів. Ось пояснення, як ми заробляємо гроші. Жодні дані та інформація на цій сторінці не є інвестиційною порадою відповідно до нашої відмови від відповідальності.
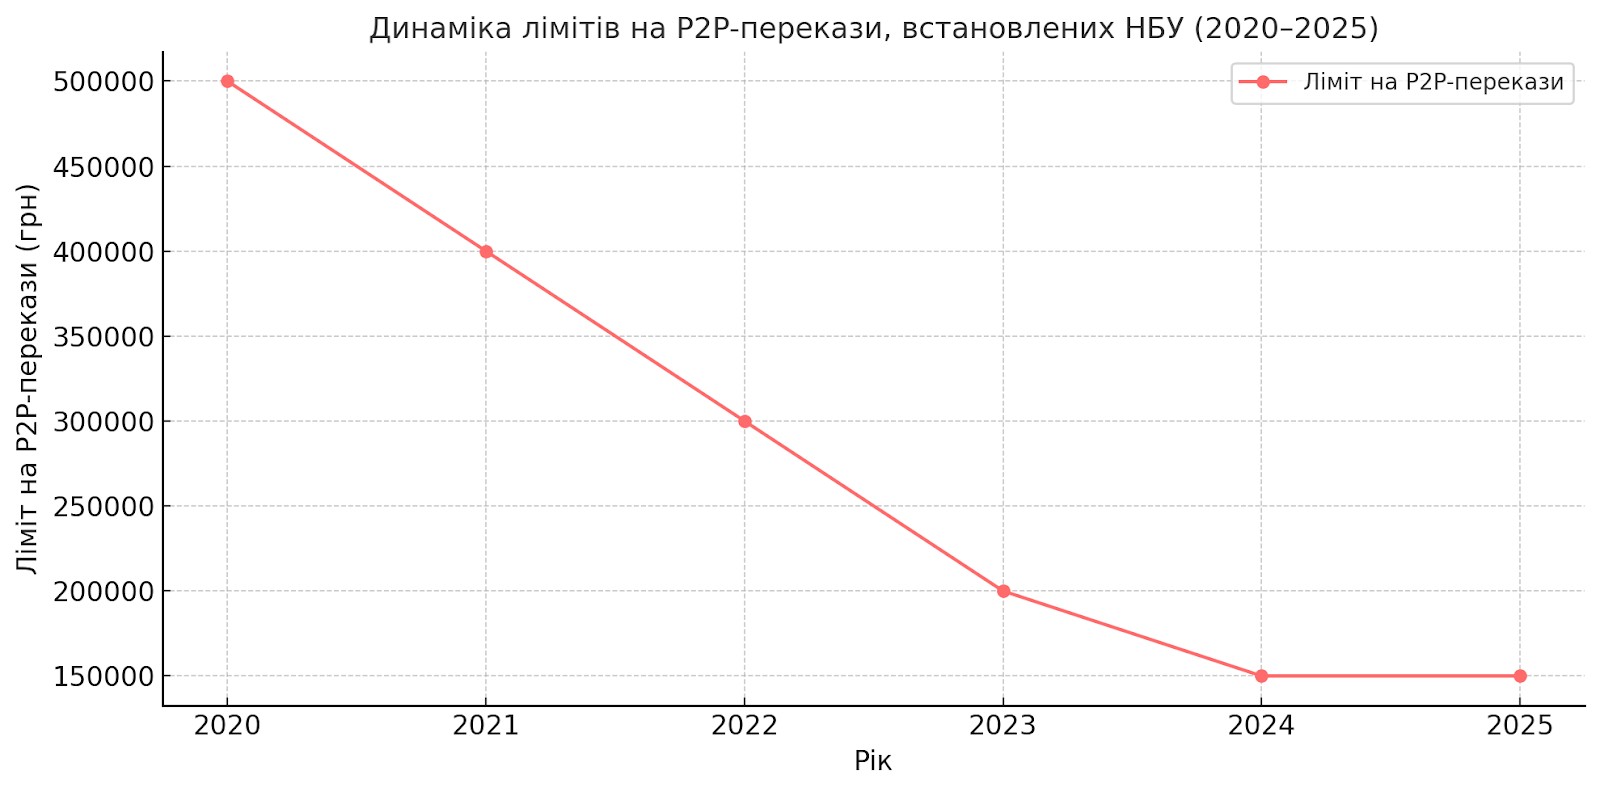
Громадянам України доступні P2P-платежі у 2026 році, але з 2024 року НБУ ввів обмеження на суму вихідних P2P-переказів — до 150 000 грн для однієї фізичної особи в одному банку. Це значно ускладнює перекази коштів. Для обходу лімітів трейдери здійснюють перекази з карток довірених осіб, використовують платежі через IBAN або картки європейських необанків.
В останні роки P2P-платежі (peer-to-peer) стали невід'ємною частиною фінансової системи України, оскільки надають можливість швидко та зручно переказувати кошти без посередників. Проте з жовтня 2024 року у цій сфері відбулися значні зміни, що впливають як на звичайних користувачів, так і на трейдерів. У цій статті ми розповімо про ситуацію з P2P-платежами в Україні у 2026 році: як вони працюють, їхні основні особливості та ризики.
Попередження про ризики: Ринки криптовалют дуже волатильні, з різкими коливаннями цін та невизначеністю в регулюванні. Дослідження показують, що 75-90% трейдерів зазнають збитків. Інвестуйте лише вільні кошти і звертайтесь до досвідченого фінансового консультанта.
Як працюють P2P-платежі в Україні?
P2P-платежі в Україні проводяться через банківські установи, онлайн-банкінг або спеціалізовані платіжні платформи. Для проведення платежу користувач вказує номер картки або IBAN одержувача, суму переказу та підтверджує транзакцію.
Проте з жовтня 2024 року НБУ (Національний банк України) встановив обмеження на суму вихідних P2P-переказів — не більше ніж 150 000 грн на місяць для однієї фізичної особи в одному банку. Ліміти на перекази запроваджено з метою боротьби з відмиванням грошей і фінансуванням незаконної діяльності.
Обмеження НБУ та банків на P2P-платежі
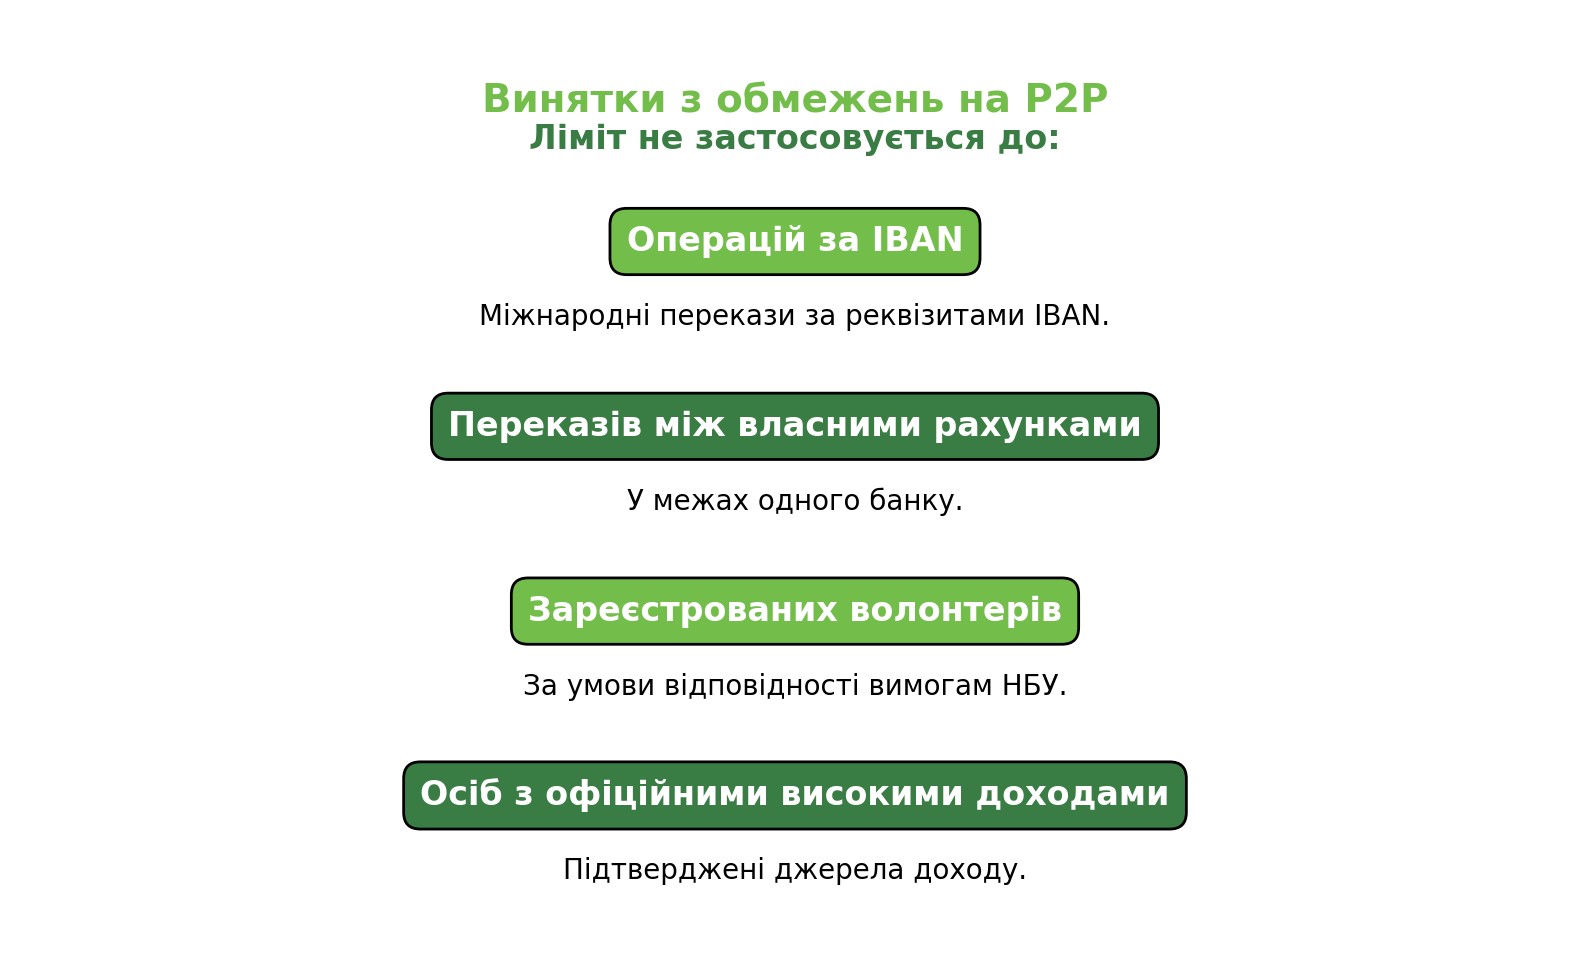
З 1 жовтня 2024 року НБУ встановив ліміт на вихідні P2P-перекази у розмірі 150 000 грн на місяць для одного клієнта в одному банку. Це обмеження діє тимчасово – з 1 жовтня 2024 року до 31 березня 2025 року. Винятки передбачені для волонтерів та осіб з офіційно підтвердженими високими доходами.
Юридичні нюанси та P2P обмеження-платежів в Україні
З введенням обмежень на P2P-перекази користувачі мають приділяти особливу увагу юридичним аспектам таких транзакцій. Банки посилили моніторинг операцій, і підозрілі транзакції можуть бути заблоковані. Щоб уникнути проблем з податковими та фінансовими органами, може знадобитися надання документів, що підтверджують походження коштів і призначення платежів.
Як провести P2P-платежі в Україні? 2 способи
Існує два основних способи, які дозволяють провести операцію через P2P, — за номером картки або через IBAN.
Переказ за номером картки
Це класичний спосіб P2P-переказів. Користувач вводить номер картки одержувача, суму та підтверджує транзакцію. Цей спосіб зручний для швидких переказів, але щодо нього діють ліміти НБУ.
У зв'язку з цим контрагенти часто використовують картки довірених осіб, а значні суми можуть проводити кількома платежами з різних карток. Через високу складність і тривалість переказ коштів за номером картки все більше контрагентів відмовляється переводити великі суми цим методом.
Переказ через IBAN
Платежі за допомогою міжнародного банківського рахунку одержувача (IBAN) передбачають більш надійну ідентифікацію. На такі перекази менше впливають обмеження, але цей спосіб вимагає додаткових даних.
Контрагенти більш охоче переводять через IBAN, оскільки такий спосіб дозволяє обійти ліміти НБУ. Проте одержувачу фіатної валюти доведеться надати не лише IBAN, а також РНОКПП (реєстраційний номер облікової картки платника податків) та ПІБ.
Як вибрати платформу для P2P-платежів в Україні?
Вибір надійної P2P-платформи – ключовий крок для безпечних і вигідних переказів. В Україні трейдери та користувачі активно шукають варіанти з мінімальними комісіями, високим рівнем безпеки та зручним інтерфейсом.
Критерії вибору P2P-платформи:
Репутація та надійність. Вибирайте платформи з позитивною репутацією та великою кількістю користувачів, оскільки багато з них надає професійну підтримку з будь-яких питань. Наприклад, Binance P2P та Bybit P2P – це авторитетні платформи, які дозволяють швидко та безпечно проводити платежі в Україні.
Комісії та ліміти. Кожна P2P-платформа встановлює свої комісії за проведення платежу. Деякі біржі пропонують нульову комісію за торгівлю через внутрішній гаманець, але можуть стягувати плату за виведення коштів з рахунку. Порівняйте ліміти на перекази, оскільки деякі платформи можуть накладати обмеження на великі транзакції.
Способи оплати та валюти. Перевірте, які методи оплати підтримує платформа: банківські картки, IBAN-перекази, криптовалютні гаманці або електронні платіжні системи (Revolut, Wise, Payoneer). Чим більше варіантів, тим зручніше проводити угоди.
Рівень безпеки. Зверніть увагу на систему захисту користувачів. Чи діє ескроу (затримка коштів до виконання зобов’язань) і верифікація користувачів, а також які механізми захисту використовуються у разі виникнення спорів.
Зручність використання. Деякі платформи пропонують мобільні додатки, які полегшують роботу з P2P-переказами. Також важливо, щоб інтерфейс був зручним і інтуїтивно зрозумілим, особливо для новачків.
Підтримка та зворотний зв'язок. Надійна P2P-платформа повинна мати цілодобову службу підтримки та ефективну систему вирішення спорів. Перевірте відгуки користувачів: якщо на платформі часто трапляються проблеми з переказами, краще вибрати інший сервіс.
Ми підготували перелік найкращих криптобірж з опцією Р2Р-обміну, мінімальними комісіями і надійними механізмами безпеки.
| Bybit | Binance | MEXC | Bitget | BingX | |
|---|---|---|---|---|---|
|
P2P |
Є | Є | Є | Є | Є |
|
Монети, доступні для торгівлі |
750+ | 800+ | 2700+ | 1000+ | 1000+ |
|
Мін. депозит, $ |
1 | ні | 1 | 10 EUR | 1 |
|
P2P комісія Maker, % |
0 | 0,1 | 0,2 | 0,02 - 0,10 | 0 |
|
P2P комісія Taker, % |
0 | 0,1 | 0,2 | 0,06 - 10 | 0 |
|
Оцінка TU |
9.2 | 8.44 | 8.7 | 8.9 | 8.6 |
|
Відкрити рахунок |
Перейти до брокера Ваш капітал під загрозою.
|
Перейти до брокера Ваш капітал під загрозою.
|
Перейти до брокера Ваш капітал під загрозою.
|
Перейти до брокера Ваш капітал під загрозою.
|
Перейти до брокера Ваш капітал під загрозою.
|
Чому варто нам довіряти
Понад 15 років незалежного аналізу ринку
140+ критеріїв оцінювання, перевірених 50+ експертами
Огляди, засновані на даних, понад 200 платформ, що регулярно оновлюються
20+ галузевих нагород і широка мережа глобальних медіапартнерів
Дізнайтеся більше про нашу методологію та редакційну політику.


Які альтернативи використовують трейдери для криптоплатежів в Україні?
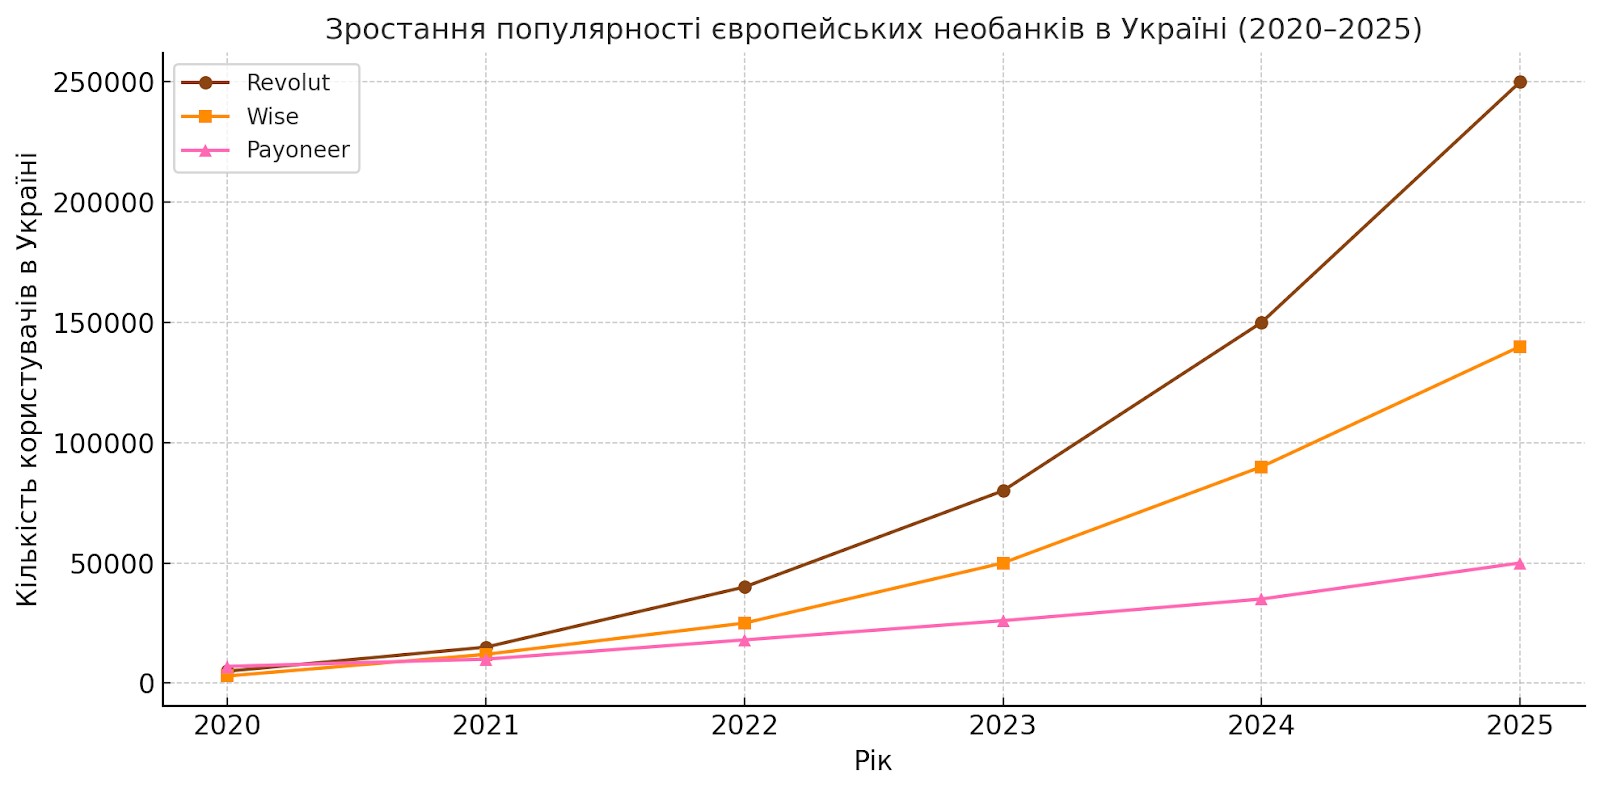
В умовах обмежень на P2P-платежі в Україні дедалі більше трейдерів переходить на використання необанків, таких як Revolut. Це зручний спосіб обходу традиційних банківських лімітів і блокувань, що дозволяє проводити міжнародні платежі швидко та з мінімальними комісіями.
Revolut – один із найпопулярніших необанків серед українських трейдерів. Він пропонує мультивалютні рахунки, швидкі перекази та низькі комісії.
Основні переваги використання Revolut для проведення P2P-платежів:
Відсутність жорстких лімітів: на відміну від українських банків, Revolut дозволяє проводити перекази великих сум без ризику блокування.
Мультивалютність: можна тримати кошти у USD, EUR, GBP та інших валютах, що зручно для міжнародних розрахунків.
Зручне поповнення: рахунок можна поповнити з української картки чи через криптовалютні біржі.
Швидкість переказів: всередині системи перекази миттєві, а міжнародні транзакції займають до 24 годин.
Використання необанків знижує можливість блокування рахунків, дозволяє працювати з різними валютами й обходити обмеження, встановлені українськими банками. Трейдери можуть легко поповнювати рахунки, обмінювати валюту та надсилати кошти за кордон без зайвих бюрократичних перешкод.
Ризики та попередження
P2P-платежі залишаються зручним способом проведення фінансових операцій, проте вони пов'язані з певними ризиками. Особливо це актуально для трейдерів, які працюють з великими сумами та переказують гроші за кордон.
Основні рикики P2P-переказів:
Шахрайство: можливі ситуації, коли одержувач не виконує своїх зобов'язань після отримання коштів.
Блокування банківського рахунку: часті операції або перекази великих сум можуть викликати підозри у співробітників банку та призвести до заморожування рахунку.
Обмеження НБУ: ліміти на перекази можуть завадити проводити великі операції.
Приховані комісії: деякі платформи стягують додаткові збори за перекази коштів.
Неправильне введення даних: помилки під час заповнення реквізитів можуть призвести до втрати грошей.
Важливо! Щоб мінімізувати ризики під час P2P-переказів, використовуйте лише перевірені платформи з хорошою репутацією та уважно перевіряйте реквізити перед надсиланням коштів. Також рекомендується зберігати підтвердження операцій і за можливості користуватися платформами із системою захисту угод (ескроу).
P2P-перекази — ефективний інструмент для криптотрейдерів

P2P-платежі залишаються ефективним інструментом для трейдерів, але їх використання потребує усвідомленого підходу. Щоб мінімізувати ризики, необхідно дотримуватися кількох ключових рекомендацій. По-перше, використовуйте лише перевірені платформи, оскільки вони мають вбудовані механізми захисту. По-друге, намагайтеся уникати частих однотипних переказів на ті самі рахунки, оскільки це може викликати підозри у банків і призвести до блокування рахунку.
Ще один важливий аспект – ведення фінансового обліку. Якщо ви використовуєте P2P-перекази для роботи з криптовалютами, заздалегідь продумайте, як будете підтверджувати походження коштів у разі перевірки Також варто розглянути альтернативні способи платежів, включно з картками закордонних необанків, таких як Revolut.
Головна порада – не ігноруйте запровадження нових регуляцій. НБУ продовжує вводити обмеження, і дотримання вимог законодавства допоможе уникнути блокувань і юридичних проблем. Грамотний підхід до вибору платіжних інструментів зробить роботу з криптовалютами більш стабільною та безпечною.
Висновок
P2P-платежі в Україні у 2026 році залишаються популярним та зручним інструментом для переказу коштів, особливо серед трейдерів та користувачів криптовалют. Незважаючи на обмеження НБУ, користувачі активно шукають шляхи оптимізації, наприклад, використовуючи перекази через IBAN або європейські необанки на кшталт Revolut. Безпека та законність операцій стають головним пріоритетом, тому варто обирати лише перевірені платформи та уважно дотримуватися регуляторних вимог. Гнучкість і обізнаність із сучасними платіжними інструментами дозволяє зберігати ефективність роботи навіть у складних умовах ринку.
Часті запитання
Які документи можуть знадобитися для підтвердження походження коштів при P2P-переказах в Україні?
Чим ризикують користувачі, які намагаються обійти ліміти на P2P-платежі?
Які критерії безпеки варто враховувати при виборі платформи для P2P-платежів?
Які основні відмінності між переказами за номером картки і через IBAN у контексті P2P-платежів в Україні?
Вибір редакції та аналітика






Рекомендовані статті
Команда, яка працювала над статтею
Іван – фінансовий експерт та аналітик. Спеціалізується на торгівлі на ринках Форекс, акцій та криптовалют.
Автор, редактор та коректор порталу Traders Union з 2017 року. З 2020 року обіймає посаду заступника головного редактора сайту міжнародного об'єднання трейдерів Traders Union, має 10-річний досвід роботи з текстами в економічній та фінансовій сферах.
Мірджан Іполіто — журналіст і редактор новин у Traders Union. Вона експерт у галузі криптовалют з 5-річним стажем роботи на фінансових ринках.

-
 Єгипет
-
 Ємен
-
 Ізраїль
-
 Індонезія
-
 Індія
-
 Ірак
-
 Іран, Ісламська республіка
-
 Ірландія
-
 Іспанія
-
 Італія
-
 Австралія
-
 Австрія
-
 Азербайджан
-
 Албанія
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Афганістан
-
 Багамські острови
-
 Бангладеш
-
 Бахрейн
-
 Бельгія
-
 Болгарія
-
 Болівія
-
 Ботсвана
-
 Бразилія
-
 Бруней-Даруссалам
-
 Білорусь
-
 В'єтнам
-
 Венесуела
-
 Возз'єднання
-
 Вірменія
-
 Гана
-
 Гаїті
-
 Гонконг
-
 Греція
-
 Грузія
-
 ДР Конго
-
 Данія
-
 Домініканська Республіка
-
 Еквадор
-
 Есватіні
-
 Естонія
-
 Ефіопія
-
 Замбія
-
 Зімбабве
-
 Йорданія
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кенія
-
 Киргизстан
-
 Китай
-
 Колумбія
-
 Конго
-
 Корея
-
 Коста-Ріка
-
 Кот-д'Івуар
-
 Куба
-
 Кувейт
-
 Кіпр
-
 Лаос
-
 Латвія
-
 Лесото
-
 Литва
-
 Люксембург
-
 Ліван
-
 Лівія
-
 Маврикій
-
 Мадагаскар
-
 Малайзія
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбік
-
 Молдова
-
 Монголія
-
 М’янма
-
 Намібія
-
 Непал
-
 Нова Зеландія
-
 Норвегія
-
 Нігерія
-
 Нідерланди
-
 Німеччина
-
 ОАЕ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Нова Гвінея
-
 Парагвай
-
 Перу
-
 Польща
-
 Португалія
-
 Пуерто-Ріко
-
 Південна Африка
-
 Північна Македонія
-
 Руанда
-
 Румунія
-
 США
-
 Сальвадор
-
 Саудівська Аравія
-
 Сербія
-
 Сирія
-
 Словаччина
-
 Словенія
-
 Сомалі
-
 Сполучене Королівство
-
 Сінгапур
-
 Таджикистан
-
 Тайвань, провінція Китаю
-
 Танзанія'єднана Республіка
-
 Таїланд
-
 Тринідад і Тобаго
-
 Туніс
-
 Туреччина
-
 Уганда
-
 Угорщина
-
 Узбекистан
-
Україна
-
 Уругвай
-
 Франція
-
 Філіппіни
-
 Фінляндія
-
 Хорватія
-
 Чехія
-
 Чилі
-
 Чорногорія
-
 Швейцарія
-
 Швеція
-
 Шрі-Ланка
-
 Ямайка
-
 Японія
- Forex
- Crypto












