
Warum halten Privatanleger ihr Geld in Cash? | TU Research

Anmerkung der Redaktion: Obwohl wir uns an strenge redaktionelle Integrität halten, kann dieser Beitrag Hinweise auf Produkte unserer Partner enthalten. Hier ist eine Erklärung, wie wir Geld verdienen. Keine der Daten und Informationen auf dieser Webseite stellt eine Anlageberatung im Sinne unseres Haftungsausschlusses dar.
Eine Analyse von TU Research auf Basis einer Stichprobe von 1.520 Privatanlegern legt nahe, dass Cash weiterhin einen erheblichen Anteil der Anlageportfolios ausmacht: 41 % halten mindestens 20 % ihres investierbaren Vermögens in Cash. Marktunsicherheit ist mit 29 % der häufigste Grund dafür, Cash zu halten, während 24 % finanzielle Sicherheit in den Vordergrund stellen. Obwohl 43 % einen Teil ihres Cashs zurücklegen, um Anlagen zu niedrigeren Kursen zu kaufen, würden nach einem Rückgang des Aktienmarkts um 10 % nur 26 % einen erheblichen Betrag investieren. 35 % würden dagegen auf weitere Verluste warten oder nicht investieren. Nur 32 % erkennen den langfristigen Zielkonflikt zwischen der Stabilität von Cash und dem Wachstumspotenzial von Anlagen richtig.
Cash bleibt ein wichtiger Bestandteil der Anlageportfolios von Privatanlegern und bietet Liquidität, finanzielle Sicherheit und Schutz vor unerwarteten Ausgaben. Wer jedoch erhebliche Geldbeträge außerhalb der Finanzmärkte hält, verpasst möglicherweise langfristige Anlagechancen. Für Privatanleger besteht die Herausforderung darin, zu entscheiden, wann das Halten von Cash eine sinnvolle finanzielle Entscheidung ist und wann es zu einer kostspieligen Form des Market Timings wird.
Aktuelle Studien institutioneller Anbieter wie Vanguard, BlackRock und FINRA beleuchten den komplexen Zusammenhang zwischen finanzieller Zuversicht, Risikowahrnehmung und Anlagebeteiligung. Cash bietet zwar Stabilität und Flexibilität, doch Unsicherheit über die Marktlage, die Angst vor Verlusten und Schwierigkeiten bei Anlageentscheidungen können Anleger davon abhalten, ihr Geld zu investieren.
Damit stellt sich eine grundsätzliche Frage zum Verhalten von Privatanlegern: Halten sie vor allem aus Gründen der finanziellen Sicherheit Cash-Reserven oder warten sie auf Marktchancen, die vielleicht nie kommen? Die Beweggründe für Cash-Bestände zu verstehen, kann erklären, wie Anleger Liquiditätsbedarf, Marktrisiken und langfristige finanzielle Ziele gegeneinander abwägen.
Die Studie soll zentrale Fragen beantworten:
Wie viel ihres investierbaren Vermögens halten Privatanleger in Cash?
Was hält Anleger davon ab, mehr Geld an den Finanzmärkten anzulegen?
Halten Anleger Cash, um den nächsten Marktrückgang zum Kauf zu nutzen?
Würde eine Marktkorrektur von 10 % sie tatsächlich zum Investieren bewegen?
Verstehen Anleger die Opportunitätskosten, die das Halten von Cash mit sich bringt?
Was würde Anleger dazu bewegen, ihre Cash-Bestände zu reduzieren?
Ergebnisse
Das Studiendesign untersucht mehrere mögliche Muster:
Cash macht weiterhin einen erheblichen Anteil der Portfolios aus. Die Verteilung zeigt, dass 41 % der Anleger mindestens 20 % ihres Vermögens in Cash halten; bei 17 % beträgt der Anteil mindestens 40 %.
Marktunsicherheit ist der wichtigste individuelle Grund für das Halten von Bargeld. Sie macht 29% der Antworten aus, verglichen mit 24% für Notfallersparnisse und finanzielle Sicherheit.
Viele Anleger warten auf niedrigere Preise. 43% halten zumindest einen Teil ihres Bargelds für künftige Anlagemöglichkeiten zurück, obwohl nur 17% dies als einen erheblichen Teil ihrer Bargeldbestände bezeichnen.
Wer auf einen Marktrückgang wartet, kauft nicht zwangsläufig dann. Nur 26% würden nach einem hypothetischen Rückgang des Aktienmarkts um 10% einen erheblichen Betrag investieren, während 35% entweder weitere Verluste abwarten oder wegen des gestiegenen Risikos nicht investieren würden.
Die Angst vor Verlusten ist das größte individuelle Hindernis. Sie macht 28% der Antworten aus, gefolgt von unzureichenden Notfallersparnissen mit 22%.
Das Wissen um die Opportunitätskosten von Bargeld ist im Szenario begrenzt. Nur 32% wählen die Antwort, die sowohl die Stabilität von Bargeld als auch den potenziellen langfristigen Wachstumsvorteil diversifizierter Anlagen berücksichtigt.
Finanzplanung könnte einflussreicher sein als Market-Timing. Ein klarerer Anlageplan wird mit 25% am häufigsten als Grund für eine Verringerung der Bargeldbestände genannt und liegt damit knapp vor einem deutlichen Marktrückgang mit 23%.

Risikohinweis: Alle Investitionen sind mit Risiken verbunden, einschließlich eines potenziellen Kapitalverlusts. Konjunkturschwankungen und Marktveränderungen wirken sich auf die Rendite aus, wobei 40–50 % der Anleger hinter den Benchmarks zurückbleiben. Diversifizierung hilft, kann Risiken jedoch nicht ausschließen. Investieren Sie mit Bedacht und lassen Sie sich von professionellen Finanzexperten beraten.
Institutionelle Bestätigung
Institutionelle Studien legen nahe, dass Bargeldbestände auf einer Kombination aus Liquiditätsbedarf, wahrgenommenem Marktrisiko, finanziellem Vertrauen und Renditeerwartungen beruhen.
BlackRock untersuchte in seinem Bericht vom Dezember 2025, Bridging the Gap: From Saving to Investing, die Hindernisse, die Sparen von Investieren trennen. Das Unternehmen stellte fest, dass 62% der Erwachsenen im Vereinigten Königreich – etwa 34 Millionen Menschen – nicht investierten. Der Bericht identifizierte auch Missverständnisse hinsichtlich des Zugangs zu investiertem Geld. Unter den regelmäßigen Sparern, die Bargeld zurücklegten, glaubten 36%, dass sie nur unter Zahlung von Strafen oder Gebühren auf ihre Anlagen zugreifen könnten, während 18% annahmen, ihr Geld sei für einen festen Zeitraum gebunden. Weitere 21% wussten nicht, welche Aussage zum Zugriff auf investiertes Geld zutraf.
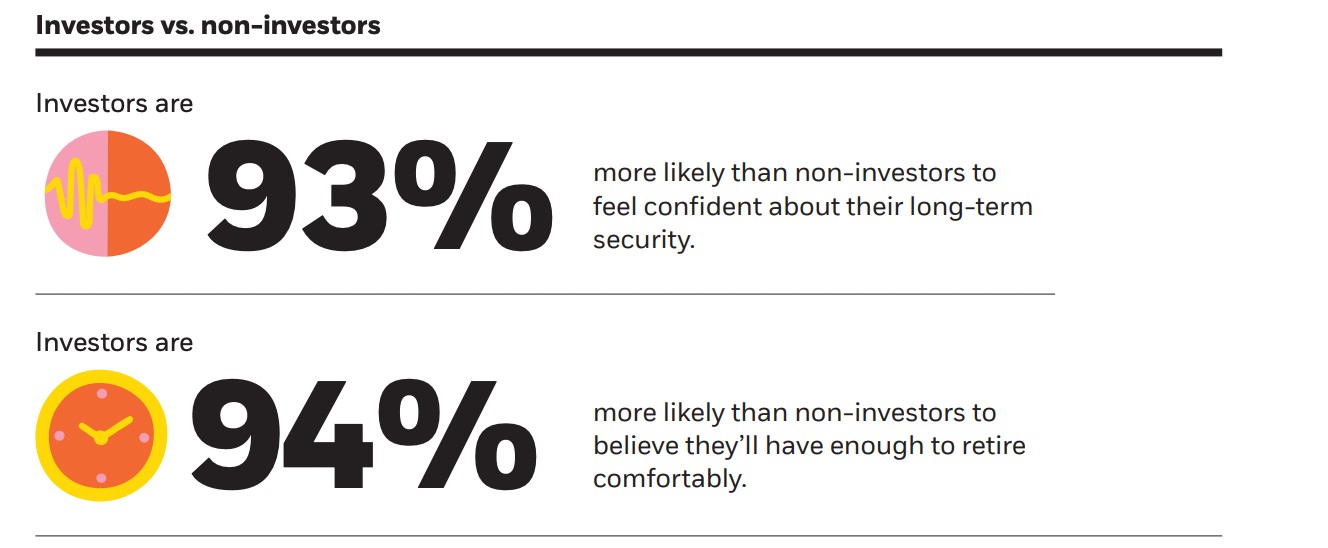
Diese Erkenntnisse legen nahe, dass die Präferenz für Bargeld nicht unbedingt auf der Erwartung besserer Marktpreise beruht. Für manche Verbraucher ist der wahrgenommene Zugang zu Ersparnissen möglicherweise wichtiger als die potenzielle Rendite von Anlagen.
Vanguard untersuchte in der 2023 veröffentlichten Studie Cost Averaging: Invest Now or Temporarily Hold Your Cash? die finanziellen Kosten eines aufgeschobenen Anlageeinstiegs. Anhand historischer Marktdaten stellten die Forscher fest, dass eine Einmalanlage in 68% der Fälle besser abschnitt als Cost Averaging. Cost Averaging erzielte in 69% der untersuchten Zeiträume bessere Ergebnisse als das Halten von Bargeld, während eine sofortige Einmalanlage Bargeld in 70% der Fälle übertraf. Der Vergleich beruhte auf rollierenden Einjahreszeiträumen und historischen Renditen des MSCI World Index von 1976 bis 2022.
Die Ergebnisse zeigen, dass ein Aufschub von Anlagen messbare Opportunitätskosten verursachen kann. Vanguard räumt jedoch auch ein, dass besonders verlustaverse Anleger möglicherweise schrittweise investieren möchten, da dies das Risiko verringert, das gesamte verfügbare Kapital unmittelbar vor einem Marktrückgang anzulegen.
Die FINRA Investor Education Foundation bietet eine breitere Perspektive auf das Vertrauen der Anleger und ihre Finanzkompetenz. Ihre 2024 National Financial Capability Study enthält Informationen zu Anlagebesitz, Risikotoleranz, Anlagewissen und finanziellen Entscheidungsprozessen. Die Studie untersucht auch Notfallersparnisse – einen wichtigen Faktor bei der Beurteilung, ob Bargeldbestände übertriebene Vorsicht oder notwendigen finanziellen Schutz darstellen.
Die zentrale Frage lautet daher nicht einfach, ob Anleger zu viel Bargeld halten, sondern ob ihre Bargeldallokation auf einer bewussten Finanzplanung oder auf Unsicherheit darüber beruht, wann sie investieren sollen.
Theoretische Forschung
Die Präferenz von Privatanlegern für Bargeld lässt sich durch Liquiditätspräferenz und Verlustaversion erklären. Anleger halten möglicherweise nicht nur deshalb Geld in bar, weil sie unmittelbar darauf zugreifen müssen, sondern auch, weil Unsicherheit über die künftige Marktentwicklung potenzielle Anlageverluste bedeutender erscheinen lässt als mögliche Gewinne.
Kahneman und Tversky untersuchten diesen Mechanismus in Prospect Theory: An Analysis of Decision under Risk. Ihre Forschung zeigte, dass Menschen potenzielle Gewinne und Verluste relativ zu einem Referenzpunkt bewerten und häufig stärker auf Verluste als auf gleich hohe Gewinne reagieren. Dies erklärt, warum Anleger die vermeintliche Stabilität von Bargeld bevorzugen, selbst wenn diversifizierte Anlagen langfristig höhere erwartete Renditen bieten.
Dieses Verhalten kann auch Market-Timing-Entscheidungen begünstigen. Anleger halten möglicherweise Bargeld zurück und warten auf niedrigere Anlagepreise, weil sie glauben, dass eine künftige Marktkorrektur einen sichereren Einstiegszeitpunkt bietet. Fallen die Preise jedoch, kann die erhöhte Unsicherheit die Angst vor weiteren Verlusten verstärken, statt zu sofortigen Anlagen zu ermutigen.
Dadurch entsteht ein Spannungsverhältnis zwischen finanzieller Sicherheit und Opportunitätskosten. Bargeld bietet Liquidität und verringert das Engagement in kurzfristiger Marktvolatilität, doch wer über längere Zeit nicht an den Finanzmärkten investiert ist, kann auf potenzielle Renditen verzichten. Anleger, die auf ideale Bedingungen warten, können daher einem anderen Risiko ausgesetzt sein: Sie verpassen Phasen des Marktwachstums, während sie versuchen, vorübergehende Verluste zu vermeiden.
Entscheidend ist möglicherweise nicht die Höhe der Bargeldbestände, sondern der Grund für diese Aufteilung. Für Notfälle zurückgelegtes Bargeld erfüllt einen anderen Zweck als Geld, das auf unbestimmte Zeit in Erwartung niedrigerer Preise gehalten wird. Dies bildet die theoretische Grundlage für die Untersuchung, ob Privatanleger Bargeld hauptsächlich zum finanziellen Schutz halten oder ob Unsicherheit und Verlustaversion sie vom Investieren abhalten.
Umfragedaten
Um zu untersuchen, wie sich Bargeldbestände auf Anlageentscheidungen von Privatanlegern auswirken, umfasst der Forschungsrahmen die Portfolioallokation, den Liquiditätsbedarf, Market-Timing, das finanzielle Vertrauen und die Bereitschaft, bei Marktrückgängen zu investieren.
Methodik
Die Studie basiert auf einem strukturierten Online-Fragebogen nach der CAWI-Methode.
Zusammensetzung der Stichprobe: 1.520 Privatanleger.
Regionale Abdeckung: Nordamerika, Europa, Asien, Lateinamerika, Afrika und der Nahe Osten.
Alter: 18–60 Jahre.
Teilnahmebedingungen: Personen, die derzeit in Finanzanlagen investieren oder mit ihnen handeln.
Untersuchungsumfang: Bargeld und Zahlungsmitteläquivalente, darunter Sparkonten, Geldmarktfonds und nicht investiertes Guthaben auf Brokerage-Konten. Geld, das für die regulären monatlichen Ausgaben benötigt wird, ist ausgeschlossen.
Forschungsteam
Die Studie wurde von unseren Experten durchgeführt:
Anastasiia Chabaniuk (Autorin, TU research) – Konzeption der Studie und Interpretation.
Chinmay Soni (Faktenprüfer) – Datenvalidierung und statistische Überprüfung.
Ciaran Ryan (Chefredakteur) – redaktionelle und methodische Aufsicht.
TU research team (Andrey Mastykin, Oleg Tkachenko) – Datenerhebung und -analyse.
Wie viel Bargeld halten Privatanleger in ihren Portfolios?
Die erste Frage untersucht den Anteil der investierbaren Finanzanlagen, der in Bargeld und Zahlungsmitteläquivalenten gehalten wird.
| Bargeldanteil | Anteil |
|---|---|
| Weniger als 5 % | 24% |
| 5–9% | 16% |
| 10–19% | 19% |
| 20–39% | 24% |
| 40 % oder mehr | 17% |
Erkenntnis: Der Verteilung zufolge halten 41 % der Anleger mindestens 20 % ihres Vermögens in Bargeld; bei 17 % sind es 40 % oder mehr. Das deutet darauf hin, dass Bargeld einen erheblichen Bestandteil der Portfolios von Privatanlegern ausmachen kann und nicht nur einen kleinen operativen Bestand darstellt. Hohe Bargeldanteile sind jedoch nicht zwangsläufig unangemessen, wenn Anleger einen erheblichen kurzfristigen Liquiditätsbedarf haben.
Warum halten Anleger erhebliche Bargeldreserven?
Die Befragten wurden gebeten, den Hauptgrund dafür anzugeben, dass sie Geld in bar halten, anstatt es anzulegen.
| Grund | Anteil |
|---|---|
| Unsicherheit an den Finanzmärkten | 29% |
| Notgroschen und finanzielle Sicherheit | 24% |
| Warten auf bessere Einstiegskurse | 18% |
| Attraktive Zinssätze auf liquide Mittel | 11% |
| Geplante größere Ausgaben | 9% |
| Mangelndes Vertrauen in Anlageentscheidungen | 6% |
| Sonstiges / unsicher | 3% |
Einblick: Die Unsicherheit an den Finanzmärkten ist mit 29 % der häufigste Einzelgrund für das Halten von Bargeld. Notgroschen und geplante Ausgaben machen zusammen jedoch 33 % aus. Dieser Unterschied deutet darauf hin, dass sich Bargeldbestände nicht allein durch Pessimismus am Markt erklären lassen. Für viele Anleger erfüllen liquide Mittel einen praktischen finanziellen Zweck, während andere ihre Anlageentscheidung aufgrund von Unsicherheit über die Vermögenspreise bewusst aufschieben.
Wie lange sind Anleger bereit, ihr Geld außerhalb des Marktes zu halten?
Die Befragten wurden gefragt, wie lange sie bereit wären, für eine Anlage vorgesehenes Geld in liquiden Mitteln zu halten und auf günstigere Marktbedingungen zu warten.
Erwartete Wartezeit vor der Anlage:
Weniger als ein Monat – 12 %;
1–3 Monate – 21 %;
3–6 Monate – 23 %;
6–12 Monate – 18 %;
Mehr als ein Jahr – 11 %;
Kein festgelegter Zeitraum / unsicher – 15 %.

Einblick: Fast drei von zehn Anlegern, also 29 %, wären bereit, mindestens sechs Monate mit einer Anlage zu warten. Weitere 15 % haben keinen festgelegten Zeitraum. Dadurch besteht die Möglichkeit, dass aus einer vorübergehenden defensiven Allokation eine unbegrenzte Anlagestrategie wird. Historische Untersuchungen von Vanguard zeigen, dass ein späterer Anlagezeitpunkt die Rendite schmälern kann, wenn die Finanzmärkte während der Wartezeit besser abschneiden als liquide Mittel.
Was hält Anleger davon ab, mehr von ihrem Bargeld anzulegen?
Die Befragten wurden gebeten, das wichtigste Hindernis zu nennen, das sie davon abhält, zusätzliche liquide Mittel in Finanzanlagen zu investieren.
| Hindernis | Anteil |
|---|---|
| Angst, Geld zu verlieren | 28% |
| Unzureichende Notfallrücklagen | 22% |
| Unsicherheit über die Bewertung des Marktes | 18% |
| Unsicherheit über persönliche Einnahmen oder Ausgaben | 12% |
| Schwierigkeiten bei der Auswahl von Anlagen | 9% |
| Die aktuellen Erträge aus Bargeld erscheinen ausreichend | 7% |
| Sonstiges / unsicher | 4% |
Einblick: Die Angst vor Verlusten ist mit 28 % das größte individuelle Hindernis, doch auch finanzielle Sicherheitsbedenken spielen eine wichtige Rolle. Unzureichende Notfallrücklagen und Unsicherheit über die persönlichen Finanzen machen zusammen 34 % aus. Die Ergebnisse legen nahe, dass die Zurückhaltung beim Investieren sowohl auf psychologische Risikoaversion als auch auf tatsächliche finanzielle Einschränkungen zurückzuführen sein kann.
Halten Anleger Bargeld, um beim nächsten Marktrückgang zu kaufen?
Die Befragten wurden gefragt, ob sie derzeit gezielt Bargeldreserven vorhalten, um bei sinkenden Kursen Finanzanlagen zu kaufen.
Bargeld für künftige Kaufgelegenheiten zurückgelegt:
Ja, ein erheblicher Teil meines Bargelds – 17 %;
Ja, ein kleinerer Teil meines Bargelds – 26 %;
Nein, Bargeld wird hauptsächlich für andere Zwecke gehalten – 49 %;
Unsicher – 8 %.

Einblick: Insgesamt legen 43 % zumindest einen Teil ihres Bargelds für künftige Kaufgelegenheiten zurück. Allerdings geben nur 17 % an, dass dies einen erheblichen Teil ihrer Bestände ausmacht. Dies deutet darauf hin, dass Market Timing die Bargeldallokation beeinflussen kann, ohne unbedingt der Hauptgrund dafür zu sein, dass Anleger liquide Mittel halten.
Würden Anleger nach einem Marktrückgang von 10 % tatsächlich kaufen?
Den Befragten wurde ein Szenario vorgestellt, in dem ein breiter Aktienmarktindex innerhalb kurzer Zeit um 10 % fällt, während ihre persönliche finanzielle Situation unverändert bleibt.
Sie wurden gefragt, wie sie mit aktuell zum Investieren verfügbaren Mitteln reagieren würden.
| Antwort | Anteil |
|---|---|
| Einen erheblichen Teil des verfügbaren Bargelds investieren | 26% |
| Schrittweise einen kleinen Betrag investieren | 31% |
| Cash halten und auf einen stärkeren Rückgang warten | 21% |
| Wegen gestiegener Risiken nicht investieren | 14% |
| Nicht sicher | 8% |
Einblick: Nur 26% würden nach einem Rückgang von 10% einen erheblichen Betrag investieren, während 35% entweder auf eine stärkere Korrektur warten oder wegen der gestiegenen Unsicherheit nicht investieren würden. Weitere 31% würden schrittweise investieren. Die Ergebnisse zeigen, dass Anleger, die auf niedrigere Kurse hoffen, möglicherweise vorsichtiger werden, wenn diese mit Marktvolatilität einhergehen.
Verstehen Anleger die Opportunitätskosten, die mit dem Halten von Cash verbunden sind?
Den Befragten wurde ein hypothetischer Vergleich zwischen dem Halten von Cash und einer Anlage über zehn Jahre vorgelegt.
Für Cash wurde eine jährliche Rendite von 3% angenommen, während für ein diversifiziertes Anlageportfolio eine durchschnittliche jährliche Rendite von 6% angenommen wurde. Diese Annahmen dienten dazu, das Verständnis von Risiken und potenziellen Renditen zu prüfen, nicht dazu, die tatsächliche Wertentwicklung vorherzusagen.
| Antwort | Anteil |
|---|---|
| Cash bietet Stabilität, aber potenziell ein geringeres langfristiges Wachstum | 32% |
| Cash ist immer vorzuziehen, da es Verluste am Markt vermeidet | 19% |
| Cash und Anlagen sollten ähnliche Ergebnisse erzielen | 18% |
| Das Anlageportfolio wird garantiert eine bessere Wertentwicklung erzielen | 16% |
| Nicht sicher | 15% |
Einblick: Nur 32% wählen die Antwort, die sowohl die relative Stabilität von Cash als auch den potenziellen Wachstumsvorteil diversifizierter Anlagen unter den genannten Annahmen richtig erkennt. Die übrigen Antworten spiegeln entweder ein mangelndes Verständnis von Anlagerisiken, unrealistische Renditeerwartungen oder Unsicherheit wider. Dieser Unterschied ist wichtig, denn Cash kann zwar kurzfristige Schwankungen verringern, muss aber nicht unbedingt die langfristige Kaufkraft erhalten.
Was würde Anleger dazu bewegen, ihre Cash-Bestände zu reduzieren?
Abschließend wurden die Befragten gefragt, welcher einzelne Faktor sie am ehesten dazu bewegen würde, einen größeren Anteil ihres verfügbaren Cash zu investieren.
Wichtigste Auslöser für eine Verringerung der Cash-Anlagen:
Ein klarerer persönlicher Anlageplan – 25%;
Ein deutlicher Rückgang der Vermögenspreise – 23%;
Größere finanzielle Sicherheit oder höhere Rücklagen für Notfälle – 19%;
Niedrigere Zinsen auf Spareinlagen – 13 %;
Besseres Verständnis von Anlageprodukten – 10 %;
Beratung durch einen vertrauenswürdigen Finanzexperten – 6 %;
Nichts / unsicher – 4 %.

Erkenntnis: Ein klarerer Anlageplan ist mit 25 % der am häufigsten genannte Auslöser und liegt damit knapp vor einem deutlichen Marktrückgang mit 23 %. Weitere 19 % würden nach einer Verbesserung ihrer finanziellen Sicherheit eine höhere Anlage in Betracht ziehen. Das deutet darauf hin, dass ein Abbau von Bargeldbeständen ebenso sehr von Finanzplanung und Vertrauen wie von den Marktbedingungen abhängen kann. Nur 13 % nennen niedrigere Sparzinsen als ihren wichtigsten Auslöser.
Praktische Auswirkungen für Privatanleger
Bargeld kann wertvolle finanzielle Stabilität bieten. Hohe Guthaben ohne klaren Zweck können jedoch auch langfristige Anlagechancen einschränken. Anleger sollten zwischen Geld, das für Liquidität benötigt wird, und Kapital unterscheiden, das dem Vermögensaufbau dienen soll.
Notgroschen und Anlagekapital getrennt halten. Geld, das für unerwartete Ausgaben oder kurzfristige Verpflichtungen benötigt wird, sollte nicht wie Mittel behandelt werden, die für langfristige Anlagen vorgesehen sind.
Den Zweck von Bargeldbeständen festlegen. Entscheiden Sie, ob Bargeld der finanziellen Sicherheit, geplanten Anschaffungen, dem Portfoliorisikomanagement oder künftigen Anlagechancen dient.
Nicht unbegrenzt auf ideale Marktbedingungen warten. Anleger, die nach einer Korrektur kaufen möchten, sollten klare Anlageregeln festlegen, anstatt sich auf die unbestimmte Erwartung niedrigerer Preise zu verlassen.
Die Opportunitätskosten von Bargeldbeständen berücksichtigen.. Vergleichen Sie die erwarteten Renditen nach Inflation, Steuern und Gebühren mit geeigneten Anlagealternativen.
Bargeldanlagen sorgfältig prüfen. Sparkonten, Geldmarktfonds und Barguthaben bei Brokern unterscheiden sich hinsichtlich Rendite, Liquidität, Einlagensicherung und Anlagerisiko.
Bargeldbestände auf den Anlagehorizont abstimmen. Kurzfristige finanzielle Ziele können mehr stabile Vermögenswerte erfordern, während längere Anlagehorizonte mehr Spielraum bieten, Marktschwankungen auszuhalten.
Bei Bedarf schrittweise investieren. Ein vorab festgelegter Anlageplan kann Anlegern helfen, denen es unangenehm ist, einen großen Betrag sofort zu investieren, auch wenn dadurch das Marktrisiko nicht entfällt.
Bargeldbestände regelmäßig überprüfen. Eine defensive Position, die in einer früheren Phase der Unsicherheit aufgebaut wurde, passt möglicherweise nicht mehr zu den aktuellen finanziellen Verhältnissen oder Anlagezielen.
Da das Szenario der Studie darauf hindeutet, dass 43 % der Anleger zumindest einen Teil ihres Bargelds für künftige Kaufgelegenheiten zurücklegen, können der Zugang zu den Finanzmärkten und die Transaktionskosten beeinflussen, wie gut Anleger ihre Pläne umsetzen können. Die folgende Tabelle vergleicht Aktienbroker nach Kontovoraussetzungen, Handelskosten und verfügbaren Finanzinstrumenten.
| Revolut | SpeedTrader | Interactive Brokers | Fidelity | Moomoo | Zacks Trade | |
|---|---|---|---|---|---|---|
|
Min. Konto |
Nein | 2,500 | Nein | Nein | Nein | 2,500 |
|
Min. Gebühr |
£1.00/€1.00 | $0 | $1,00 | Nein | Nein | $2 |
|
Grundgebühr |
0.12%-0.25% | $0.0025/$0,0009 | 0-0,0035% | Nein | Nein | 0,01 $ pro Aktie |
|
Grundgebühr |
Nein | Keine Angaben | $0,25 | Variiert | Variiert | Nein |
|
Min. Futures-Gebühr |
Nein | Keine Angaben | $0,25 | Variiert | Variiert | Nein |
|
Metalle |
Ja | Nein | Ja | Ja | Ja | Nein |
|
Forex |
Ja | Nein | Ja | Ja | Ja | Nein |
|
Krypto |
Ja | Nein | Ja | Ja | Ja | Nein |
|
Aktien |
Ja | Ja | Ja | Ja | Ja | Ja |
|
Konto eröffnen |
Dossier prüfen | Zum Broker Ihr Kapital in Gefahr. |
Dossier prüfen | Dossier prüfen | Zum Broker Ihr Kapital in Gefahr. |
Zum Broker Ihr Kapital in Gefahr. |
Datenquellen und Methodik
BlackRock (2025). Bridging the Gap: From Saving to Investing.
BlackRock. Investor Insights & Trends in the UK.
Vanguard (2023). Finlay, M., und Zorn, J. Cost Averaging: Invest Now or Temporarily Hold Your Cash?
FINRA Investor Education Foundation (2025). Investors in the United States: Results from the National Financial Capability Study.
FINRA Investor Education Foundation (2024). Nationale Studie zur Finanzkompetenz.
OECD (2023). OECD/INFE 2023: Internationale Umfrage zur Finanzkompetenz Erwachsener.
Kahneman, D., and Tversky, A. (1979). Prospect Theory: Eine Analyse von Entscheidungen unter Risiko. Econometrica, 47(2), 263–291.
IdSurvey. CAWI-Methodik.
Frühere Ausgaben dieser Reihe
Fazit
Die Studie zeigt eindeutig, dass ein hoher Anteil von Privatanlegern weiterhin große Bargeldbestände aus Unsicherheit über die Märkte und Angst vor Verlusten hält. Während Bargeld kurzfristige Sicherheit und Liquidität bietet, besteht die Gefahr, durch das Warten auf ideale Einstiegszeitpunkte wichtige Wachstumschancen zu verpassen. Wer etwa langfristig über 20 Prozent seines investierbaren Vermögens in Cash hält, verlangsamt in vielen Fällen den Vermögensaufbau und unterschätzt die Opportunitätskosten. Entscheidender als die Höhe des Bargeldanteils ist jedoch, ob Anleger konsequent zwischen Notgroschen und Anlagekapital differenzieren und sich zu klaren, planvollen Entscheidungen durchringen.
Häufig gestellte Fragen
Wie unterscheiden sich die Motive für hohe Cash-Quoten je nach Altersgruppe oder Lebensphase?
Welche Rolle spielt die Wahrnehmung der Zugänglichkeit von Anlagevermögen bei der Entscheidung für Cash?
Wie lange verharren Privatanleger typischerweise in defensiven Cash-Positionen?
Welche Risiken bestehen, wenn Anleger auf "den richtigen Zeitpunkt" für den Einstieg in den Markt warten?
Analysen und Kommentare aus der Redaktion



Ähnliche Artikel
Team, das an diesem Artikel gearbeitet hat
Anastasiia hat 17 Jahre Erfahrung im Bereich Finanzen und Content-Marketing. Sie glaubt, dass Informationsunterstützung und Expertenmeinungen für den Erfolg neuer Investoren und Trader von großer Bedeutung sind.

-
 Afghanistan
-
 Albanien
-
 Algerien
-
 Angola
-
 Argentinien
-
 Armenien
-
 Aserbaidschan
-
 Australien
-
 Bahamas
-
 Bahrain
-
 Bangladesch
-
 Belarus
-
 Belgien
-
 Bolivien
-
 Botswana
-
 Brasilien
-
 Brunei Darussalam
-
 Bulgarien
-
 Chile
-
 China
-
 Costa Rica
-
 Côte d'Ivoire
-
 Deutschland
-
 Dominikanische Republik
-
 Dänemark
-
 Ecuador
-
 El Salvador
-
 Estland
-
 Eswatini
-
 Finnland
-
 Frankreich
-
 Georgien
-
 Ghana
-
 Griechenland
-
 Haiti
-
 Hongkong
-
 Indien
-
 Indonesien
-
 Irak
-
 Iran, Islamische Republik
-
 Irland
-
 Israel
-
 Italien
-
 Jamaika
-
 Japan
-
 Jemen
-
 Jordanien
-
 Kambodscha
-
 Kamerun
-
 Kanada
-
 Kasachstan
-
 Katar
-
 Kenia
-
 Kirgisistan
-
 Kolumbien
-
 Kongo
-
 Kongo-Kinshasa
-
 Korea
-
 Kroatien
-
 Kuba
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettland
-
 Libanon
-
 Libyen
-
 Litauen
-
 Luxemburg
-
 Madagaskar
-
 Malaysia
-
 Malta
-
 Marokko
-
 Mauritius
-
 Mexiko
-
 Moldawien
-
 Mongolei
-
 Montenegro
-
 Mosambik
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Neuseeland
-
 Niederlande
-
 Nigeria
-
 Nordmazedonien
-
 Norwegen
-
 Oman
-
 Pakistan
-
 Palästina
-
 Panama
-
 Papua-Neuguinea
-
 Paraguay
-
 Peru
-
 Philippinen
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Reunion
-
 Ruanda
-
 Rumänien
-
 Sambia
-
 Saudi-Arabien
-
 Schweden
-
 Schweiz
-
 Serbien
-
 Simbabwe
-
 Singapur
-
 Slowakei
-
 Slowenien
-
 Somalia
-
 Spanien
-
 Sri Lanka
-
 Syrien
-
 Südafrika
-
 Tadschikistan
-
 Taiwan, Provinz China
-
 Tansania
-
 Thailand
-
 Trinidad und Tobago
-
 Tschechien
-
 Tunesien
-
 Türkei
-
USA
-
 Uganda
-
 Ukraine
-
 Ungarn
-
 Uruguay
-
 Usbekistan
-
 VAE
-
 Venezuela
-
 Vereinigtes Königreich
-
 Vietnam
-
 Zypern
-
 Ägypten
-
 Äthiopien
-
 Österreich
- Forex
- Crypto












