
Was steckt hinter Syscos jüngstem Kursrückgang von 4,8 %?

Die Sysco Corporation (SYY) verlor 4,75 %, nachdem nach den Ergebnissen des ersten Geschäftsquartals und der aktualisierten Umsatzprognose für das Gesamtjahr breit angelegte Verkaufsdruck aufgekommen war. Der Kursrückgang wird dadurch verstärkt, dass SYY weiterhin unter seinem 20-, 50- und 200-Tage-Durchschnitt notiert, was den anhaltenden Abwärtsdruck unterstreicht.
Dieser Artikel wurde aus dem Original übersetzt. Lesen Sie die Originalversion unseres Korrespondenten hier.
 78.30
84.00
Das Wichtigste
- Sysco meldete für das erste Geschäftsquartal 2027 einen Umsatz von 21,7 Mrd. $, ein Plus von 2,8 % gegenüber dem Vorjahr, jedoch leicht unter den Schätzungen der Wall Street.
- Der GAAP-Gewinn je Aktie stieg um 10,1 % auf 1,09 $, während die Prognose für das jährliche Umsatzwachstum auf das untere Ende der Zielspanne von 6 % bis 7 % gesenkt wurde.
- Die Sysco-Aktie verlor 4,75 % auf 77,85 $ und notiert unter wichtigen gleitenden Durchschnitten. Erwartet wird eine Konsolidierung zwischen 76,63 $ und 81,64 $.
Angepasste Prognose und Übernahmepläne, während die Kursentwicklung hinter den Fundamentaldaten zurückbleibt
Die Sysco Corporation hat ihre Ergebnisse für das erste Geschäftsquartal 2027 vorgelegt. Der Umsatz belief sich auf 21,7 Mrd. $, ein Plus von 2,8 % gegenüber dem Vorjahreszeitraum, lag jedoch leicht unter einigen Konsensschätzungen an der Wall Street. Der GAAP-Gewinn je Aktie stieg um 10,1 % gegenüber dem Vorjahr auf 1,09 $, und das bereinigte Betriebsergebnis verbesserte sich; zugleich wurden ein höheres Absatzvolumen und eine Ausweitung der Margen gemeldet. Der operative Cashflow legte zu, obwohl das Nettoumlaufvermögen stieg. Die Prognosen für den bereinigten Gewinn je Aktie und das Absatzvolumen im Inland für das Gesamtjahr wurden bestätigt, während die Erwartungen für das jährliche Umsatzwachstum auf das untere Ende der bisherigen Zielspanne von 6 %–7 % gesenkt wurden. Das Unternehmen verfolgt weiterhin die geplante Übernahme von Restaurant Depot (Jetro) für 29 Mrd. $, die teilweise durch eine Anleiheemission im Umfang von 14,65 Mrd. $ finanziert wird. Für das Geschäftsjahr 2027 rechnet Sysco mit KI-gestützten Kosteneinsparungen von 100 Mio. $, doch die Aktie steht weiterhin unter dem Druck breit angelegter Verkäufe.
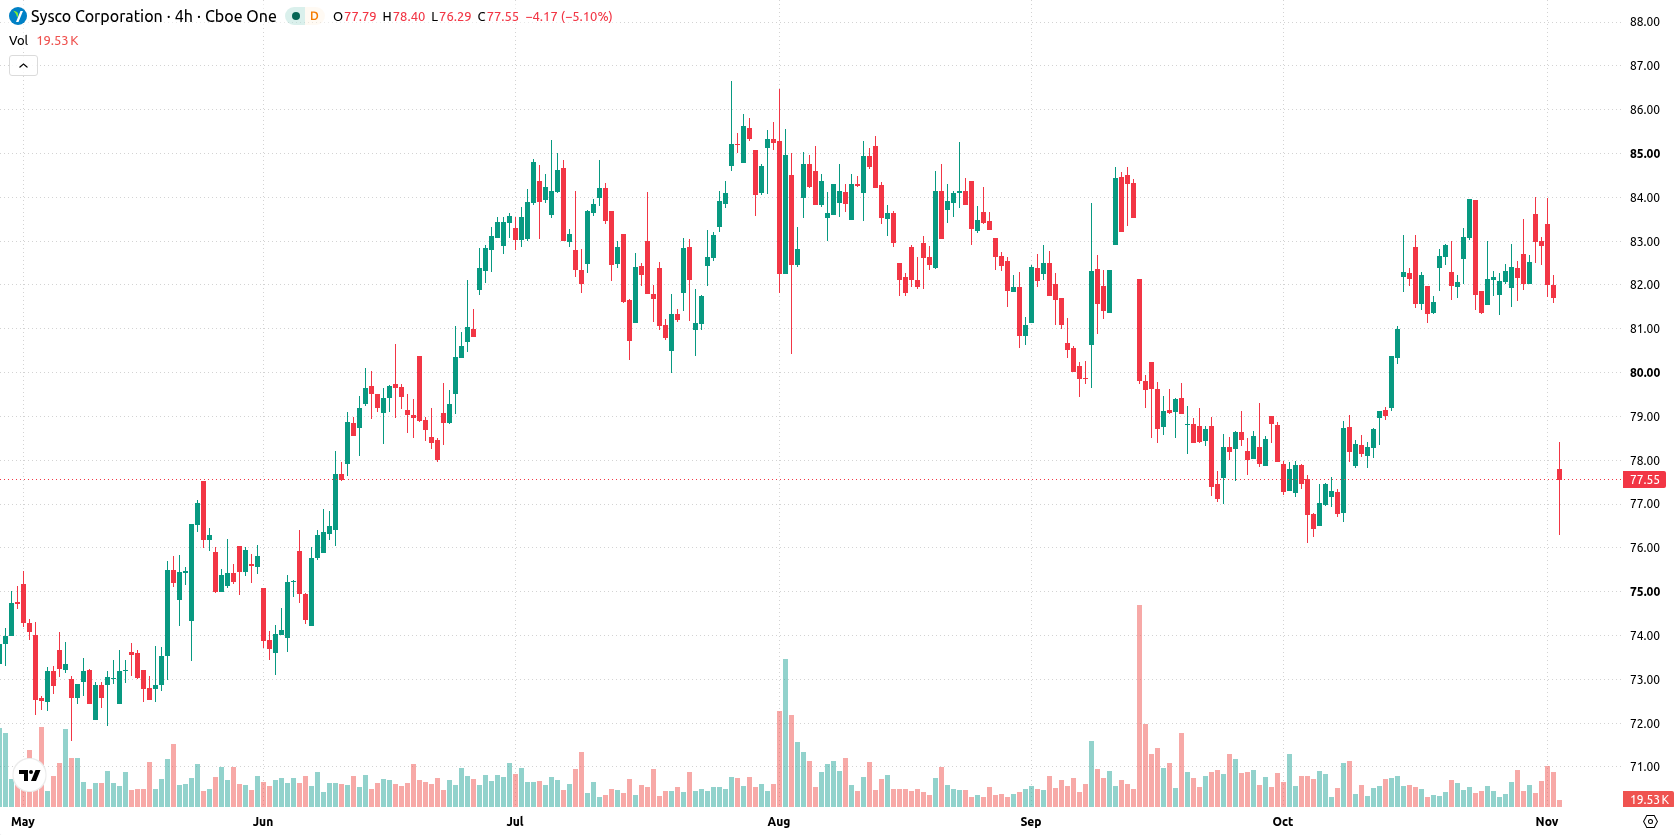
Gemischte Momentum-Signale: Der Kurs testet eine Unterstützung, während der Verkaufsdruck nachlässt
Sysco notiert unter seinem 20-, 50- und 200-Tage-Durchschnitt (80,96 $, 80,5 $ und 80,5 $), was auf anhaltenden Verkaufsdruck kurz-, mittel- und langfristig hindeutet. Der nächste Widerstand liegt bei 80,06 $ (Ichimoku-Kijun-Linie), die Unterstützung bei 76,63 $. Die Momentumindikatoren liefern ein gemischtes Bild: MACD und ADX signalisieren Käufe. CCI und RSI sind neutral, während sich der Stochastic RSI im überverkauften Bereich befindet – ein Hinweis auf eine mögliche Erschöpfung der Verkäufer, ohne dass damit eine Trendwende bestätigt wäre. Der Bull/Bear Power-Indikator zeigt, dass die Käufer im Tagesverlauf dominieren, und der Awesome Oscillator weist einen Aufwärtstrend auf. Die Intraday-Volatilität beträgt 2,99 %, und die jüngste Sitzung war nach einem anfänglichen Kurssprung von starkem Abwärtsdruck geprägt.
Zuvor hatten Analysten darauf hingewiesen, dass Sysco nach den Ergebnissen des ersten Geschäftsquartals und der Senkung der Umsatzprognose für das Gesamtjahr anhaltend unter Abwärtsdruck stand. Die neuesten Daten bestätigen diesen vorsichtigen Ausblick. Händler sollten in den kommenden Tagen die Unterstützung bei 76,63 $ auf Anzeichen eines weiter steigenden Abwärtsrisikos beobachten.





-
 Afghanistan
-
 Albanien
-
 Algerien
-
 Angola
-
 Argentinien
-
 Armenien
-
 Aserbaidschan
-
 Australien
-
 Bahamas
-
 Bahrain
-
 Bangladesch
-
 Belarus
-
 Belgien
-
 Bolivien
-
 Botswana
-
 Brasilien
-
 Brunei Darussalam
-
 Bulgarien
-
 Chile
-
 China
-
 Costa Rica
-
 Côte d'Ivoire
-
 Deutschland
-
 Dominikanische Republik
-
 Dänemark
-
 Ecuador
-
 El Salvador
-
 Estland
-
 Eswatini
-
 Finnland
-
 Frankreich
-
 Georgien
-
 Ghana
-
 Griechenland
-
 Haiti
-
 Hongkong
-
 Indien
-
 Indonesien
-
 Irak
-
 Iran, Islamische Republik
-
 Irland
-
 Israel
-
 Italien
-
 Jamaika
-
 Japan
-
 Jemen
-
 Jordanien
-
 Kambodscha
-
 Kamerun
-
 Kanada
-
 Kasachstan
-
 Katar
-
 Kenia
-
 Kirgisistan
-
 Kolumbien
-
 Kongo
-
 Kongo-Kinshasa
-
 Korea
-
 Kroatien
-
 Kuba
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettland
-
 Libanon
-
 Libyen
-
 Litauen
-
 Luxemburg
-
 Madagaskar
-
 Malaysia
-
 Malta
-
 Marokko
-
 Mauritius
-
 Mexiko
-
 Moldawien
-
 Mongolei
-
 Montenegro
-
 Mosambik
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Neuseeland
-
 Niederlande
-
 Nigeria
-
 Nordmazedonien
-
 Norwegen
-
 Oman
-
 Pakistan
-
 Palästina
-
 Panama
-
 Papua-Neuguinea
-
 Paraguay
-
 Peru
-
 Philippinen
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Reunion
-
 Ruanda
-
 Rumänien
-
 Sambia
-
 Saudi-Arabien
-
 Schweden
-
 Schweiz
-
 Serbien
-
 Simbabwe
-
 Singapur
-
 Slowakei
-
 Slowenien
-
 Somalia
-
 Spanien
-
 Sri Lanka
-
 Syrien
-
 Südafrika
-
 Tadschikistan
-
 Taiwan, Provinz China
-
 Tansania
-
 Thailand
-
 Trinidad und Tobago
-
 Tschechien
-
 Tunesien
-
 Türkei
-
USA
-
 Uganda
-
 Ukraine
-
 Ungarn
-
 Uruguay
-
 Usbekistan
-
 VAE
-
 Venezuela
-
 Vereinigtes Königreich
-
 Vietnam
-
 Zypern
-
 Ägypten
-
 Äthiopien
-
 Österreich
- Forex
- Crypto












