
Fair-Isaac-Aktien fallen um knapp 4 %, da ausgesetzte Aktienrückkäufe und Rechtskosten den Ausblick belasten

Fair Isaac Corporation (FICO) fiel um 3,6 %, nachdem das Unternehmen für sein viertes Geschäftsquartal und das Gesamtjahr ein starkes Umsatz- und Gewinnwachstum gemeldet hatte. Gleichzeitig belasteten ausgesetzte Aktienrückkäufe sowie die Unsicherheit im Zusammenhang mit Rechtskosten und neuen Preismodellen die Stimmung. Die rückläufige Dynamik verstärkt sich: Die Aktie notiert unter allen wichtigen gleitenden Durchschnitten, und anhaltender Verkaufsdruck belastet die Kursentwicklung zusätzlich.
Dieser Artikel wurde aus dem Original übersetzt. Lesen Sie die Originalversion unseres Korrespondenten hier.
 724.53
736.90
Das Wichtigste
- Fair Isaac meldete für das vierte Geschäftsquartal einen Umsatz von 657 Mio. $, ein Plus von 27 % gegenüber dem Vorjahr, sowie einen bereinigten Gewinn je Aktie (Non-GAAP) von 11,10 $. Beide Werte übertrafen den Konsens.
- Die Aktienrückkäufe beliefen sich im Jahresverlauf auf insgesamt 3,03 Mrd. $, wurden jedoch ausgesetzt, um der Schuldentilgung Vorrang einzuräumen. Der Verschuldungsgrad liegt nun beim 3,29-Fachen des Nettoschulden-EBITDA-Verhältnisses.
- Die Fair-Isaac-Aktie notiert unter den wichtigen gleitenden Durchschnitten und weist negative Momentum-Signale auf. Für die nächsten fünf Tage wird eine rückläufige Handelsspanne von 628,28 $ bis 735,53 $ prognostiziert.
Umsatzwachstum wird durch ausgesetzte Aktienrückkäufe und Rechtskosten überschattet, die den Ausblick belasten
Fair Isaac meldete für das vierte Geschäftsquartal einen Umsatz von 657 Mio. $, ein Plus von 27 % gegenüber dem Vorjahr. Der bereinigte Gewinn je Aktie (Non-GAAP) lag bei 11,10 $ und übertraf damit den Analystenkonsens. Im Laufe des Jahres kaufte das Unternehmen eigene Aktien im Wert von 3,03 Mrd. $ zurück, setzte das Programm jedoch aus, um der Schuldentilgung Vorrang einzuräumen. Der Verschuldungsgrad liegt nun beim 3,29-Fachen des Nettoschulden-EBITDA-Verhältnisses. Die operativen Margen wurden durch eine Rückstellung für Rechtsstreitigkeiten in Höhe von 65 Mio. $ und Restrukturierungskosten von 27 Mio. $ belastet, während das Unternehmen seine Abläufe auf KI ausrichtet. Ein Ausblick für das Geschäftsjahr 2027 wurde im Zusammenhang mit der Umstellung auf ein neues Preismodell für Hypotheken-Scores nicht vorgelegt, obwohl die Kursentwicklung weiterhin unter breitem Verkaufsdruck steht.
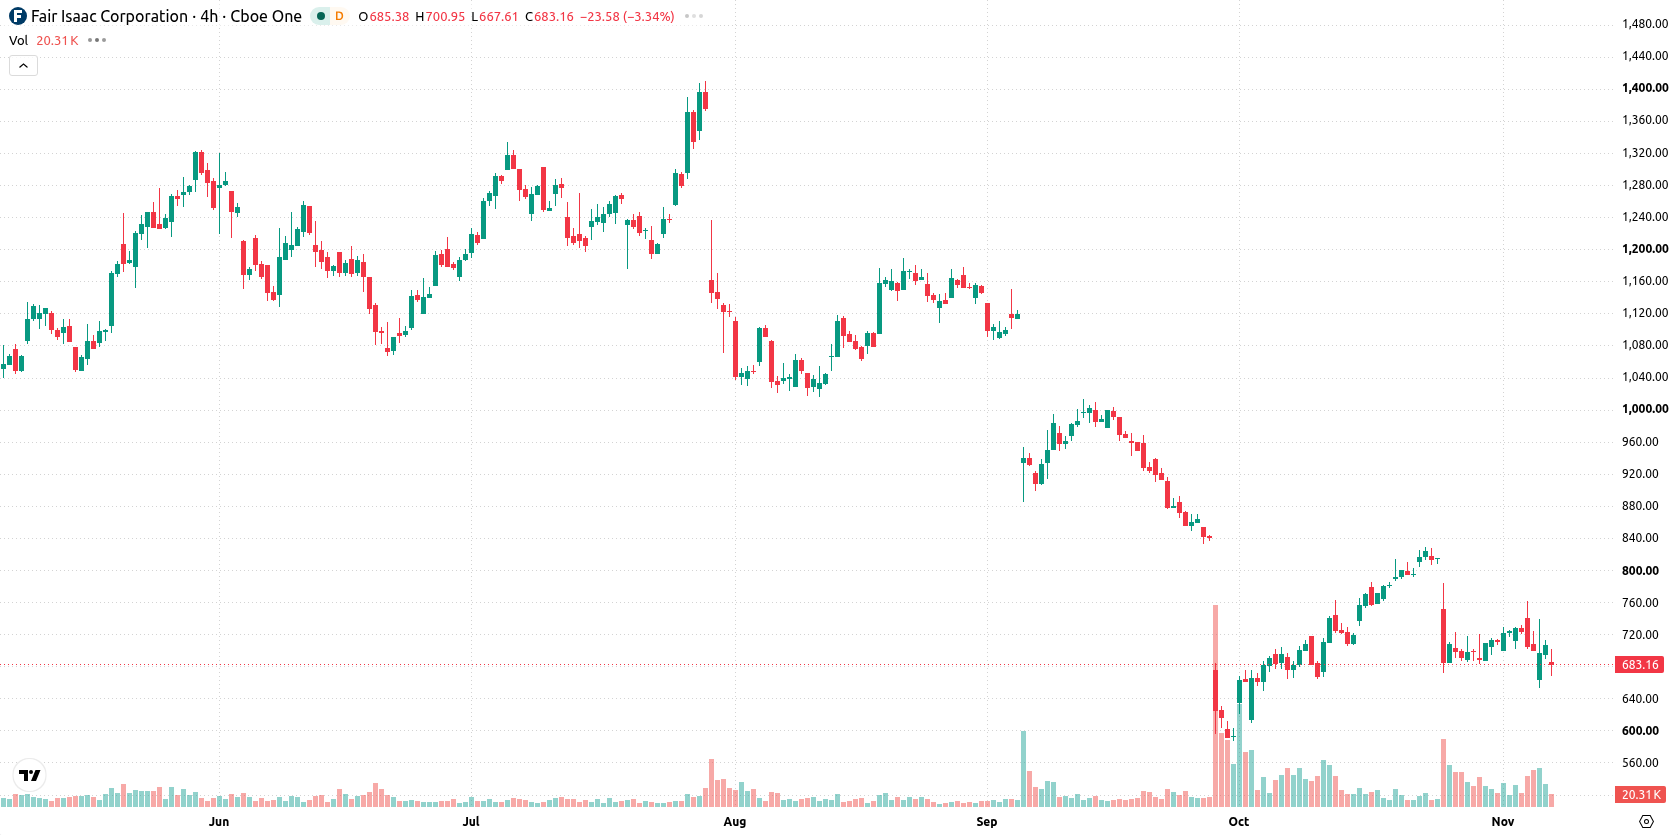
Anhaltender Verkaufsdruck: FICO notiert unter wichtigen Durchschnitten und die negative Dynamik dominiert
FICO notiert unter seinen gleitenden 20-, 50- und 200-Tage-Durchschnitten (738,91 $, 836,62 $ und 1.106 $). Das deutet auf Verkaufsdruck und eine rückläufige Dynamik kurz-, mittel- und langfristig hin. Der nächste Widerstand liegt beim heutigen Hoch von 700,83 $, während die unmittelbare Unterstützung beim Intraday-Tief von 667,18 $ liegt. Die Momentumindikatoren bleiben negativ, denn sowohl MACD als auch ADX signalisieren eine Verkaufstendenz. RSI, Stochastic RSI und CCI sind neutral und zeigen, dass keiner dieser Oszillatoren überkaufte oder überverkaufte Bereiche erreicht hat. Bull/Bear Power signalisiert, dass Käufer im Tagesverlauf dominieren. Insgesamt ist die Stimmung der Sitzung jedoch rückläufig, und nach einer Abwärtskurslücke hält der Druck an. Die Intraday-Volatilität lag bei 5,04 %.
Zuvor hatten Analysten darauf hingewiesen, dass Fair Isaac trotz vorübergehender Erholungen anhaltende technische Schwäche zeigte, wobei Verkäufer über alle Zeithorizonte hinweg die Kontrolle behielten. Der jüngste Ergebnisbericht und die operativen Updates bestätigen dieses rückläufige Bild: Die Abwärtsrisiken überwiegen, und im Fokus steht nun, ob die Unterstützung bei 667,18 $ in den kommenden Sitzungen hält.



Neueste Fair Isaac Corporation Nachrichten


-
 Afghanistan
-
 Albanien
-
 Algerien
-
 Angola
-
 Argentinien
-
 Armenien
-
 Aserbaidschan
-
 Australien
-
 Bahamas
-
 Bahrain
-
 Bangladesch
-
 Belarus
-
 Belgien
-
 Bolivien
-
 Botswana
-
 Brasilien
-
 Brunei Darussalam
-
 Bulgarien
-
 Chile
-
 China
-
 Costa Rica
-
 Côte d'Ivoire
-
 Deutschland
-
 Dominikanische Republik
-
 Dänemark
-
 Ecuador
-
 El Salvador
-
 Estland
-
 Eswatini
-
 Finnland
-
 Frankreich
-
 Georgien
-
 Ghana
-
 Griechenland
-
 Haiti
-
 Hongkong
-
 Indien
-
 Indonesien
-
 Irak
-
 Iran, Islamische Republik
-
 Irland
-
 Israel
-
 Italien
-
 Jamaika
-
 Japan
-
 Jemen
-
 Jordanien
-
 Kambodscha
-
 Kamerun
-
 Kanada
-
 Kasachstan
-
 Katar
-
 Kenia
-
 Kirgisistan
-
 Kolumbien
-
 Kongo
-
 Kongo-Kinshasa
-
 Korea
-
 Kroatien
-
 Kuba
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettland
-
 Libanon
-
 Libyen
-
 Litauen
-
 Luxemburg
-
 Madagaskar
-
 Malaysia
-
 Malta
-
 Marokko
-
 Mauritius
-
 Mexiko
-
 Moldawien
-
 Mongolei
-
 Montenegro
-
 Mosambik
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Neuseeland
-
 Niederlande
-
 Nigeria
-
 Nordmazedonien
-
 Norwegen
-
 Oman
-
 Pakistan
-
 Palästina
-
 Panama
-
 Papua-Neuguinea
-
 Paraguay
-
 Peru
-
 Philippinen
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Reunion
-
 Ruanda
-
 Rumänien
-
 Sambia
-
 Saudi-Arabien
-
 Schweden
-
 Schweiz
-
 Serbien
-
 Simbabwe
-
 Singapur
-
 Slowakei
-
 Slowenien
-
 Somalia
-
 Spanien
-
 Sri Lanka
-
 Syrien
-
 Südafrika
-
 Tadschikistan
-
 Taiwan, Provinz China
-
 Tansania
-
 Thailand
-
 Trinidad und Tobago
-
 Tschechien
-
 Tunesien
-
 Türkei
-
USA
-
 Uganda
-
 Ukraine
-
 Ungarn
-
 Uruguay
-
 Usbekistan
-
 VAE
-
 Venezuela
-
 Vereinigtes Königreich
-
 Vietnam
-
 Zypern
-
 Ägypten
-
 Äthiopien
-
 Österreich
- Forex
- Crypto












