
Pourquoi les investisseurs particuliers gardent-ils leur argent en liquidités ? | TU Research

Note éditoriale : Bien que nous adhérions à une stricte intégrité éditoriale, cet article peut contenir des références à des produits de nos partenaires. Voici comment nous gagnons de l'argent. Aucune des données et des informations contenues dans cette page Web ne constitue un conseil en investissement, conformément à notre clause de non-responsabilité.
L’analyse de TU Research, fondée sur un échantillon de 1 520 investisseurs particuliers, montre que les liquidités représentent toujours une part importante des portefeuilles : 41 % des répondants en détiennent au moins 20 % de leurs actifs investissables sous cette forme. L’incertitude des marchés est la principale raison invoquée (29 %), tandis que 24 % privilégient la sécurité financière. Bien que 43 % mettent de côté une partie de leurs liquidités pour acheter des actifs à moindre coût, seuls 26 % investiraient une somme importante après une baisse de 10 % du marché boursier, contre 35 % qui attendraient de nouvelles pertes ou renonceraient à investir. Seuls 32 % identifient correctement l’arbitrage à long terme entre la stabilité des liquidités et le potentiel de croissance des placements.
Les liquidités restent une composante importante des portefeuilles des investisseurs particuliers : elles offrent de la disponibilité, une sécurité financière et une protection contre les dépenses imprévues. Toutefois, conserver des sommes importantes en dehors des marchés financiers peut aussi faire manquer des occasions de placement à long terme. Pour les investisseurs particuliers, l’enjeu est de déterminer quand détenir des liquidités relève d’une décision financière avisée et quand cela devient une stratégie de market timing coûteuse.
Des études récentes menées par Vanguard, BlackRock et FINRA mettent en lumière le lien complexe entre confiance financière, perception du risque et participation aux marchés. Si les liquidités apportent stabilité et souplesse, l’incertitude liée aux marchés, la crainte des pertes et la difficulté à prendre des décisions de placement peuvent dissuader les investisseurs de faire fructifier leur argent.
Cela soulève une question plus générale sur le comportement des investisseurs particuliers : conservent-ils des réserves de liquidités avant tout pour protéger leur sécurité financière, ou attendent-ils des occasions de marché qui ne se présenteront peut-être jamais ? Comprendre les raisons qui motivent la détention de liquidités peut aider à expliquer comment les investisseurs concilient leurs besoins de liquidité, les risques de marché et leurs objectifs financiers à long terme.
L’étude vise à répondre à plusieurs questions clés :
Pourquoi les investisseurs conservent-ils d’importantes réserves de liquidités ?
Combien de temps les investisseurs sont-ils prêts à attendre avant d’investir ?
Qu’est-ce qui empêche les investisseurs d’injecter davantage d’argent sur les marchés financiers ?
Les investisseurs conservent-ils des liquidités pour acheter lors du prochain creux du marché ?
Une correction de 10 % du marché les inciterait-elle réellement à investir ?
Les investisseurs comprennent-ils le coût d’opportunité lié à la détention de liquidités ?
Qu’est-ce qui inciterait les investisseurs à réduire leurs liquidités ?
Résultats
Le cadre de recherche fait ressortir plusieurs tendances possibles :
Les liquidités représentent une part importante des portefeuilles. La répartition montre que 41 % des investisseurs détiennent au moins 20 % de leurs actifs en liquidités, dont 17 % avec une allocation d’au moins 40 %.
L’incertitude des marchés est la principale raison individuelle de détenir des liquidités. Elle représente 29 % des réponses, contre 24 % pour l’épargne de précaution et la sécurité financière.
De nombreux investisseurs attendent une baisse des prix. 43 % réservent au moins une partie de leurs liquidités à de futures occasions d’investissement, même si seuls 17 % décrivent cette part comme importante dans leurs avoirs en liquidités.
Attendre un repli du marché ne garantit pas d’en profiter pour acheter. Seulement 26 % investiraient un montant important après une baisse hypothétique de 10 % du marché actions, tandis que 35 % attendraient de nouvelles pertes ou éviteraient d’investir en raison du risque accru.
La peur des pertes est le principal obstacle individuel. Elle représente 28 % des réponses, suivie par l’insuffisance de l’épargne de précaution, à 22 %.
Dans ce scénario, la connaissance du coût d’opportunité des liquidités est limitée. Seuls 32 % choisissent la réponse qui reconnaît à la fois la stabilité des liquidités et le potentiel de croissance à long terme des investissements diversifiés.
La planification financière pourrait avoir plus d’influence que le market timing. Un plan d’investissement plus clair est la raison la plus souvent choisie pour réduire ses avoirs en liquidités, à 25 %, juste devant une forte baisse des marchés, à 23 %.

Avertissement sur les risques : Tous les investissements comportent des risques, y compris des pertes potentielles en capital. Les fluctuations économiques et l'évolution des marchés affectent les rendements, et 40 à 50 % des investisseurs obtiennent des résultats inférieurs à ceux de leur indice de référence. La diversification aide mais n'élimine pas les risques. Investissez judicieusement et consultez des conseillers financiers professionnels.
Validation institutionnelle
Les recherches institutionnelles suggèrent que la détention de liquidités tient à une combinaison de besoins de liquidité, de perception du risque de marché, de confiance financière et d’anticipations des rendements futurs.
Dans son rapport de décembre 2025, Bridging the Gap : From Saving to Investing, BlackRock a étudié les obstacles qui séparent l’épargne de l’investissement. L’entreprise a constaté que 62 % des adultes britanniques, soit environ 34 millions de personnes, n’investissaient pas. Le rapport a également mis en évidence des idées fausses concernant l’accès aux sommes investies. Parmi les personnes qui épargnent régulièrement en espèces, 36 % pensaient que les investissements n’étaient accessibles qu’en payant des pénalités ou des frais, tandis que 18 % croyaient que l’argent était bloqué pendant une période déterminée. Par ailleurs, 21 % ne savaient pas quelle affirmation concernant l’accès aux sommes investies était exacte.
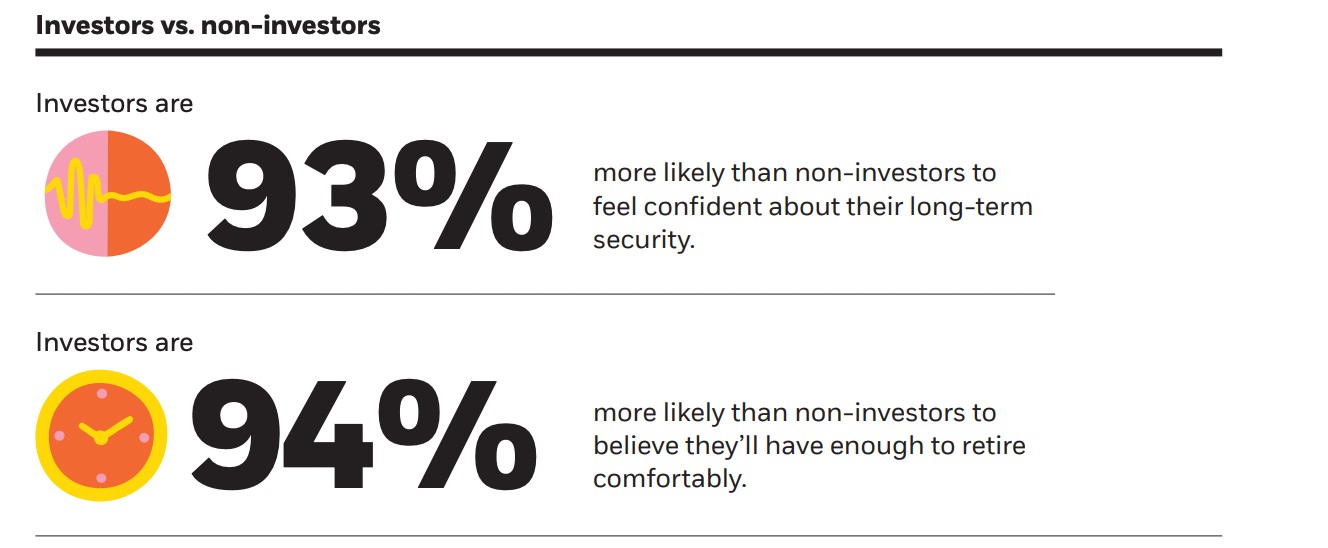
Ces résultats suggèrent que la préférence pour les liquidités ne s’explique pas nécessairement par l’espoir de bénéficier de meilleurs cours sur les marchés. Pour certains consommateurs, l’accessibilité perçue de l’épargne peut compter davantage que le rendement potentiel des investissements.
Dans son étude Cost Averaging : Invest Now or Temporarily Hold Your Cash ?, publiée en 2023, Vanguard a examiné le coût financier du report d’un investissement. À partir de données historiques sur les marchés, les chercheurs ont constaté que l’investissement d’un montant forfaitaire surperformait l’investissement progressif dans 68 % des cas. L’investissement progressif surperformait le maintien des fonds en liquidités dans 69 % des périodes étudiées, tandis qu’un investissement immédiat d’un montant forfaitaire surperformait les liquidités dans 70 % des cas. La comparaison portait sur des périodes glissantes d’un an et sur les rendements historiques de l’indice MSCI World entre 1976 et 2022.
Les résultats indiquent que le report d’un investissement peut avoir un coût d’opportunité mesurable. Vanguard reconnaît toutefois que les investisseurs particulièrement sensibles aux pertes peuvent préférer investir progressivement, car cela réduit le risque d’investir immédiatement tout le capital disponible juste avant une baisse du marché.
La FINRA Investor Education Foundation propose une perspective plus large sur la confiance des investisseurs et leur capacité financière. Son 2024 National Financial Capability Study contient des informations sur la détention de placements, la tolérance au risque, les connaissances en matière d’investissement et la prise de décisions financières. L’étude porte également sur l’épargne de précaution, un facteur important pour déterminer si les liquidités détenues traduisent une prudence excessive ou une protection financière nécessaire.
La question centrale n’est donc pas simplement de savoir si les investisseurs détiennent trop de liquidités, mais si la part qu’ils leur consacrent relève d’une planification financière délibérée ou de l’incertitude quant au moment d’investir.
Recherche théorique
La préférence des investisseurs particuliers pour les liquidités peut s’expliquer par la préférence pour la liquidité et l’aversion aux pertes. Les investisseurs peuvent choisir de conserver leurs fonds en liquidités, non seulement parce qu’ils en ont besoin pour y accéder immédiatement, mais aussi parce que l’incertitude quant à l’évolution future des marchés rend les pertes potentielles plus importantes à leurs yeux que les gains possibles.
Kahneman et Tversky ont étudié ce mécanisme dans Prospect Theory : An Analysis of Decision under Risk. Leurs recherches ont montré que les individus évaluent les gains et les pertes potentiels par rapport à un point de référence et réagissent souvent plus fortement aux pertes qu’aux gains équivalents. Cela permet d’expliquer pourquoi les investisseurs peuvent préférer la stabilité perçue des liquidités, même lorsque les investissements diversifiés offrent un potentiel de rendement à long terme supérieur.
Ce comportement peut également favoriser les décisions de market timing. Les investisseurs peuvent conserver des liquidités en attendant une baisse des prix des actifs, convaincus qu’une correction future du marché leur offrira un point d’entrée plus sûr. Cependant, lorsque les prix baissent, l’incertitude accrue peut renforcer la peur de nouvelles pertes plutôt qu’inciter à investir immédiatement.
Cela crée une tension entre sécurité financière et coût d’opportunité. Les liquidités assurent une disponibilité des fonds et réduisent l’exposition à la volatilité des marchés à court terme, mais rester longtemps à l’écart des marchés financiers peut limiter les rendements potentiels. Les investisseurs qui attendent les conditions idéales peuvent donc courir un autre risque : manquer des périodes de hausse des marchés en cherchant à éviter des pertes temporaires.
Le facteur déterminant n’est peut-être pas le montant des liquidités détenues par les investisseurs, mais la raison de cette allocation. Les liquidités réservées aux urgences remplissent une fonction différente de celles conservées indéfiniment dans l’attente d’une baisse des prix. Ce cadre théorique permet d’examiner si les investisseurs particuliers détiennent principalement des liquidités pour se protéger financièrement ou si l’incertitude et l’aversion aux pertes les dissuadent d’investir.
Données de l’enquête
Pour étudier l’influence des liquidités détenues sur les décisions d’investissement des particuliers, le cadre de recherche porte sur la répartition du portefeuille, les besoins de liquidité, le market timing, la confiance financière et la volonté d’investir lors des baisses des marchés.
Méthodologie
L’étude repose sur un questionnaire en ligne structuré utilisant la méthodologie CAWI.
Composition de l’échantillon : 1 520 investisseurs particuliers.
Couverture : Amérique du Nord, Europe, Asie, Amérique latine, Afrique et Moyen-Orient.
Âge : de 18 à 60 ans.
Critères de participation : personnes qui investissent ou négocient actuellement des actifs financiers.
Périmètre de l’étude : liquidités et équivalents de trésorerie, notamment les comptes d’épargne, les fonds monétaires et les soldes non investis sur des comptes de courtage. Les sommes nécessaires aux dépenses mensuelles courantes sont exclues.
Équipe de recherche
L’étude a été menée par nos experts :
Anastasiia Chabaniuk (auteure, recherche de TU) – conception de l’étude et interprétation.
Chinmay Soni (vérificateur des faits) – validation des données et vérification statistique.
Ciaran Ryan (rédacteur en chef) – supervision éditoriale et méthodologique.
Équipe de recherche de TU (Andrey Mastykin, Oleg Tkachenko) – collecte et analyse des données.
Quelle part de leurs portefeuilles les investisseurs particuliers conservent-ils en liquidités ?
La première question porte sur la part des actifs financiers investissables allouée aux liquidités et aux équivalents de trésorerie.
| Allocation en liquidités | Part |
|---|---|
| Moins de 5 % | 24 % |
| 5–9 % | 16 % |
| 10–19 % | 19 % |
| 20–39 % | 24 % |
| 40 % ou plus | 17 % |
Enseignement : La répartition montre que 41 % des investisseurs appartiennent à des catégories d’allocation en liquidités d’au moins 20 %, tandis que 17 % en détiennent 40 % ou plus. Cela indique que les liquidités peuvent constituer une part importante des portefeuilles des particuliers, et pas seulement un petit solde destiné aux opérations courantes. Toutefois, une allocation élevée en liquidités n’est pas nécessairement inadaptée lorsque les investisseurs ont d’importants besoins de liquidités à court terme.
Pourquoi les investisseurs conservent-ils des réserves de liquidités importantes ?
Les répondants devaient indiquer la principale raison pour laquelle ils conservaient leur argent en liquidités plutôt que de l’investir.
| Raison | Part |
|---|---|
| Incertitude liée aux marchés financiers | 29 % |
| Épargne de précaution et sécurité financière | 24 % |
| Attente de cours plus avantageux pour investir | 18 % |
| Taux d’intérêt attractifs sur les liquidités | 11 % |
| Dépenses importantes prévues | 9 % |
| Manque de confiance dans les décisions d’investissement | 6 % |
| Autre / ne sait pas | 3 % |
À retenir : L’incertitude liée aux marchés est la principale raison invoquée individuellement pour détenir des liquidités, à 29 %, mais l’épargne de précaution et les dépenses prévues représentent ensemble 33 %. Cette distinction suggère que la détention de liquidités ne s’explique pas uniquement par le pessimisme à l’égard des marchés. Pour de nombreux investisseurs, les liquidités répondent à un besoin financier pratique, tandis que d’autres retardent délibérément leurs investissements en raison de l’incertitude entourant les prix des actifs.
Combien de temps les investisseurs sont-ils prêts à rester en dehors des marchés ?
Les personnes interrogées ont été invitées à indiquer combien de temps elles seraient prêtes à conserver en liquidités l’argent destiné à investir, en attendant des conditions de marché plus favorables.
Durée d’attente prévue avant d’investir :
Moins d’un mois – 12 % ;
1–3 mois – 21 % ;
3–6 mois – 23 % ;
6–12 mois – 18 % ;
Plus d’un an – 11 % ;
Aucun délai défini / ne sait pas – 15 %.

À retenir : Près de trois investisseurs sur dix, soit 29 %, seraient prêts à attendre au moins six mois avant d’investir, tandis que 15 % n’ont fixé aucun délai. Une allocation défensive temporaire risque ainsi de devenir une stratégie d’investissement indéfinie. Les recherches historiques de Vanguard indiquent qu’un investissement différé peut réduire les rendements lorsque, pendant la période d’attente, les marchés financiers font mieux que les liquidités.
Qu’est-ce qui empêche les investisseurs d’investir davantage de leurs liquidités ?
Les personnes interrogées ont été invitées à désigner le principal obstacle qui les empêche d’affecter davantage de liquidités à des actifs financiers.
| Obstacle | Part |
|---|---|
| Crainte de perdre de l’argent | 28 % |
| Épargne de précaution insuffisante | 22 % |
| Incertitude quant aux valorisations du marché | 18 % |
| Incertitude concernant les revenus ou les dépenses personnels | 12 % |
| Difficulté à choisir des placements | 9 % |
| Les rendements des liquidités semblent actuellement suffisants | 7 % |
| Autre / ne sait pas | 4 % |
Point à retenir : La crainte des pertes est le principal frein individuel, citée par 28 % des répondants, mais les préoccupations liées à la sécurité financière comptent également. L’insuffisance de l’épargne de précaution et l’incertitude concernant les finances personnelles représentent ensemble 34 %. Ces résultats suggèrent que la réticence à investir peut refléter à la fois une aversion psychologique au risque et de réelles contraintes financières.
Les investisseurs détiennent-ils des liquidités pour profiter du prochain repli des marchés ?
Il a été demandé aux répondants s’ils conservaient actuellement des réserves de liquidités spécifiquement pour acheter des actifs financiers si les prix baissaient.
Liquidités réservées à de futures occasions d’achat :
Oui, une part importante de mes liquidités – 17 % ;
Oui, une part plus modeste de mes liquidités – 26 % ;
Non, les liquidités sont principalement détenues à d’autres fins – 49 % ;
Ne sait pas – 8 %.

Point à retenir : Au total, 43 % des répondants réservent au moins une partie de leurs liquidités à de futures occasions d’achat. Toutefois, seuls 17 % indiquent qu’il s’agit d’une part importante de leurs avoirs. Cela suggère que le market timing peut influencer l’allocation de liquidités, sans nécessairement être la principale raison pour laquelle les investisseurs en détiennent.
Les investisseurs achèteraient-ils réellement après une baisse de 10 % des marchés ?
Les répondants ont été invités à envisager un scénario dans lequel un indice boursier général reculait de 10 % sur une courte période, tandis que leur situation financière personnelle restait inchangée.
Il leur a été demandé comment ils réagiraient en utilisant l’argent actuellement disponible pour investir.
| Réponse | Part |
|---|---|
| Investir une part importante des liquidités disponibles | 26 % |
| Investir progressivement une petite somme | 31 % |
| Conserver ses liquidités et attendre une baisse plus importante | 21 % |
| Éviter d’investir en raison de l’augmentation des risques | 14 % |
| Je ne sais pas | 8 % |
Éclairage : Seuls 26 % investiraient une somme importante après une baisse de 10 %, tandis que 35 % attendraient une correction plus marquée ou éviteraient d’investir en raison de l’incertitude accrue. Par ailleurs, 31 % investiraient progressivement. Ces résultats montrent que les investisseurs qui espèrent une baisse des prix peuvent se montrer plus prudents lorsque celle-ci s’accompagne d’une volatilité des marchés.
Les investisseurs comprennent-ils le coût d’opportunité lié à la détention de liquidités ?
Les répondants ont été invités à comparer, dans une situation hypothétique, la détention de liquidités et l’investissement sur une période de dix ans.
On a supposé que les liquidités rapportaient 3 % par an, tandis qu’un portefeuille d’investissement diversifié affichait un rendement annuel moyen de 6 %. Ces hypothèses visaient à évaluer la compréhension du risque et des rendements potentiels, et non à prévoir les performances réelles.
| Réponse | Part |
|---|---|
| Les liquidités offrent de la stabilité, mais potentiellement une croissance plus faible à long terme | 32 % |
| Les liquidités sont toujours préférables, car elles évitent les pertes de marché | 19 % |
| Les liquidités et les investissements devraient produire des résultats similaires | 18 % |
| Le portefeuille d’investissement est certain de surperformer | 16 % |
| Je ne sais pas | 15 % |
Éclairage : Seuls 32 % choisissent la réponse qui reconnaît à la fois la stabilité relative des liquidités et l’avantage potentiel des investissements diversifiés en matière de croissance, selon les hypothèses indiquées. Les autres réponses témoignent soit d’une mauvaise compréhension du risque d’investissement, soit d’attentes irréalistes en matière de rendement, soit d’incertitude. Cette distinction est importante, car les liquidités peuvent réduire la volatilité à court terme sans nécessairement préserver le pouvoir d’achat à long terme.
Qu’est-ce qui inciterait les investisseurs à réduire leurs liquidités ?
Enfin, il a été demandé aux répondants quel facteur unique serait le plus susceptible de les inciter à investir une plus grande part de leurs liquidités disponibles.
Principaux facteurs incitant à réduire les liquidités :
Un plan d’investissement personnel plus clair – 25 % ;
Une baisse significative des prix des actifs – 23 % ;
Une plus grande sécurité financière ou une épargne de précaution – 19 % ;
Taux d’intérêt plus bas sur l’épargne en espèces – 13 % ;
Meilleure compréhension des produits d’investissement – 10 % ;
Conseils d’un professionnel de la finance de confiance – 6 % ;
Aucune raison / ne sait pas – 4 %.

À retenir : Un plan d’investissement plus clair est le facteur déclencheur le plus souvent cité, à 25 %, juste devant une forte baisse du marché, à 23 %. Par ailleurs, 19 % envisageraient d’investir davantage après avoir renforcé leur sécurité financière. Cela laisse penser que la réduction des liquidités détenues dépend autant de la planification financière et de la confiance que des conditions de marché. Seuls 13 % citent la baisse des taux d’épargne comme principal facteur déclencheur.
Conséquences pratiques pour les investisseurs particuliers
Les liquidités peuvent contribuer utilement à la stabilité financière, mais conserver des sommes importantes sans objectif précis peut aussi limiter les possibilités d’investissement à long terme. Les investisseurs devraient distinguer les sommes nécessaires à leurs besoins de liquidité du capital destiné à faire fructifier leur patrimoine.
Faites la différence entre l’épargne de précaution et le capital d’investissement. L’argent nécessaire pour faire face aux dépenses imprévues ou aux obligations à court terme ne doit pas être considéré de la même manière que les fonds destinés à un investissement à long terme.
Définissez l’objectif des liquidités détenues. Déterminez si elles sont conservées pour assurer votre sécurité financière, financer des achats prévus, gérer le risque du portefeuille ou saisir de futures occasions d’investissement.
Évitez d’attendre indéfiniment des conditions de marché idéales. Les investisseurs qui prévoient d’acheter après une correction devraient établir des règles d’investissement claires plutôt que de compter sur l’espoir imprécis d’une baisse des cours.
Évaluez le coût d’opportunité du maintien de liquidités.. Comparez les rendements attendus, après inflation, impôts et frais, avec ceux de placements adaptés.
Évaluez soigneusement les placements de trésorerie. Les comptes d’épargne, les fonds monétaires et les soldes de trésorerie sur les comptes de courtage diffèrent par leur rendement, leur liquidité, la protection des dépôts et le risque d’investissement.
Adaptez la part de liquidités à votre horizon d’investissement. Les objectifs financiers à court terme peuvent nécessiter des actifs plus stables, tandis qu’un horizon plus long peut offrir une plus grande capacité à tolérer les fluctuations du marché.
Envisagez d’investir progressivement si cela est approprié. Un calendrier d’investissement prédéfini peut aider les investisseurs qui ne sont pas à l’aise à l’idée d’investir une somme importante immédiatement, sans toutefois éliminer le risque de marché.
Réexaminez régulièrement la part de liquidités. Une position défensive adoptée lors d’une période d’incertitude antérieure peut ne plus correspondre à la situation financière ou aux objectifs d’investissement actuels.
Étant donné que le scénario de l’étude indique que 43 % des investisseurs gardent au moins une partie de leurs liquidités pour saisir de futures occasions d’achat, l’accès aux marchés financiers et les coûts de transaction peuvent influer sur leur capacité à mettre leurs projets à exécution. Le tableau suivant compare les courtiers en actions selon les exigences relatives aux comptes, les frais de négociation et les instruments disponibles.
| Revolut | SpeedTrader | Interactive Brokers | Fidelity | Moomoo | Zacks Trade | |
|---|---|---|---|---|---|---|
|
Compte min. |
Non | 2,500 | Non | Non | Non | 2,500 |
|
Frais min. |
£1.00/€1.00 | $0 | $1,00 | Non | Non | $2 |
|
Frais de base |
0.12%-0.25% | $0.0025/$0,0009 | 0-0,0035% | Non | Non | 0,01 $ par action |
|
Frais de base futures |
Non | Non spécifié | $0,25 | Variable | Variable | Non |
|
Frais min. futures |
Non | Non spécifié | $0,25 | Variable | Variable | Non |
|
Métaux |
Oui | Non | Oui | Oui | Oui | Non |
|
Forex |
Oui | Non | Oui | Oui | Oui | Non |
|
Crypto |
Oui | Non | Oui | Oui | Oui | Non |
|
Actions |
Oui | Oui | Oui | Oui | Oui | Oui |
|
Ouvrir un compte |
Voir la revue | Chez broker Votre capital est en danger.
|
Voir la revue | Voir la revue | Chez broker Votre capital est en danger.
|
Chez broker Votre capital est en danger.
|
Sources des données et méthodologie
BlackRock (2025). Bridging the Gap : From Saving to Investing.
BlackRock. Investor Insights & Trends in the UK.
Vanguard (2023). Finlay, M., and Zorn, J. Cost Averaging : Invest Now or Temporarily Hold Your Cash ?
FINRA Investor Education Foundation (2025). Investors in the United States : Results from the National Financial Capability Study.
FINRA Investor Education Foundation (2024). Étude nationale sur les compétences financières.
OCDE (2023). Enquête internationale OCDE/INFE 2023 sur la culture financière des adultes.
Kahneman, D., and Tversky, A. (1979). La théorie des perspectives : analyse des décisions en situation de risque. Econometrica, 47(2), 263–291.
IdSurvey. Méthodologie CAWI.
Volumes précédents de cette série
Conclusion
L’analyse montre que la principale force qui pousse les investisseurs particuliers à conserver d’importantes liquidités est l’incertitude face aux marchés et la crainte de pertes, au détriment du rendement à long terme. La majorité privilégie ainsi le confort et la sécurité d’une épargne rapidement accessible plutôt que les opportunités de croissance offertes par l’investissement, même si le coût d’opportunité est bien réel. Par exemple, seuls 26 % seraient prêts à investir massivement après une correction boursière de 10 pour cent, tandis qu’un plan d’investissement plus clair motiverait davantage à réduire leur excès de liquidités. Ce constat invite chaque investisseur à différencier intentionnellement l’épargne de précaution du capital destiné à croître, car l’attentisme excessif risque de coûter cher au fil du temps.
Foire aux questions
Quels sont les principaux risques à conserver une part importante de liquidités à long terme ?
Comment les taux d'intérêt influencent-ils la décision des investisseurs particuliers de détenir des liquidités ?
La liquidité est-elle perçue différemment selon les profils d'investisseurs ou leur situation géographique ?
Dans quelle mesure la connaissance du coût d’opportunité influence-t-elle la gestion des liquidités chez les investisseurs particuliers ?
Les meilleurs choix et analyses de la rédaction






Articles connexes
L'équipe qui a travaillé sur l'article
Anastasiia a 17 ans d'expérience dans la finance et le marketing de contenu. Elle croit que le soutien informationnel et l'opinion d'un expert sont grandement importants pour le succès des investisseurs et des traders débutants.

-
 Afghanistan
-
 Afrique du Sud
-
 Albanie
-
 Algérie
-
 Allemagne
-
 Angola
-
 Arabie Saoudite
-
 Argentine
-
 Arménie
-
 Australie
-
 Autriche
-
 Azerbaïdjan
-
 Bahamas
-
 Bahreïn
-
 Bangladesh
-
 Belarus
-
 Belgique
-
 Bolivie
-
 Botswana
-
 Brunei Darussalam
-
 Brésil
-
 Bulgarie
-
 Cambodge
-
 Cameroun
-
 Canada
-
 Chili
-
 Chine
-
 Chypre
-
 Colombie
-
 Congo
-
 Corée
-
 Costa Rica
-
 Croatie
-
 Cuba
-
 Côte d'Ivoire
-
 Danemark
-
 El Salvador
-
 Espagne
-
 Estonie
-
 Eswatini
-
 Finlande
-
 France
-
 Ghana
-
 Grèce
-
 Géorgie
-
 Haïti
-
 Hong Kong
-
 Hongrie
-
 Inde
-
 Indonésie
-
 Irak
-
 Iran, République islamique
-
 Irlande
-
 Israël
-
 Italie
-
 Jamaïque
-
 Japon
-
 Jordanie
-
 Kazakhstan
-
 Kenya
-
 Kirghizistan
-
 Koweït
-
 Laos
-
 Lesotho
-
 Lettonie
-
 Liban
-
 Libye
-
 Lituanie
-
 Luxembourg
-
 Macédoine du Nord
-
 Madagascar
-
 Malaisie
-
 Malte
-
 Maroc
-
 Mauritius
-
 Mexique
-
 Moldavie
-
 Mongolie
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibie
-
 Nigeria
-
 Norvège
-
 Nouvelle-Zélande
-
 Népal
-
 Oman
-
 Ouganda
-
 Ouzbékistan
-
 Pakistan
-
 Palestine
-
 Panama
-
 Papouasie-Nouvelle-Guinée
-
 Paraguay
-
 Pays-Bas
-
 Philippines
-
 Pologne
-
 Portugal
-
 Puerto Rico
-
 Pérou
-
 Qatar
-
 R. dém. du Congo
-
 Roumanie
-
 Royaume-Uni
-
 Rwanda
-
 République dominicaine
-
 Réunion
-
 Serbie
-
 Singapour
-
 Slovaquie
-
 Slovénie
-
 Somalie
-
 Sri Lanka
-
 Suisse
-
 Suède
-
 Syrie
-
 Tadjikistan
-
 Taiwan, Province de Chine
-
 Tanzanie
-
 Tchéquie
-
 Thaïlande
-
 Trinité-et-Tobago
-
 Tunisie
-
 Turquie
-
 Ukraine
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Yémen
-
 Zambie
-
 Zimbabwe
-
 Égypte
-
 Émirats Arabes Unis
-
 Équateur
-
États-Unis
-
 Éthiopie
- Forex
- Crypto












