
Panorama des principales émissions de sukuk au Bangladesh (2026)

Note éditoriale : Bien que nous adhérions à une stricte intégrité éditoriale, cet article peut contenir des références à des produits de nos partenaires. Voici comment nous gagnons de l'argent. Aucune des données et des informations contenues dans cette page Web ne constitue un conseil en investissement, conformément à notre clause de non-responsabilité.
Sukuk populaires au Bangladesh :
Safe Water Sukuk (ISIN : BDS092501059) — 5 ans, Ijarah, rendement de 4,69 %, finance l’approvisionnement national en eau, BDT 8 000 crore.
Primary Schools Sukuk (BDS092601050) — 5 ans, Ijarah, 4,65 %, soutient les infrastructures scolaires, BDT 5 000 crore.
IRIDP-3 green-sukuk (BDS092701051) — 5 ans, Istisna’a + Ijarah, 4,75 %, vise le développement rural, BDT 5 000 crore.
CDWSP Sukuk (BDS092901051) — 5 ans, Istisna’a + Ijarah, 10,40 %, destiné à l’eau potable et à l’assainissement, BDT 1 000 crore.
CIBRR-2 Sukuk (BDS093201071) — 7 ans, Istisna’a + Ijarah, 9,25 %, pour stimuler le développement socio-économique, BDT 3 000 crore.
RDIRWSP Sukuk (BDS093202072) — 7 ans, Ijarah, 10,50 %, axé sur les infrastructures rurales, BDT 2 000 crore.
Ces dernières années, les sukuk ont connu un essor important au Bangladesh en tant qu’alternative fiable aux obligations traditionnelles. Structurés de manière à éliminer le riba, ils génèrent des rendements grâce à la détention d’actifs réels et à leur mise en location. Depuis la première émission souveraine du Bangladesh en 2020, les sukuk ont contribué au financement de grands projets d’infrastructure nationaux et répondu à la demande croissante des investisseurs islamiques, institutionnels comme particuliers. Aujourd’hui, ils occupent une place centrale dans le paysage de l’investissement conforme à la charia du pays. Cet article présente les sukuk, explique comment y investir au Bangladesh et pourquoi ils constituent une solution d’investissement stable et conforme aux principes de la foi.
Avertissement sur les risques : Tous les investissements comportent des risques, y compris des pertes potentielles en capital. Les fluctuations économiques et l'évolution des marchés affectent les rendements, et 40 à 50 % des investisseurs obtiennent des résultats inférieurs à ceux de leur indice de référence. La diversification aide mais n'élimine pas les risques. Investissez judicieusement et consultez des conseillers financiers professionnels.
Qu’est-ce qu’un sukuk au Bangladesh ?
Un sukuk est un instrument d’investissement islamique conçu pour générer des rendements sans enfreindre les règles de l’islam relatives aux intérêts. Au Bangladesh, les sukuk reposent sur des modèles de partage des bénéfices ou de location : les investisseurs perçoivent des revenus liés à des projets ou à des actifs réels, plutôt que des intérêts fixes.
La première émission de sukuk au Bangladesh a été lancée par la Bangladesh Bank afin de financer notamment des routes, des infrastructures énergétiques et des réseaux d’approvisionnement en eau. Sa particularité : les investisseurs ne sont pas de simples prêteurs, mais deviennent copropriétaires du projet. Ils se partagent les bénéfices et les risques, et toutes les modalités de collecte, d’utilisation et de versement des fonds doivent être approuvées par des experts en finance islamique.
À la date de 2026, le gouvernement du Bangladesh avait levé avec succès BDT 19 000 crore grâce à quatre émissions distinctes d’obligations d’État structurées sous forme de sukuk souverains. Les investisseurs peuvent acheter des sukuk auprès de banques islamiques, et le rendement annuel moyen s’établit actuellement autour de 10,4 %. Ces placements conviennent aux particuliers à la recherche d’opportunités éthiques et peu risquées, conformes aux principes de la finance islamique.
Parmi les exemples connus figure le Government Investment Sukuk de BDT 8 000 crore, destiné à des projets d’approvisionnement en eau potable. Des banques comme Islami Bank Bangladesh et Standard Chartered Saadiq étudient également le recours aux sukuk dans le secteur privé. La possibilité de collaborer avec des pays comme la Malaisie et les Émirats arabes unis est particulièrement prometteuse : les sukuk pourraient bientôt jouer un rôle clé dans le financement de grands projets nationaux au Bangladesh, conformément aux principes de la foi islamique.
Voici quelques sukuk populaires au Bangladesh :
| ISIN | Nom du projet | Durée | Type de sukuk | Date d’émission | Date d’échéance | Taux de rendement/de location | Montant en circulation (BDT crore) |
|---|---|---|---|---|---|---|---|
| BDS092501059 | Approvisionnement en eau potable dans tout le pays | 5 ans | Ijarah | 29‑Dec‑2020 | 29‑Dec‑2025 | 4,69 % | 8,000 |
| BDS092601050 | Développement des infrastructures des écoles primaires publiques (1re phase) | 5 ans | Ijarah | 30‑Dec‑2021 | 30‑Dec‑2026 | 4,65 % | 5,000 |
| BDS092701051 | IRIDP‑3 Social Impact Sukuk | 5 ans | Istisna’a & Ijarah | 20‑Apr‑2022 | 20‑Apr‑2027 | 4,75 % | 5,000 |
| BDS092901051 | CDWSP Social Impact Sukuk | 5 ans | Istisna’a & Ijarah | 06‑Jun‑2024 | 06‑Jun‑2029 | 10,40 % | 1,000 |
| BDS093201071 | CIBRR‑2 Socio‑Economic Sukuk | 7 ans | Istisna’a & Ijarah | 13‑Mar‑2025 | 13‑Mar‑2032 | 9,25 % | 3,000 |
| BDS093202072 | RDIRWSP Socio‑Economic Development Sukuk | 7 ans | Ijarah | 20‑May‑2025 | 20‑May‑2032 | 10,50 % | 2,000 |
Vous pouvez investir dans les sukuk ci-dessus à partir de 10 000 BDT (environ 100 $), que vous soyez résident ou non-résident. Les résidents peuvent investir par l’intermédiaire de n’importe quelle banque agréée ou de n’importe quel teneur de marché principal, lors des adjudications publiques ou sur le marché secondaire. Les non-résidents doivent ouvrir un compte Taka pour investisseurs non-résidents (NITA) ou un compte de dépôt en devises auprès d’une banque bangladaise pour participer. Ces sukuk sont négociables, offrent des versements semestriels de bénéfices, et les investisseurs étrangers peuvent librement rapatrier leurs bénéfices.
Croissance des sukuk au Bangladesh
Depuis le lancement du premier sukuk, le gouvernement du Bangladesh a procédé à plusieurs émissions. Début 2025, la cinquième série a permis de lever 3 000 crore BDT afin de financer la construction de ponts ruraux dans 58 upazilas. Le montant total levé au moyen de sukuk au Bangladesh a atteint 22 000 crore BDT à la mi-2025, témoignant de l’intérêt croissant des investisseurs et de leur confiance dans ces instruments financiers islamiques.
Parmi les émissions les plus récentes figure le sukuk à impact social CDWSP d’une durée de 5 ans, lancé en juin 2024, qui offre un rendement locatif annuel de 10,40 %, versé tous les six mois. Cette émission a été allouée à hauteur de 85 % aux banques et institutions financières conformes à la Shariah, de 10 % aux guichets de banque islamique des banques conventionnelles, et de 5 % aux investisseurs particuliers et aux fonds de prévoyance.
L’investissement dans les obligations sukuk au Bangladesh gagne en popularité auprès des investisseurs particuliers et institutionnels, grâce à sa structure éthique et à ses rendements prévisibles. L’attrait du marché tient à son fondement conforme à la Shariah, qui offre une alternative intéressante aux instruments de dette conventionnels.
Depuis sa création :
Montant total des sukuk levés (au T2 2025). 22 000 crore BDT
Nombre de séries de sukuk. 5
Rendement de l’émission de 2024. 10,40 % par an
Répartition par catégorie d’investisseurs :
85 % – Banques et institutions financières islamiques.
10 % – Guichets islamiques des banques conventionnelles.
5 % – Investisseurs particuliers et fonds de prévoyance.
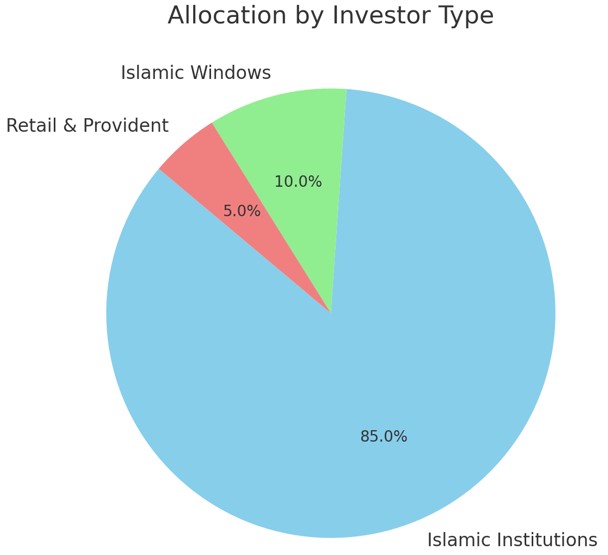
Le diagramme circulaire de la répartition des investisseurs montre que les banques islamiques dominent le marché avec une part de 85 %, suivies des guichets islamiques à 10 %. Les 5 % restants reviennent aux investisseurs particuliers et aux fonds de prévoyance.
Pourquoi investir dans les sukuk ?
Contrairement aux obligations conventionnelles, les sukuk représentent une participation à la propriété d’un actif tangible, d’un service ou d’un projet, et non une simple créance. Cette adossement à des actifs signifie que les rendements proviennent d’une activité économique réelle, et non du versement d’intérêts. Pour les investisseurs, cela se traduit par un lien plus éthique et transparent entre le capital et la productivité. Certaines structures de sukuk font même dépendre les versements des résultats du projet, intégrant ainsi des mécanismes de partage des risques davantage conformes aux principes de la finance islamique.
Un aspect souvent peu évoqué est la stabilité que les sukuk peuvent offrir sur les marchés frontières. Prenons l’exemple des obligations sukuk au Bangladesh. Émises pour financer des infrastructures et adossées à de véritables actifs de l’État, elles offrent une sécurité aux investisseurs tout en respectant les principes de la charia. Le recours par le gouvernement à des structures d’ijara (crédit-bail) permettait de générer des rendements à partir de revenus locatifs réels, et non de la spéculation. Ces instruments suscitent un intérêt croissant non seulement auprès des investisseurs pratiquants, mais aussi des institutions axées sur les critères ESG, qui privilégient un financement éthique et adossé à des actifs plutôt que des produits dérivés synthétiques.
| Avantage | Explication |
|---|---|
| Conformes à la charia | Évitent le riba (intérêt) et sont adossés à des actifs réels |
| Rendements stables | Généralement liés aux revenus locatifs de projets d’infrastructure |
| Garantie de l’État | Émis par le ministère des Finances ; faible risque de défaut |
| Négociables sur le marché secondaire | Après la livraison d’un tiers des actifs, les sukuk peuvent être vendus à des prix négociés |
| Diversification du portefeuille | Faible corrélation avec les actions et les instruments à revenu fixe conventionnels |
Comment acheter des obligations sukuk au Bangladesh
Investir dans les obligations sukuk au Bangladesh est une option viable pour les investisseurs institutionnels comme pour les particuliers admissibles. L’ensemble du processus est réglementé par la Bangladesh Bank et mené en coordination avec des banques conformes à la charia et le Central Depository Bangladesh Ltd. (CDBL), ce qui garantit la sécurité et la transparence des opérations pour les participants.
Ouvrir un compte d’investissement
La première étape consiste à ouvrir un compte d’investissement islamique ou un compte d’épargne Mudarabah auprès d’une banque certifiée conforme à la charia. Parmi les principales institutions proposant ce service figurent :
Islami Bank Bangladesh Ltd.
Al-Arafah Islami Bank
First Security Islami Bank
Exim Bank
Ces banques agissent souvent en qualité de Primary Dealers (PD) et aident les investisseurs à remplir les documents requis et à soumettre leurs offres lors des adjudications de sukuk.
Suivre les annonces de sukuk de la Bangladesh Bank
Toutes les prochaines émissions de sukuk sont annoncées officiellement par la Bangladesh Bank sur son portail consacré aux sukuk. Ces annonces sont également communiquées par l’intermédiaire des banques PD. Les périodes de souscription durent généralement de trois à cinq jours ouvrés et indiquent notamment les échéances, le rendement locatif et la structure des actifs sous-jacents.
Soumettre votre offre ou votre demande de souscription
Une fois le sukuk annoncé, vous pouvez soumettre votre offre en vous rendant au service d’investissement islamique de votre banque ou en remplissant son formulaire en ligne.
L’offre minimale est généralement de 10 000 BDT, les montants supplémentaires devant être des multiples de 5 000 BDT. Les investisseurs institutionnels soumettent généralement des offres à partir de 1 crore BDT (10 millions) ou davantage.
Il est important de soumettre votre offre avant la date limite, car les demandes tardives ne sont pas acceptées. Pour les émissions très demandées, comme le sukuk de juin 2024, dont la souscription a été dépassée de 2,5 fois, il est fortement conseillé de déposer votre offre rapidement.
Si vous souhaitez découvrir d’autres options d’investissement halal au Bangladesh, vous pouvez consulter l’un des guides suivants :
Actions halal au Bangladesh.
ETF halal et fonds indiciels au Bangladesh.
Fonds communs de placement halal au Bangladesh.
Par ailleurs, pour investir dans l’une des options d’investissement halal, vous aurez besoin d’un compte de trading islamique, proposé par quelques-uns des principaux courtiers internationaux. Nous les avons répertoriés dans le tableau ci-dessous pour vous aider :
| Moneta Markets | GTCFX | Exness | XM | Pocket Option | |
|---|---|---|---|---|---|
|
Sans Swap |
Oui | Oui | Oui | Oui | Oui |
|
ETF |
Oui | Non | Non | Non | Non |
|
Actions |
Oui | Oui | Oui | Oui | Oui |
|
Indices |
Oui | Oui | Oui | Oui | Oui |
|
Dépôt min., $ |
50 | 30 | 10 | 5 | 5 |
|
Réglementation |
FSCA, SCA, FCA | VFSC, FSC, FCA, ASIC | BVI FSC, FSCA SA, FSC (Mauritius), FSA (Seychelles), CMA (Kenya), JSC (Jordan) | CySEC, FSC (Belize), DFSA, FSCA, FSA (Seychelles), FSC (Mauritius), SCA (United Arab Emirates), CMA (Kenya) | MISA |
|
Score global de TU |
9.4 | 9.2 | 9.1 | 9.35 | 9.05 |
|
Ouvrir un compte |
Chez broker Votre capital est en danger. |
Chez broker Votre capital est en danger.
|
Chez broker Votre capital est en danger.
|
Chez broker Votre capital est en danger.
|
Chez broker Votre capital est en danger.
|
Paiement et attribution
Si votre offre est retenue, le paiement sera effectué depuis votre compte d’investissement. Les unités de sukuk qui vous sont attribuées seront créditées directement sur votre compte BO (Beneficiary Owner) auprès de CDBL, ce qui vous permettra d’en assurer la détention et le suivi en toute sécurité.
Conserver ou négocier vos sukuk
Vous pouvez choisir de conserver les sukuk jusqu’à leur échéance afin de récupérer l’intégralité de votre capital. Toutefois, dès qu’un tiers de l’actif sous-jacent a été livré, les sukuk peuvent être négociés sur le marché secondaire conformément aux principes de la finance islamique.
Les banques facturent généralement des frais de traitement ou de gestion des offres compris entre 0,10 % et 0,25 % ; il est donc préférable de vérifier le montant exact à l’avance.
Perspectives d’avenir
Le marché des sukuk au Bangladesh entre dans une nouvelle phase de croissance, portée par des réformes politiques, un élargissement de la base d’investisseurs et une meilleure adéquation avec les objectifs nationaux en matière d’infrastructures. Plusieurs initiatives clés étant en cours, le pays se positionne comme un pôle émergent de la finance islamique en Asie du Sud.
Une expansion portée par les politiques publiques
Le ministère des Finances a annoncé son intention de présenter un cadre national de politique sur les sukuk d’ici au dernier trimestre 2025. Une fois mise en œuvre, cette réforme devrait simplifier le processus d’émission et réduire le délai moyen de traitement, qui passerait de 45 jours à moins de 21 jours. Les transferts d’actifs et les procédures d’adjudication gagneraient ainsi en efficacité et en prévisibilité.
En outre, les modifications proposées à la loi de 1944 sur la dette publique devraient permettre de reconnaître officiellement les formats de sukuk numériques et ouvrir la voie à une intégration plus poussée des technologies financières dans la finance islamique. Un sukuk numérique est une version de cet instrument financier reposant sur la technologie. Il utilise des plateformes numériques, souvent des solutions fondées sur la blockchain ou les technologies financières, pour émettre, gérer et négocier les sukuk de manière plus efficace et transparente. Il allège les tâches administratives et rapproche la finance islamique des infrastructures numériques modernes.
Objectifs d’inclusion financière
La Bangladesh Bank s’est fixé pour objectif d’intégrer 1 million de nouveaux investisseurs particuliers au marché des sukuk d’ici 2027. Pour soutenir cette ambition, le Central Shariah Board for Islamic Banks a lancé un programme pilote proposant des unités de sukuk à partir de seulement 5 000 BDT (environ 45 USD). Elles seront accessibles par l’intermédiaire de services bancaires via des agents et de points de microfinance islamique dans 40 districts ruraux, afin d’élargir l’accès au-delà des centres urbains. Cette initiative marque une étape importante dans le développement de l’investissement en sukuk au Bangladesh, en mettant l’accent sur l’inclusion financière à l’échelle locale.
Sukuk liés aux infrastructures
En 2026, plus de 6 000 crore BDT (environ 550 millions USD) de nouvelles émissions de sukuk sont prévues, les fonds étant affectés à des projets d’infrastructure précis. Il s’agit notamment de reconstruire 62 ponts d’Upazila, de construire une centrale solaire hybride entre Dhaka et Mymensingh, qui devrait produire 150 MW, et de mettre en place des systèmes de purification de l’eau dans six grandes municipalités. Ces projets suivront un modèle à fonds affectés, dans lequel les paiements de crédit-bail ou de loyer proviendront des revenus d’exploitation des infrastructures sous-jacentes. Ce modèle d’émission ciblée est devenu un élément central de la réussite des initiatives liées aux sukuk au Bangladesh.
Cotation des sukuk sur plusieurs marchés
Les sukuk à double cotation sont des certificats financiers islamiques cotés simultanément sur deux marchés boursiers différents, souvent dans des pays distincts. Cela permet aux émetteurs d’atteindre un plus grand nombre d’investisseurs internationaux tout en améliorant la liquidité et la visibilité. Dans ce contexte, le Bangladesh s’efforce d’émettre des sukuk qui seraient cotés à la fois sur le marché local et sur des marchés internationaux comme Nasdaq Dubai.
Souvent comparés aux obligations islamiques, les sukuk sont des instruments d’investissement conformes aux principes de la charia : ils excluent les revenus fondés sur les intérêts et sont généralement adossés à des actifs tangibles. Associés à des objectifs ESG (environnementaux, sociaux et de gouvernance), par exemple dans le cas des sukuk verts, ces instruments attirent les investisseurs soucieux des enjeux sociaux, notamment dans le monde de la finance islamique.
Optimiser le rendement des sukuk au Bangladesh en anticipant les émissions publiques et en ciblant les tranches liées à des projets

Beaucoup pensent que les sukuk fonctionnent comme n’importe quelle autre obligation, mais au Bangladesh, ils présentent un avantage supplémentaire. Comme de nombreux sukuk sont directement liés à des projets publics précis, vous pouvez prendre de l’avance en surveillant le lancement imminent de ces projets. Les plans de développement publics donnent généralement des indications sur la date d’émission de nouveaux sukuk. Si vous investissez au début de la phase de financement, vous pouvez souvent obtenir de meilleurs rendements, car le risque légèrement plus élevé que vous prenez au départ est pris en compte dans le versement.
Un autre aspect souvent négligé consiste à choisir des sukuk liés à des secteurs précis, comme les transports ou l’énergie. Ils sont non seulement garantis par l’État, mais comportent aussi des étapes clés clairement définies pour les projets. En suivant l’avancement concret du projet, vous pouvez souvent anticiper le versement de primes ou une hausse des paiements. Il ne s’agit pas simplement d’attendre, mais de lire attentivement les conditions et de suivre les progrès réels. C’est ainsi que vous pouvez investir plus judicieusement dans les sukuk.
Conclusion
Les obligations sukuk au Bangladesh s’imposent comme une solution d’investissement de plus en plus prisée pour ceux qui recherchent des placements éthiques, sûrs et conformes à la charia. Leur succès repose sur une structure adossée à des actifs réels, qui allie rendement stable et impact direct sur le développement des infrastructures du pays, comme en témoignent les projets d’approvisionnement en eau potable ou de ponts ruraux. Grâce à la volonté du gouvernement de moderniser le cadre réglementaire et d’élargir l’accès à un public toujours plus large, les sukuk devraient jouer un rôle clé dans la croissance de la finance islamique au Bangladesh. Investir dans les sukuk, c’est choisir la transparence et la responsabilité, et participer à la construction d’un avenir financier durable et inclusif pour toute la nation.
Foire aux questions
Quels sont les montants minimum et les modalités de souscription pour investir dans les sukuk au Bangladesh en 2026 ?
Comment les revenus des sukuk sont-ils versés aux investisseurs au Bangladesh ?
Quelle différence existe-t-il entre les principaux types de sukuk émis au Bangladesh ?
En quoi l’essor des sukuk contribue-t-il à l’inclusion financière et au développement régional au Bangladesh ?
Les meilleurs choix et analyses de la rédaction






Articles connexes
L'équipe qui a travaillé sur l'article
Alamin Morshed est un collaborateur de Traders Union. Il se spécialise dans la rédaction d'articles pour les entreprises qui souhaitent améliorer leur classement dans les moteurs de recherche Google afin de rivaliser avec leurs concurrents.

-
 Afghanistan
-
 Afrique du Sud
-
 Albanie
-
 Algérie
-
 Allemagne
-
 Angola
-
 Arabie Saoudite
-
 Argentine
-
 Arménie
-
 Australie
-
 Autriche
-
 Azerbaïdjan
-
 Bahamas
-
 Bahreïn
-
 Bangladesh
-
 Belarus
-
 Belgique
-
 Bolivie
-
 Botswana
-
 Brunei Darussalam
-
 Brésil
-
 Bulgarie
-
 Cambodge
-
 Cameroun
-
 Canada
-
 Chili
-
 Chine
-
 Chypre
-
 Colombie
-
 Congo
-
 Corée
-
 Costa Rica
-
 Croatie
-
 Cuba
-
 Côte d'Ivoire
-
 Danemark
-
 El Salvador
-
 Espagne
-
 Estonie
-
 Eswatini
-
 Finlande
-
 France
-
 Ghana
-
 Grèce
-
 Géorgie
-
 Haïti
-
 Hong Kong
-
 Hongrie
-
 Inde
-
 Indonésie
-
 Irak
-
 Iran, République islamique
-
 Irlande
-
 Israël
-
 Italie
-
 Jamaïque
-
 Japon
-
 Jordanie
-
 Kazakhstan
-
 Kenya
-
 Kirghizistan
-
 Koweït
-
 Laos
-
 Lesotho
-
 Lettonie
-
 Liban
-
 Libye
-
 Lituanie
-
 Luxembourg
-
 Macédoine du Nord
-
 Madagascar
-
 Malaisie
-
 Malte
-
 Maroc
-
 Mauritius
-
 Mexique
-
 Moldavie
-
 Mongolie
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibie
-
 Nigeria
-
 Norvège
-
 Nouvelle-Zélande
-
 Népal
-
 Oman
-
 Ouganda
-
 Ouzbékistan
-
 Pakistan
-
 Palestine
-
 Panama
-
 Papouasie-Nouvelle-Guinée
-
 Paraguay
-
 Pays-Bas
-
 Philippines
-
 Pologne
-
 Portugal
-
 Puerto Rico
-
 Pérou
-
 Qatar
-
 R. dém. du Congo
-
 Roumanie
-
 Royaume-Uni
-
 Rwanda
-
 République dominicaine
-
 Réunion
-
 Serbie
-
 Singapour
-
 Slovaquie
-
 Slovénie
-
 Somalie
-
 Sri Lanka
-
 Suisse
-
 Suède
-
 Syrie
-
 Tadjikistan
-
 Taiwan, Province de Chine
-
 Tanzanie
-
 Tchéquie
-
 Thaïlande
-
 Trinité-et-Tobago
-
 Tunisie
-
 Turquie
-
 Ukraine
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Yémen
-
 Zambie
-
 Zimbabwe
-
 Égypte
-
 Émirats Arabes Unis
-
 Équateur
-
États-Unis
-
 Éthiopie
- Forex
- Crypto












