
Qu’est-ce qui explique la récente envolée de l’action Sirius XM ?

Sirius XM Holdings Inc. (SIRI) a progressé de 4,3 % après avoir annoncé une hausse de 7 % de son bénéfice net au troisième trimestre et relevé ses prévisions de chiffre d’affaires annuel, ravivant l’optimisme des investisseurs. Cette progression s’appuie sur le fait que SIRI évolue au-dessus de toutes ses principales moyennes mobiles, signe d’un fort momentum haussier à court, moyen et long terme.
Cet article a été traduit de l'original. Lisez la version originale de notre correspondant ici.
 32.33
33.17
Points forts
- Sirius XM Holdings a enregistré un bénéfice net de 317 millions de dollars au troisième trimestre 2026, en hausse de 7 % sur un an, et un BPA ajusté de 78 cents, supérieur aux prévisions des analystes.
- Le chiffre d’affaires trimestriel s’est établi à 2,153 milliards de dollars, en léger recul sur un an. L’entreprise a conservé environ 33 millions d’abonnés payants et relevé ses prévisions de chiffre d’affaires pour 2026 à 8,55 milliards de dollars.
- L’action Sirius XM évolue nettement au-dessus de ses principales moyennes mobiles, avec un momentum haussier à court et long terme. Elle devrait s’échanger dans une fourchette comprise entre 27,14 $ et 29 $ la semaine prochaine.
Stabilité du nombre d’abonnés et nouveaux partenariats, tandis que le chiffre d’affaires recule légèrement
Sirius XM Holdings a publié ses résultats financiers du troisième trimestre 2026 : le bénéfice net a progressé de 7 % sur un an, à 317 millions de dollars, et le bénéfice ajusté par action s’est établi à 78 cents, dépassant les prévisions des analystes. Le chiffre d’affaires trimestriel s’est élevé à 2,153 milliards de dollars, en léger recul par rapport à l’année précédente, principalement en raison de la baisse des ventes d’équipements liée à la hausse du coût de la mémoire pour les appareils. L’entreprise a maintenu son portefeuille d’abonnés payants autour de 33 millions, relevé ses prévisions de chiffre d’affaires pour 2026 à environ 8,55 milliards de dollars, déclaré un dividende trimestriel en numéraire de 0,27 $ par action et annoncé de nouveaux partenariats de contenu, notamment un accord avec YouTube Audio et le lancement de SiriusXM Sports Pass.
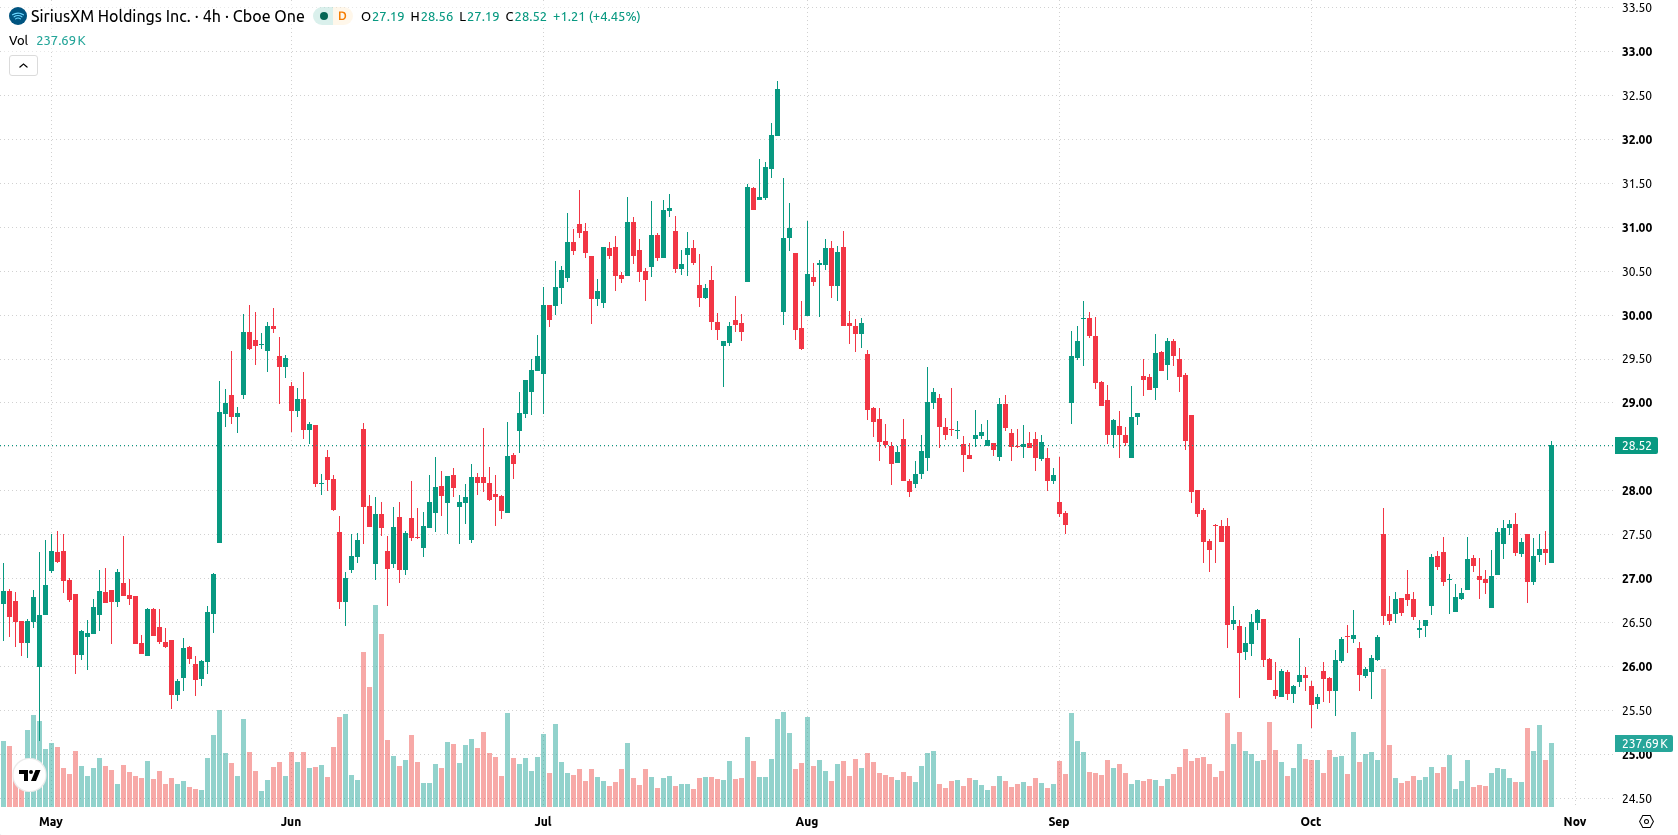
Le momentum haussier se maintient grâce à la configuration des supports et des résistances
Sirius XM évolue nettement au-dessus de ses moyennes mobiles à 20, 50 et 200 jours, situées respectivement à 26,74 $, 27,51 $ et 26,15 $, ce qui témoigne d’un momentum haussier persistant à court, moyen et long terme. La résistance à court terme se situe à 28,53 $, tandis que le support immédiat est à 27,73 $. La configuration haussière des moyennes à 50 et 200 jours renforce les perspectives positives à moyen et long terme.
Il avait précédemment été rapporté que Sirius XM subissait des pressions vendeuses persistantes et affichait un momentum faible, suscitant des inquiétudes quant à une hausse du risque de baisse. La configuration technique actuelle marque un net retour du momentum haussier. Les traders devraient donc surveiller une cassure confirmée au-dessus de 29 $ comme signal d’un potentiel de hausse supplémentaire.



Dernières actualités d’Sirius XM Holding


-
 Afghanistan
-
 Afrique du Sud
-
 Albanie
-
 Algérie
-
 Allemagne
-
 Angola
-
 Arabie Saoudite
-
 Argentine
-
 Arménie
-
 Australie
-
 Autriche
-
 Azerbaïdjan
-
 Bahamas
-
 Bahreïn
-
 Bangladesh
-
 Belarus
-
 Belgique
-
 Bolivie
-
 Botswana
-
 Brunei Darussalam
-
 Brésil
-
 Bulgarie
-
 Cambodge
-
 Cameroun
-
 Canada
-
 Chili
-
 Chine
-
 Chypre
-
 Colombie
-
 Congo
-
 Corée
-
 Costa Rica
-
 Croatie
-
 Cuba
-
 Côte d'Ivoire
-
 Danemark
-
 El Salvador
-
 Espagne
-
 Estonie
-
 Eswatini
-
 Finlande
-
 France
-
 Ghana
-
 Grèce
-
 Géorgie
-
 Haïti
-
 Hong Kong
-
 Hongrie
-
 Inde
-
 Indonésie
-
 Irak
-
 Iran, République islamique
-
 Irlande
-
 Israël
-
 Italie
-
 Jamaïque
-
 Japon
-
 Jordanie
-
 Kazakhstan
-
 Kenya
-
 Kirghizistan
-
 Koweït
-
 Laos
-
 Lesotho
-
 Lettonie
-
 Liban
-
 Libye
-
 Lituanie
-
 Luxembourg
-
 Macédoine du Nord
-
 Madagascar
-
 Malaisie
-
 Malte
-
 Maroc
-
 Mauritius
-
 Mexique
-
 Moldavie
-
 Mongolie
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibie
-
 Nigeria
-
 Norvège
-
 Nouvelle-Zélande
-
 Népal
-
 Oman
-
 Ouganda
-
 Ouzbékistan
-
 Pakistan
-
 Palestine
-
 Panama
-
 Papouasie-Nouvelle-Guinée
-
 Paraguay
-
 Pays-Bas
-
 Philippines
-
 Pologne
-
 Portugal
-
 Puerto Rico
-
 Pérou
-
 Qatar
-
 R. dém. du Congo
-
 Roumanie
-
 Royaume-Uni
-
 Rwanda
-
 République dominicaine
-
 Réunion
-
 Serbie
-
 Singapour
-
 Slovaquie
-
 Slovénie
-
 Somalie
-
 Sri Lanka
-
 Suisse
-
 Suède
-
 Syrie
-
 Tadjikistan
-
 Taiwan, Province de Chine
-
 Tanzanie
-
 Tchéquie
-
 Thaïlande
-
 Trinité-et-Tobago
-
 Tunisie
-
 Turquie
-
 Ukraine
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Yémen
-
 Zambie
-
 Zimbabwe
-
 Égypte
-
 Émirats Arabes Unis
-
 Équateur
-
États-Unis
-
 Éthiopie
- Forex
- Crypto












