
Pourquoi l’action Mattel progresse-t-elle de 3,9 % aujourd’hui ?

Mattel Inc. (MAT) a progressé de 3,93 %, les investisseurs ayant réagi à la mise à jour des prévisions pour l’ensemble de l’exercice 2026, qui met l’accent sur un regain d’attention porté à l’exécution et aux investissements stratégiques, malgré les inquiétudes persistantes liées à l’essoufflement de la demande des consommateurs. La hausse semble limitée : la pression à court terme reste visible, le titre évoluant sous sa moyenne mobile à 20 jours et faisant face à une résistance toute proche.
Cet article a été traduit de l'original. Lisez la version originale de notre correspondant ici.
 15.70
16.25
Points forts
- Mattel a révisé ses perspectives pour 2026 et prévoit une croissance des ventes nettes de 1 % à 4 % à taux de change constants, ainsi qu’un chiffre d’affaires compris entre 5,4 et 5,6 milliards de dollars.
- Les bénéfices trimestriels ont profité des remboursements de droits de douane, mais la demande des consommateurs s’est affaiblie à la fin du T3 et au T4, incitant la direction à mettre l’accent sur l’exécution et les investissements stratégiques.
- L’action Mattel s’échange à 15,96 $, avec des signaux techniques contrastés, une fourchette prévisionnelle sur cinq jours de 15,21 $ à 16,71 $ et une probabilité de hausse de 64 %.
Les remboursements de droits de douane dopent les bénéfices, tandis que les perspectives prudentes s’inscrivent dans un changement de direction
Mattel a révisé ses prévisions pour l’ensemble de l’exercice 2026, évoquant l’affaiblissement de la demande des consommateurs à la fin du T3 et sa persistance au T4, tandis que les remboursements de droits de douane ont contribué à la hausse des bénéfices trimestriels. Lors de son premier appel sur les résultats en tant que président du conseil d’administration et PDG, Roger Lynch a souligné la nécessité d’améliorer l’exécution et d’accroître les investissements stratégiques. L’entreprise prévoit une croissance des ventes nettes de 1 % à 4 % sur l’ensemble de l’exercice, à taux de change constants, une marge brute ajustée d’environ 48 %, un résultat opérationnel ajusté compris entre 500 et 570 millions de dollars, et un BPA ajusté compris entre 1,05 et 1,20 $. Mattel a également fixé ses prévisions de chiffre d’affaires pour l’exercice 2026 entre 5,4 et 5,6 milliards de dollars.
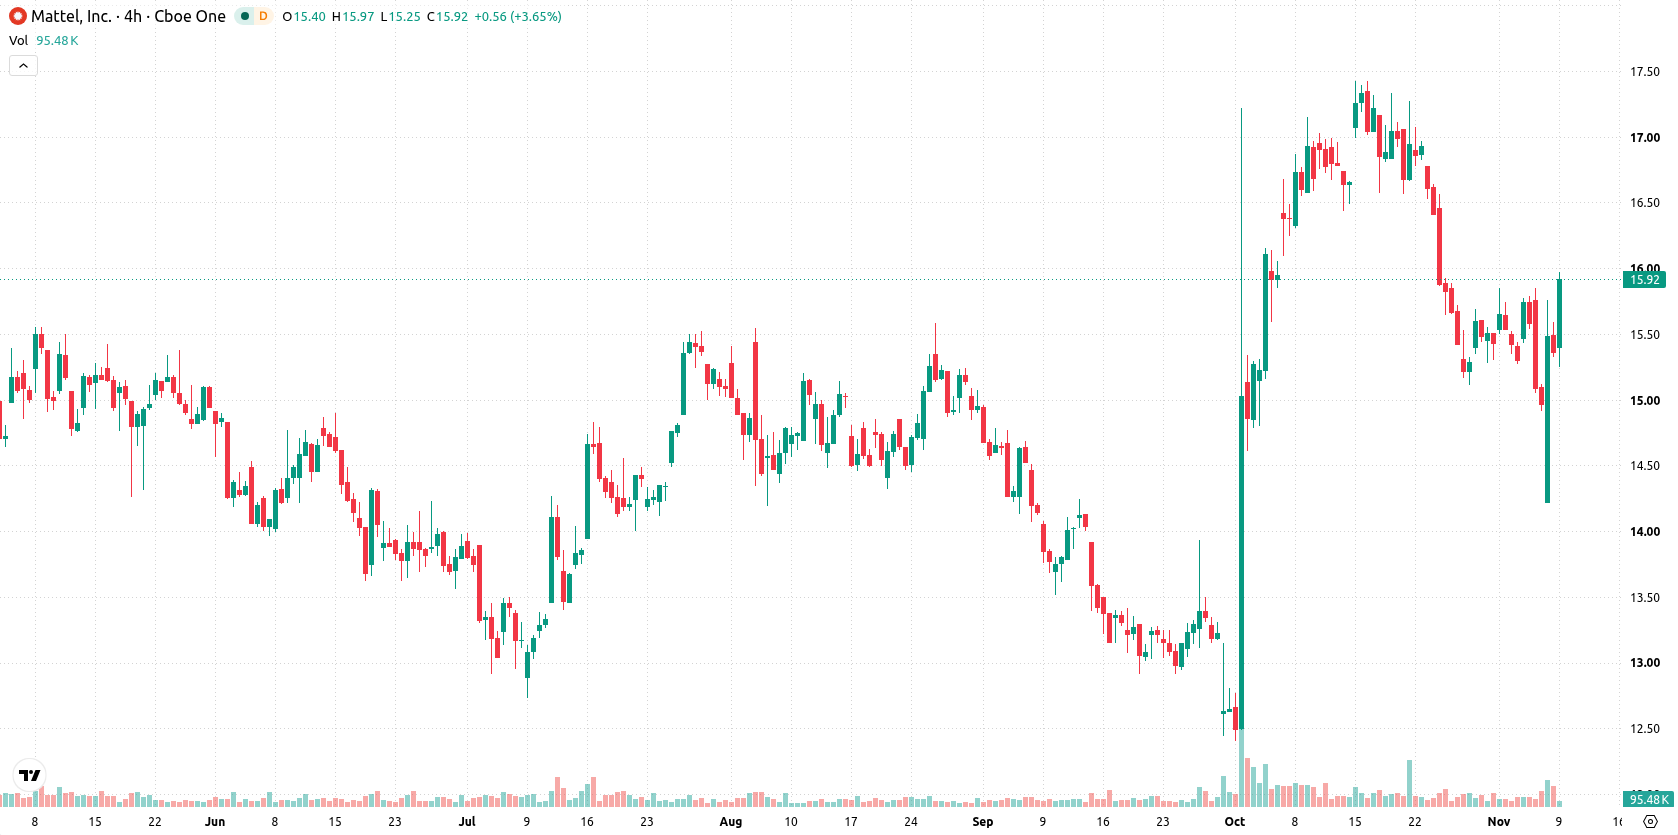
Des signaux de momentum contrastés : la pression à court terme met à l’épreuve le support à moyen terme
Mattel évolue sous sa moyenne mobile à 20 jours, à 16,16 $, mais reste au-dessus de ses moyennes mobiles à 50 jours (15,02 $) et à 200 jours (15,32 $), ce qui indique que les supports à moyen et long terme tiennent toujours, malgré l’apparition d’une pression vendeuse à court terme. La ligne Kijun de l’indicateur Ichimoku, à 15,79 $, constitue un support, tandis que la résistance la plus proche se situe à 16,16 $ et que le plus haut du jour, à 15,91 $, fait office de niveau de soutien le plus proche. Les indicateurs de momentum sont contrastés : l’indice de force relative (RSI) et le Stochastic RSI sont tous deux neutres, tandis que l’indice de canal des matières premières (CCI) se trouve en zone de survente, ce qui laisse entrevoir un possible épuisement des ventes. Le MACD est neutre, tandis que l’indice directionnel moyen (ADX) signale une faible dynamique directionnelle et affiche un signal de vente. Le Bull/Bear Power (BBP) indique une légère force acheteuse en séance, mais l’Awesome Oscillator confirme la persistance de la pression vendeuse à court terme.
Auparavant, des analystes avaient relevé que Mattel restait sous pression vendeuse malgré l’innovation de ses produits et la solidité de ses résultats précédents. Les derniers résultats apportent un nouvel éclairage : l’accent mis sur l’exécution et la mise à jour des prévisions pluriannuelles laissent penser qu’une consolidation autour des niveaux actuels reste le scénario dominant à surveiller pour les traders.





-
 Afghanistan
-
 Afrique du Sud
-
 Albanie
-
 Algérie
-
 Allemagne
-
 Angola
-
 Arabie Saoudite
-
 Argentine
-
 Arménie
-
 Australie
-
 Autriche
-
 Azerbaïdjan
-
 Bahamas
-
 Bahreïn
-
 Bangladesh
-
 Belarus
-
 Belgique
-
 Bolivie
-
 Botswana
-
 Brunei Darussalam
-
 Brésil
-
 Bulgarie
-
 Cambodge
-
 Cameroun
-
 Canada
-
 Chili
-
 Chine
-
 Chypre
-
 Colombie
-
 Congo
-
 Corée
-
 Costa Rica
-
 Croatie
-
 Cuba
-
 Côte d'Ivoire
-
 Danemark
-
 El Salvador
-
 Espagne
-
 Estonie
-
 Eswatini
-
 Finlande
-
 France
-
 Ghana
-
 Grèce
-
 Géorgie
-
 Haïti
-
 Hong Kong
-
 Hongrie
-
 Inde
-
 Indonésie
-
 Irak
-
 Iran, République islamique
-
 Irlande
-
 Israël
-
 Italie
-
 Jamaïque
-
 Japon
-
 Jordanie
-
 Kazakhstan
-
 Kenya
-
 Kirghizistan
-
 Koweït
-
 Laos
-
 Lesotho
-
 Lettonie
-
 Liban
-
 Libye
-
 Lituanie
-
 Luxembourg
-
 Macédoine du Nord
-
 Madagascar
-
 Malaisie
-
 Malte
-
 Maroc
-
 Mauritius
-
 Mexique
-
 Moldavie
-
 Mongolie
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibie
-
 Nigeria
-
 Norvège
-
 Nouvelle-Zélande
-
 Népal
-
 Oman
-
 Ouganda
-
 Ouzbékistan
-
 Pakistan
-
 Palestine
-
 Panama
-
 Papouasie-Nouvelle-Guinée
-
 Paraguay
-
 Pays-Bas
-
 Philippines
-
 Pologne
-
 Portugal
-
 Puerto Rico
-
 Pérou
-
 Qatar
-
 R. dém. du Congo
-
 Roumanie
-
 Royaume-Uni
-
 Rwanda
-
 République dominicaine
-
 Réunion
-
 Serbie
-
 Singapour
-
 Slovaquie
-
 Slovénie
-
 Somalie
-
 Sri Lanka
-
 Suisse
-
 Suède
-
 Syrie
-
 Tadjikistan
-
 Taiwan, Province de Chine
-
 Tanzanie
-
 Tchéquie
-
 Thaïlande
-
 Trinité-et-Tobago
-
 Tunisie
-
 Turquie
-
 Ukraine
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Yémen
-
 Zambie
-
 Zimbabwe
-
 Égypte
-
 Émirats Arabes Unis
-
 Équateur
-
États-Unis
-
 Éthiopie
- Forex
- Crypto












