
Le spese in conto capitale aumentano di quasi l'80%: MSFT può evitare perdite più profonde?

Il titolo Microsoft (MSFT) è scambiato a $481,68 dopo una giornata moderata, registrando un lieve guadagno intraday e mantenendosi nella fascia centrale della sessione. Il prezzo si trova attualmente sotto le medie mobili di breve e medio periodo, pur restando sopra i livelli di supporto giornalieri di lungo termine.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
 524.70
534.70
Punti chiave
- Microsoft ha registrato ricavi annuali da Azure cloud superiori a 100 miliardi di dollari e una crescita annua di Azure del 43%, confermando la forte domanda aziendale per i suoi prodotti cloud e AI.
- I risultati trimestrali includono 30 milioni di abbonamenti Microsoft 365 Copilot a pagamento e 54,9 miliardi di dollari di ricavi cloud totali, con spese in conto capitale per il 2026 previste a 115,95 miliardi di dollari.
- Le azioni Microsoft mostrano una pressione di vendita prevalente nel breve e medio termine, con una probabilità del 74% di scambiare tra $471,35 e $492,01 nei prossimi 2-3 giorni.
Traguardo nel cloud: l'espansione AI aumenta i rischi per la liquidità
Microsoft ha superato per la prima volta i 100 miliardi di dollari di ricavi annuali da Azure cloud, confermando la sua posizione di leader nell’adozione cloud aziendale e nei servizi guidati dall’AI, secondo Foreignpolicyjournal. Questo risultato, sostenuto da dati trimestrali che includono 30 milioni di abbonamenti Microsoft 365 Copilot a pagamento e ricavi del Q4 pari a 90 miliardi di dollari, dimostra una domanda concreta per la sua infrastruttura e i prodotti AI, come evidenziato da Finance Yahoo. La crescita annua costante di Azure del 43% e ricavi cloud totali di 54,9 miliardi di dollari rafforzano ulteriormente il momentum operativo dell’azienda, anche se l’aumento di quasi l’80% delle spese in conto capitale a 115,95 miliardi di dollari per l’anno fiscale 2026 solleva preoccupazioni sulle future dinamiche di free cash flow e redditività.
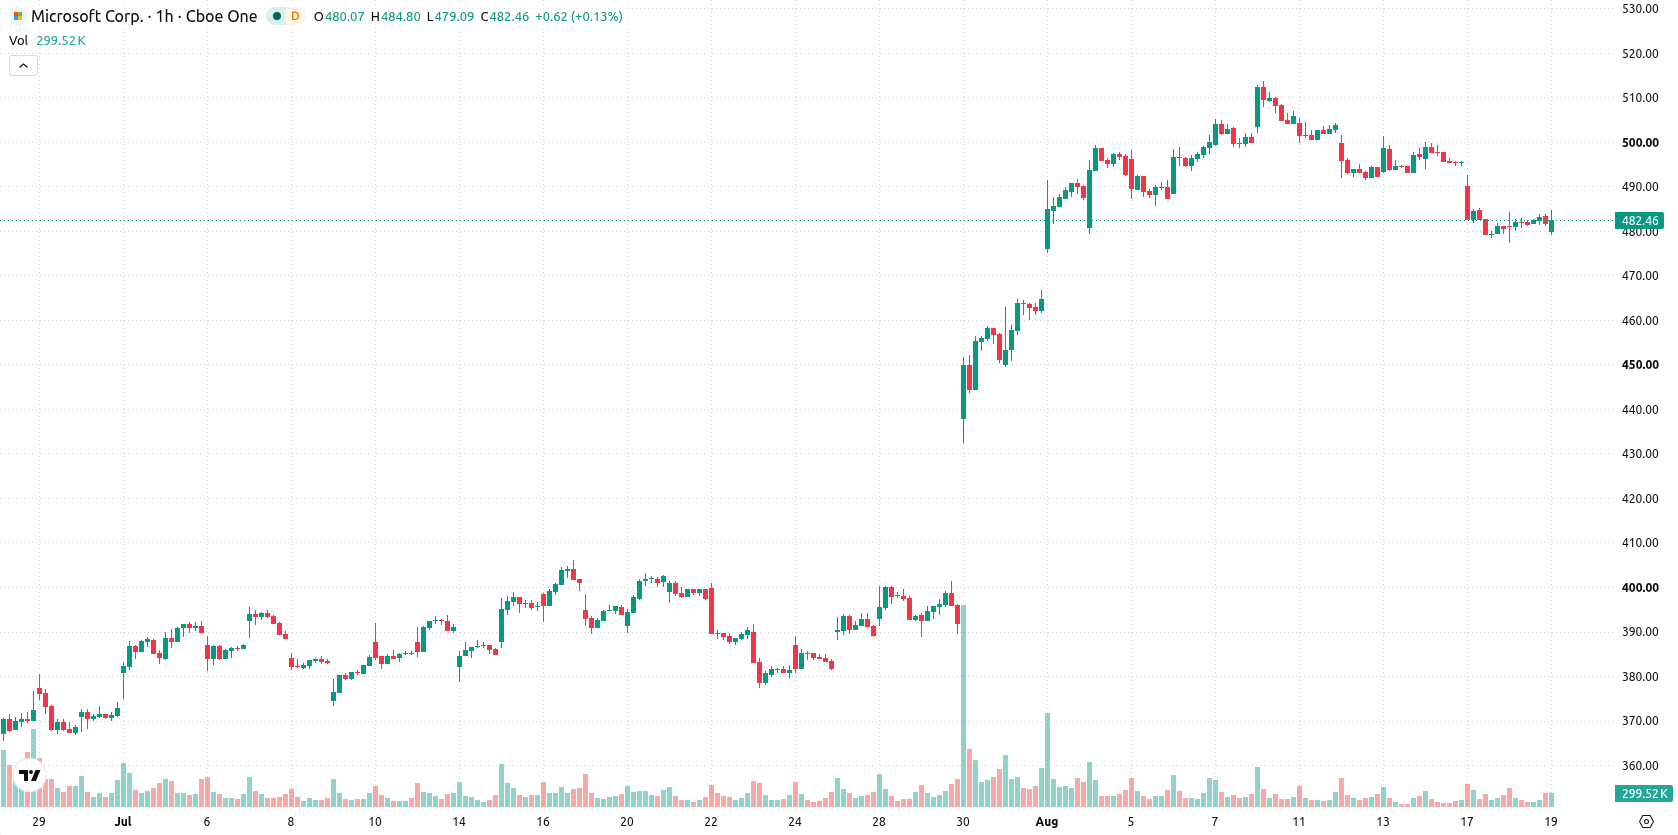
La pressione ribassista persiste mentre la resistenza di breve tiene
Dal punto di vista tecnico, MSFT è scambiato sotto la MA-20 e la MA-50 sul grafico orario, ma resta sopra la MA-200 sul timeframe giornaliero. L’Ichimoku Kijun si trova attualmente a $488,58, fungendo da resistenza immediata. Gli indicatori di momentum sono generalmente negativi: l’RSI è a 35,92 (Vendita), il MACD segnala Forte Vendita e l’ADX conferma un bias di vendita persistente. Sia Stochastic RSI che CCI mostrano letture neutre, il Bull/Bear Power indica una condizione intraday di ipervenduto a favore dei venditori, mentre l’Awesome Oscillator è neutro e non offre nuove conferme per il ribasso.
Aumenta la probabilità di ribasso mentre il range domina lo scenario
Nel breve termine, si prevede che MSFT oscilli in un range tra $471,35 e $492,01, riflettendo la volatilità tipica rispetto ai livelli attuali. I modelli probabilistici suggeriscono una maggiore probabilità di movimento al ribasso, con il 74% di possibilità di un calo e solo il 26% di probabilità di rialzo nei prossimi 2-3 giorni di trading. Lo scenario base prevede una fase di consolidamento tra questi limiti; tuttavia, una rottura sopra $488,58 potrebbe portare verso la resistenza superiore, mentre una discesa sotto $471,35 aumenterebbe il rischio di ribasso.
In precedenza, gli analisti avevano osservato che la leadership di mercato si stava ampliando oltre i titoli tecnologici mega-cap, con segnali di forza in una gamma più ampia di settori e titoli a minore capitalizzazione. Nel caso di Microsoft, l’attuale assetto tecnico segnala un rischio di ribasso elevato nel breve termine, rendendo il livello di supporto a $471,35 una soglia critica da monitorare per i trader.



Ultime notizie su Microsoft





-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












