
Por que investidores individuais mantêm dinheiro em caixa? | TU Research

Nota editorial: Embora sigamos a integridade editorial estrita, esta postagem pode conter referências a produtos de nossos parceiros. Aqui está uma explicação de Como ganhamos dinheiro. Nenhum dos dados e informações nesta página da web constitui um conselho de investimento de acordo com nosso Aviso Legal.
A análise da TU Research, baseada em uma amostra de 1.520 investidores individuais, sugere que o dinheiro em caixa continua sendo uma parcela significativa das carteiras de investimento: 41% mantêm pelo menos 20% de seus ativos investíveis em caixa. A incerteza do mercado é o principal motivo para manter dinheiro em caixa, citada por 29%, enquanto 24% priorizam a segurança financeira. Embora 43% reservem algum dinheiro para comprar investimentos a preços mais baixos, apenas 26% investiriam uma quantia significativa após uma queda de 10% no mercado de ações, em comparação com 35% que esperariam por perdas maiores ou evitariam investir. Apenas 32% identificam corretamente o equilíbrio de longo prazo entre a estabilidade do dinheiro em caixa e o crescimento dos investimentos.
O dinheiro em caixa continua sendo uma parte importante das carteiras de investimento de pessoas físicas, oferecendo liquidez, segurança financeira e proteção contra despesas inesperadas. No entanto, manter quantias substanciais fora dos mercados financeiros também pode significar perder oportunidades de investimento de longo prazo. Para investidores individuais, o desafio é determinar quando manter dinheiro em caixa é uma decisão financeira sensata e quando isso se torna uma forma dispendiosa de tentar acertar o momento do mercado.
Pesquisas institucionais recentes da Vanguard, BlackRock e FINRA destacam a complexa relação entre confiança financeira, percepção de risco e participação nos investimentos. Embora o dinheiro em caixa ofereça estabilidade e flexibilidade, a incerteza sobre as condições do mercado, o medo de perdas e a dificuldade para tomar decisões de investimento podem desestimular os investidores a aplicar seu dinheiro.
Isso levanta uma questão mais ampla sobre o comportamento dos investidores individuais: eles mantêm reservas em caixa principalmente para proteger sua segurança financeira ou estão esperando oportunidades de mercado que talvez nunca apareçam? Compreender as motivações por trás dos recursos mantidos em caixa pode ajudar a explicar como os investidores equilibram necessidades de liquidez, riscos de mercado e metas financeiras de longo prazo.
A pesquisa busca responder a perguntas essenciais:
Que parcela de seus ativos investíveis os investidores individuais mantêm em caixa?
Por que os investidores mantêm reservas substanciais em caixa?
Quanto tempo os investidores estão dispostos a esperar antes de investir?
O que impede os investidores de aplicar mais dinheiro nos mercados financeiros?
Os investidores mantêm dinheiro em caixa para aproveitar a próxima queda do mercado?
Uma correção de 10% no mercado realmente os incentivaria a investir?
Os investidores entendem o custo de oportunidade de manter dinheiro em caixa?
O que convenceria os investidores a reduzir o dinheiro que mantêm em caixa?
Conclusões
A estrutura da pesquisa identifica vários padrões possíveis:
O dinheiro em caixa continua representando uma parcela substancial das carteiras. A distribuição mostra que 41% dos investidores mantêm pelo menos 20% de seus recursos em caixa, incluindo 17% com alocações de pelo menos 40%.
A incerteza do mercado é o principal motivo individual para manter dinheiro em caixa. Ela corresponde a 29% das respostas, em comparação com 24% para poupança de emergência e segurança financeira.
Muitos investidores estão esperando preços mais baixos. 43% reservam pelo menos parte do dinheiro em caixa para futuras oportunidades de investimento, embora apenas 17% descrevam essa quantia como uma parcela substancial de seus recursos em caixa.
Esperar por uma queda do mercado não garante que o investidor vá comprar quando ela ocorrer. Apenas 26% investiriam uma quantia significativa após uma queda hipotética de 10% no mercado de ações, enquanto 35% esperariam por perdas maiores ou evitariam investir devido ao aumento do risco.
O medo de perdas é o maior obstáculo individual. Ele corresponde a 28% das respostas, seguido pela insuficiência da reserva de emergência, com 22%.
O conhecimento sobre os custos de oportunidade de manter dinheiro em caixa é limitado nesse cenário. Apenas 32% escolhem a resposta que reconhece tanto a estabilidade do dinheiro em caixa quanto a vantagem do potencial de crescimento de longo prazo dos investimentos diversificados.
O planejamento financeiro poderia ter mais influência do que tentar acertar o momento do mercado. Um plano de investimento mais claro é o motivo mais selecionado para reduzir os recursos em caixa, com 25%, ligeiramente à frente de uma queda significativa do mercado, com 23%.

Aviso de risco: Todos os investimentos apresentam riscos, incluindo perda potencial de capital. As flutuações econômicas e as mudanças do mercado afetam os retornos, e 40-50% dos investidores têm desempenho inferior aos benchmarks. A diversificação ajuda, mas não elimina os riscos. Invista com sabedoria e consulte consultores financeiros profissionais.
Validação institucional
Pesquisas institucionais indicam que os recursos mantidos em caixa refletem uma combinação de necessidades de liquidez, risco de mercado percebido, confiança financeira e expectativas de retornos futuros.
Em seu relatório de dezembro de 2025, Bridging the Gap: From Saving to Investing, a BlackRock analisou os obstáculos entre poupar e investir. A empresa constatou que 62% dos adultos do Reino Unido, aproximadamente 34 milhões de pessoas, não investiam. O relatório também identificou equívocos sobre o acesso ao dinheiro investido. Entre as pessoas que poupam regularmente em dinheiro, 36% acreditavam que só poderiam acessar seus investimentos mediante penalidades ou tarifas, enquanto 18% acreditavam que o dinheiro ficava bloqueado por um período fixo. Outros 21% não sabiam qual afirmação sobre o acesso ao dinheiro investido estava correta.
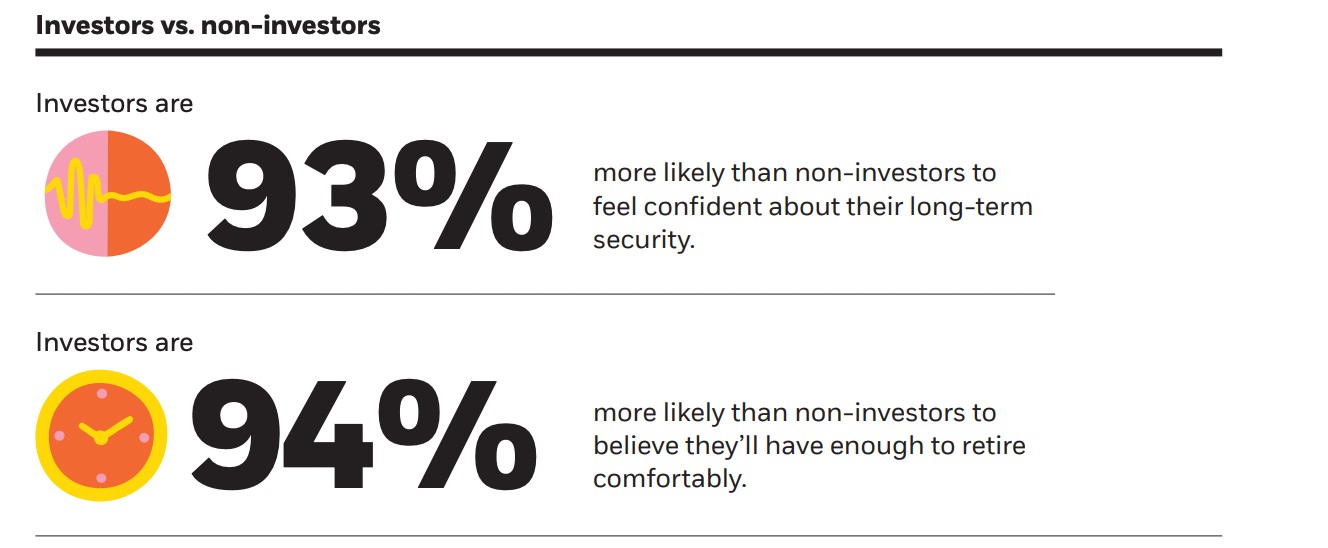
Essas constatações sugerem que a preferência por dinheiro em caixa não é necessariamente motivada pela expectativa de preços melhores no mercado. Para alguns consumidores, a percepção de que a poupança está acessível pode ser mais importante do que o retorno potencial dos investimentos.
A Vanguard analisou o custo financeiro de adiar investimentos em Cost Averaging: Invest Now or Temporarily Hold Your Cash?, publicado em 2023. Com base em dados históricos do mercado, os pesquisadores constataram que o investimento de uma só vez superou o investimento parcelado em 68% das vezes. O investimento parcelado superou a permanência em caixa em 69% dos períodos analisados, enquanto o investimento imediato de uma só vez superou a permanência em caixa em 70% deles. A comparação utilizou resultados móveis de um ano e retornos históricos do índice MSCI World de 1976 a 2022.
Os resultados indicam que adiar investimentos pode ter um custo de oportunidade mensurável. No entanto, a Vanguard também reconhece que investidores particularmente sensíveis a perdas podem preferir investir gradualmente, pois isso reduz o risco de investir todo o capital disponível imediatamente antes de uma queda do mercado.
A FINRA Investor Education Foundation oferece uma perspectiva mais abrangente sobre a confiança dos investidores e a capacidade financeira. Seu 2024 National Financial Capability Study reúne informações sobre a posse de investimentos, a tolerância ao risco, o conhecimento sobre investimentos e a tomada de decisões financeiras. O estudo também analisa a poupança de emergência, um fator importante para avaliar se os recursos mantidos em caixa representam cautela excessiva ou proteção financeira necessária.
A questão central, portanto, não é simplesmente se os investidores mantêm dinheiro demais em caixa, mas se essa alocação reflete um planejamento financeiro deliberado ou incerteza sobre quando investir.
Pesquisa teórica
A preferência de investidores de varejo por manter dinheiro em caixa pode ser compreendida por meio da preferência por liquidez e da aversão à perda. Os investidores podem optar por manter dinheiro em caixa não apenas porque precisam ter acesso imediato aos recursos, mas também porque a incerteza sobre as condições futuras do mercado faz com que as possíveis perdas de investimento pareçam mais significativas do que os ganhos possíveis.
Kahneman e Tversky analisaram esse mecanismo em Prospect Theory: An Analysis of Decision under Risk. A pesquisa demonstrou que as pessoas avaliam ganhos e perdas potenciais em relação a um ponto de referência e, muitas vezes, reagem mais intensamente a perdas do que a ganhos equivalentes. Isso ajuda a explicar por que os investidores podem preferir a estabilidade percebida do dinheiro em caixa, mesmo quando investimentos diversificados oferecem retornos esperados maiores no longo prazo.
Esse comportamento também pode incentivar decisões de timing de mercado. Os investidores podem manter dinheiro em caixa enquanto esperam preços mais baixos para os ativos, acreditando que uma correção futura do mercado oferecerá um ponto de entrada mais seguro. No entanto, quando os preços caem, o aumento da incerteza pode intensificar o medo de novas perdas, em vez de incentivar o investimento imediato.
Isso cria uma tensão entre segurança financeira e custo de oportunidade. O dinheiro em caixa oferece liquidez e reduz a exposição à volatilidade do mercado no curto prazo, mas permanecer fora dos mercados financeiros por períodos prolongados pode limitar os retornos potenciais. Assim, investidores que esperam pelas condições ideais podem enfrentar outro risco: perder períodos de alta do mercado ao tentar evitar perdas temporárias.
O fator principal talvez não seja a quantidade de dinheiro que os investidores mantêm em caixa, mas o motivo dessa alocação. O dinheiro reservado para emergências tem uma finalidade diferente daquela dos recursos mantidos indefinidamente na expectativa de preços mais baixos. Isso fornece a base teórica para analisar se os investidores de varejo mantêm dinheiro em caixa principalmente por proteção financeira ou porque a incerteza e a aversão à perda os desencorajam a investir.
Dados da pesquisa
Para analisar como os recursos mantidos em caixa influenciam as decisões de investimento de investidores de varejo, a estrutura da pesquisa abrange alocação de portfólio, necessidades de liquidez, timing de mercado, confiança financeira e disposição para investir durante quedas do mercado.
Metodologia
O estudo foi elaborado com base em um questionário online estruturado, utilizando a metodologia CAWI.
Composição da amostra: 1.520 investidores de varejo.
Abrangência: América do Norte, Europa, Ásia, América Latina, África e Oriente Médio.
Idade: de 18 a 60 anos.
Critérios de participação: pessoas que atualmente investem ou negociam ativos financeiros.
Escopo da pesquisa: dinheiro em caixa e equivalentes de caixa, incluindo contas poupança, fundos do mercado monetário e saldos não investidos em corretoras. Valores necessários para despesas mensais rotineiras não são incluídos.
Equipe de pesquisa
O estudo foi realizado por nossos especialistas:
Anastasiia Chabaniuk (autora, pesquisa da TU) – elaboração da pesquisa e interpretação.
Chinmay Soni (verificador de fatos) – validação dos dados e verificação estatística.
Ciaran Ryan (editor-chefe) – supervisão editorial e metodológica.
Equipe de pesquisa da TU (Andrey Mastykin, Oleg Tkachenko) – coleta e análise de dados.
Quanto dinheiro em caixa os investidores de varejo mantêm em suas carteiras?
A primeira pergunta examina a proporção dos ativos financeiros investíveis alocada em dinheiro em caixa e equivalentes de caixa.
| Alocação em caixa | Participação |
|---|---|
| Menos de 5% | 24% |
| 5–9% | 16% |
| 10–19% | 19% |
| 20–39% | 24% |
| 40% ou mais | 17% |
Insight: A distribuição mostra que 41% dos investidores estão em categorias de alocação em caixa de pelo menos 20%, enquanto 17% mantêm 40% ou mais. Isso sugere que o dinheiro em caixa pode representar uma parcela significativa das carteiras de investidores de varejo, e não apenas um pequeno saldo operacional. No entanto, alocações elevadas em caixa não são necessariamente inadequadas quando os investidores têm necessidades substanciais de liquidez no curto prazo.
Por que os investidores mantêm reservas substanciais em caixa?
Os entrevistados foram questionados sobre o principal motivo para manter dinheiro em caixa em vez de investi-lo.
| Motivo | Participação |
|---|---|
| Incerteza em relação aos mercados financeiros | 29% |
| Reserva de emergência e segurança financeira | 24% |
| Espera por preços melhores para investir | 18% |
| Taxas de juros atrativas sobre o dinheiro em caixa | 11% |
| Despesas importantes planejadas | 9% |
| Falta de confiança nas decisões de investimento | 6% |
| Outros / não sabe | 3% |
Insight: A incerteza em relação aos mercados é o maior motivo individual para manter dinheiro em caixa, com 29%, mas as reservas de emergência e as despesas planejadas somam 33%. Essa distinção sugere que não é possível explicar a manutenção de recursos em caixa apenas pelo pessimismo em relação ao mercado. Para muitos investidores, a liquidez atende a uma necessidade financeira prática, enquanto outros adiam deliberadamente os investimentos devido à incerteza sobre os preços dos ativos.
Por quanto tempo os investidores estão dispostos a manter dinheiro fora do mercado?
Os entrevistados foram questionados sobre por quanto tempo estariam dispostos a manter em caixa o dinheiro destinado a investimentos enquanto aguardam condições mais favoráveis no mercado.
Período de espera esperado antes de investir:
Menos de um mês – 12%;
1–3 meses – 21%;
3–6 meses – 23%;
6–12 meses – 18%;
Mais de um ano – 11%;
Sem prazo definido / não sabe – 15%.

Insight: Quase três em cada dez investidores, ou 29%, estariam dispostos a esperar pelo menos seis meses antes de investir, enquanto outros 15% não têm um prazo definido. Isso cria a possibilidade de uma alocação defensiva temporária se tornar uma estratégia de investimento por tempo indeterminado. Pesquisas históricas da Vanguard indicam que adiar os investimentos pode reduzir os retornos quando os mercados financeiros superam o dinheiro em caixa durante o período de espera.
O que impede os investidores de investir mais do dinheiro que mantêm em caixa?
Os entrevistados foram questionados sobre qual é o principal obstáculo que os impede de alocar mais dinheiro em caixa em ativos financeiros.
| Barreira | Percentual |
|---|---|
| Medo de perder dinheiro | 28% |
| Reserva de emergência insuficiente | 22% |
| Incerteza sobre as avaliações do mercado | 18% |
| Incerteza quanto à renda ou às despesas pessoais | 12% |
| Dificuldade para escolher investimentos | 9% |
| Os rendimentos atuais do caixa parecem suficientes | 7% |
| Outro / não sabe | 4% |
Insight: O medo de perdas é a principal barreira individual, apontada por 28%, mas as preocupações com a segurança financeira também são importantes. A reserva de emergência insuficiente e a incerteza sobre as finanças pessoais representam, juntas, 34%. Os resultados sugerem que a relutância em investir pode refletir tanto aversão psicológica ao risco quanto restrições financeiras reais.
Os investidores estão mantendo dinheiro em caixa para aproveitar a próxima queda do mercado?
Foi perguntado aos entrevistados se atualmente mantêm reservas em dinheiro especificamente para comprar ativos financeiros caso os preços caiam.
Dinheiro reservado para futuras oportunidades de compra:
Sim, uma parte substancial do meu dinheiro em caixa – 17%;
Sim, uma parte menor do meu dinheiro em caixa – 26%;
Não, o dinheiro em caixa é mantido principalmente para outros fins – 49%;
Não sei – 8%.

Insight: No total, 43% reservam pelo menos uma parte do dinheiro em caixa para futuras oportunidades de compra. No entanto, apenas 17% afirmam que essa quantia representa uma parte substancial de seus recursos. Isso sugere que o timing do mercado pode influenciar a alocação de dinheiro em caixa, sem necessariamente ser o principal motivo para os investidores manterem liquidez.
Os investidores realmente comprariam após uma queda de 10% no mercado?
Os entrevistados receberam um cenário em que um índice amplo do mercado de ações caiu 10% em um curto período, enquanto suas circunstâncias financeiras pessoais permaneceram inalteradas.
Foi perguntado a eles como reagiriam usando o dinheiro atualmente disponível para investir.
| Resposta | Participação |
|---|---|
| Investir uma parcela significativa do dinheiro disponível | 26% |
| Investir gradualmente um pequeno valor | 31% |
| Manter o dinheiro em caixa e esperar uma queda maior | 21% |
| Evitar investir porque os riscos aumentaram | 14% |
| Não tenho certeza | 8% |
Análise: Apenas 26% investiriam um valor significativo após uma queda de 10%, enquanto 35% esperariam por uma correção maior ou evitariam investir devido ao aumento da incerteza. Outros 31% investiriam gradualmente. Os resultados ilustram como investidores que desejam preços mais baixos podem se tornar mais cautelosos quando esses preços vêm acompanhados de volatilidade no mercado.
Os investidores entendem o custo de oportunidade de manter dinheiro em caixa?
Os entrevistados receberam uma comparação hipotética entre manter dinheiro em caixa e investir ao longo de dez anos.
Considerou-se que o dinheiro em caixa renderia 3% ao ano, enquanto uma carteira de investimentos diversificada teria um retorno médio de 6% ao ano. Essas premissas foram usadas para avaliar a compreensão dos riscos e dos retornos potenciais, não para prever o desempenho real.
| Resposta | Participação |
|---|---|
| O dinheiro em caixa oferece estabilidade, mas possivelmente menor crescimento no longo prazo | 32% |
| O dinheiro em caixa é sempre preferível porque evita perdas de mercado | 19% |
| O dinheiro em caixa e os investimentos devem apresentar resultados semelhantes | 18% |
| Há garantia de que a carteira de investimentos terá desempenho superior | 16% |
| Não tenho certeza | 15% |
Análise: Apenas 32% identificam a resposta que reconhece corretamente tanto a estabilidade relativa do dinheiro em caixa quanto a potencial vantagem de crescimento dos investimentos diversificados, de acordo com as premissas apresentadas. As demais respostas refletem uma compreensão equivocada dos riscos dos investimentos, expectativas irreais de retorno ou incerteza. Essa distinção é importante porque manter dinheiro em caixa pode reduzir a volatilidade no curto prazo sem necessariamente preservar o poder de compra no longo prazo.
O que convenceria os investidores a reduzir o dinheiro mantido em caixa?
Por fim, os entrevistados foram questionados sobre qual fator isolado teria maior probabilidade de incentivá-los a investir uma parcela maior do dinheiro disponível.
Principais fatores para reduzir a alocação em caixa:
Um plano de investimentos pessoal mais claro – 25%;
Uma queda significativa nos preços dos ativos – 23%;
Maior segurança financeira ou poupança para emergências – 19%;
Taxas de juros mais baixas sobre a poupança em dinheiro – 13%;
Melhor compreensão dos produtos de investimento – 10%;
Orientação de um profissional financeiro de confiança – 6%;
Nada / não sei – 4%.

Insight: Um plano de investimentos mais claro é o fator mais escolhido, com 25%, ligeiramente à frente de uma queda significativa do mercado, com 23%. Outros 19% considerariam investir mais depois de melhorar sua segurança financeira. Isso sugere que a redução das reservas em dinheiro pode depender tanto do planejamento financeiro e da confiança quanto das condições de mercado. Apenas 13% apontam taxas de poupança mais baixas como seu principal fator.
Implicações práticas para investidores de varejo
O dinheiro em caixa pode proporcionar uma estabilidade financeira valiosa, mas manter grandes saldos sem uma finalidade definida também pode limitar as oportunidades de investimento de longo prazo. Os investidores devem distinguir entre o dinheiro necessário para manter liquidez e o capital destinado ao crescimento financeiro.
Separe a reserva de emergência do capital para investimentos. O dinheiro necessário para despesas inesperadas ou obrigações de curto prazo não deve ser tratado da mesma forma que os recursos destinados a investimentos de longo prazo.
Defina a finalidade dos recursos mantidos em caixa. Determine se o dinheiro está reservado para segurança financeira, compras planejadas, gestão do risco da carteira ou futuras oportunidades de investimento.
Evite esperar indefinidamente pelas condições ideais de mercado. Os investidores que pretendem comprar após uma correção devem estabelecer regras de investimento claras, em vez de confiar na expectativa indefinida de preços mais baixos.
Considere o custo de oportunidade de manter o dinheiro em caixa.. Compare os retornos esperados após inflação, impostos e taxas com alternativas de investimento adequadas.
Avalie cuidadosamente os instrumentos de caixa. Contas de poupança, fundos do mercado monetário e saldos em dinheiro em contas de corretoras diferem em rendimento, liquidez, proteção de depósitos e risco de investimento.
Ajuste a alocação em caixa ao horizonte de investimento. Metas financeiras de curto prazo podem exigir ativos mais estáveis, enquanto horizontes mais longos podem permitir maior capacidade de tolerar flutuações do mercado.
Considere investir gradualmente, quando apropriado. Um cronograma de investimentos predefinido pode ajudar investidores que não se sentem confortáveis em investir um grande valor de uma só vez, embora não elimine o risco de mercado.
Revise regularmente a alocação em caixa. Uma posição defensiva adotada durante um período anterior de incerteza pode já não corresponder às circunstâncias financeiras ou aos objetivos de investimento atuais.
Como o cenário da pesquisa indica que 43% dos investidores reservam pelo menos parte do dinheiro em caixa para futuras oportunidades de compra, o acesso aos mercados financeiros e os custos de transação podem influenciar a eficácia com que os investidores colocam seus planos em prática. A tabela a seguir compara corretoras de ações quanto aos requisitos de conta, custos de negociação e instrumentos disponíveis.
| Revolut | SpeedTrader | Interactive Brokers | Fidelity | Moomoo | Zacks Trade | |
|---|---|---|---|---|---|---|
|
Conta mín. |
Não | 2,500 | Não | Não | Não | 2,500 |
|
Taxa mín. |
£1.00/€1.00 | $0 | $1,00 | Não | Não | $2 |
|
Taxa básica |
0.12%-0.25% | $0.0025/$0,0009 | 0-0,0035% | Não | Não | US$ 0,01 por ação |
|
Taxa base futuros |
Não | Não especificado | $0,25 | Varia | Varia | Não |
|
Taxa min. futuros |
Não | Não especificado | $0,25 | Varia | Varia | Não |
|
Metais |
Sim | Não | Sim | Sim | Sim | Não |
|
Forex |
Sim | Não | Sim | Sim | Sim | Não |
|
Criptomoedas |
Sim | Não | Sim | Sim | Sim | Não |
|
Ações |
Sim | Sim | Sim | Sim | Sim | Sim |
|
Abra uma conta |
Revisão do estudo | Ao broker Seu capital está em risco. |
Revisão do estudo | Revisão do estudo | Ao broker Seu capital está em risco.
|
Ao broker Seu capital está em risco. |
Fontes de dados e metodologia
BlackRock (2025). Bridging the Gap: From Saving to Investing.
BlackRock. Investor Insights & Trends in the UK.
Vanguard (2023). Finlay, M., and Zorn, J. Cost Averaging: Invest Now or Temporarily Hold Your Cash?
FINRA Investor Education Foundation (2025). Investors in the United States: Results from the National Financial Capability Study.
FINRA Investor Education Foundation (2024). National Financial Capability Study.
OECD (2023). OECD/INFE 2023 International Survey of Adult Financial Literacy.
Kahneman, D., e Tversky, A. (1979). Prospect Theory: An Analysis of Decision under Risk. Econometrica, 47(2), 263–291.
IdSurvey. Metodologia CAWI.
Volumes anteriores desta série
Conclusão
A principal lição do estudo é que, embora manter dinheiro em caixa proporcione liquidez e sensação de segurança aos investidores de varejo, o excesso dessa prática pode limitar o crescimento financeiro a longo prazo. O medo de perdas e a incerteza sobre o mercado ainda pesam mais que o conhecimento sobre o custo de oportunidade, levando muitos investidores a adiarem decisões importantes. Por exemplo, apenas 26% afirmaram que investiriam significativamente após uma queda de 10% no mercado, enquanto uma parcela considerável prefere esperar ainda mais. Diante disso, um plano financeiro pessoal bem definido é a chave para transformar liquidez defensiva em oportunidades concretas de investimento e alcançar retornos superiores no futuro.
Perguntas frequentes
Quais são os principais riscos de esperar indefinidamente pelas condições ideais de mercado antes de investir o dinheiro em caixa?
De que forma a liquidez proporcionada pelo dinheiro em caixa influencia as decisões dos investidores de varejo?
O conhecimento dos investidores sobre produtos de investimento influencia a quantidade de dinheiro mantido em caixa?
Como a tolerância ao risco afeta a escolha entre investir imediatamente ou parcelar os aportes com recursos em caixa?
As melhores escolhas e ideias dos editores




Artigos Relacionados
Equipe que trabalhou neste artigo
Anastasiia possui 17 anos de experiência no mundo das finanças e do marketing de conteúdo e acredita que o compartilhamento de informações e a opinião de especialistas são fundamentais para o sucesso dos investidores e traders iniciantes. Anastasiia compartilha seu conhecimento sobre negociação cambial, ações e criptomoedas, e ajuda a selecionar produtos e estratégias de investimento adequadas para ganhos ativos e passivos.

-
 Afeganistão
-
 Albânia
-
 Alemanha
-
 Angola
-
 Argentina
-
 Argélia
-
 Arménia
-
 Arábia Saudita
-
 Austrália
-
 Azerbaijão
-
 Bahamas
-
 Bangladesh
-
 Barém
-
 Bielorrússia
-
 Bolívia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgária
-
 Bélgica
-
 Camarões
-
 Camboja
-
 Canadá
-
 Cazaquistão
-
 Chile
-
 China
-
 Chipre
-
 Chéquia
-
 Colômbia
-
 Congo
-
 Coreia
-
 Costa Rica
-
 Costa do Marfim
-
 Croácia
-
 Cuba
-
 Dinamarca
-
EUA
-
 Egito
-
 El Salvador
-
 Emirados Árabes Unidos
-
 Equador
-
 Eslováquia
-
 Eslovénia
-
 Espanha
-
 Estónia
-
 Eswatini
-
 Etiópia
-
 Filipinas
-
 Finlândia
-
 França
-
 Gana
-
 Geórgia
-
 Grécia
-
 Haiti
-
 Hong Kong
-
 Hungria
-
 Indonésia
-
 Iraque
-
 Irlanda
-
 Irão, República Islâmica
-
 Israel
-
 Itália
-
 Iémen
-
 Jamaica
-
 Japão
-
 Jordânia
-
 Kuwait
-
 Laos
-
 Lesoto
-
 Letónia
-
 Lituânia
-
 Luxemburgo
-
 Líbano
-
 Líbia
-
 Macedônia do Norte
-
 Madagáscar
-
 Malta
-
 Malásia
-
 Marrocos
-
 Maurícia
-
 Moldova
-
 Mongólia
-
 Montenegro
-
 Moçambique
-
 Myanmar
-
 México
-
 Namíbia
-
 Nepal
-
 Nigéria
-
 Noruega
-
 Nova Zelândia
-
 Omã
-
 Palestina
-
 Panamá
-
 Papuásia-Nova Guiné
-
 Paquistão
-
 Paraguai
-
 Países Baixos
-
 Peru
-
 Polónia
-
 Porto Rico
-
 Portugal
-
 Qatar
-
 Quirguizistão
-
 Quénia
-
 RD Congo
-
 Reino Unido
-
 República Dominicana
-
 Reunião
-
 Roménia
-
 Ruanda
-
 Singapura
-
 Somália
-
 Sri Lanka
-
 Suécia
-
 Suíça
-
 Sérvia
-
 Síria
-
 Tailândia
-
 Taiwan, Província da China
-
 Tajiquistão
-
 Tanzânia
-
 Trinidad e Tobago
-
 Tunísia
-
 Turquia
-
 Ucrânia
-
 Uganda
-
 Uruguai
-
 Uzbequistão
-
 Venezuela
-
 Vietnã
-
 Zimbabué
-
 Zâmbia
-
 África do Sul
-
 Áustria
-
 Índia
- Forex
- Crypto












