
Microsoft se odráží ode dna, protože odkupy státních dluhopisů zmírňují tlak na valuace

Akcie Microsoftu (MSFT) dnes rostou přibližně o 0,5 % a obchodují se poblíž 484 USD poté, co se během dne odrazily od minima kolem 477 USD. Dnešní makroekonomické prostředí je pro MSFT obzvlášť důležité, protože americké ministerstvo financí oznámilo, že od 9. září nejméně zdvojnásobí odkupy dlouhodobých státních dluhopisů s pevnou kupónovou sazbou.
Tento článek byl přeložen z originálu. Přečtěte si původní verzi od našeho korespondenta zde.
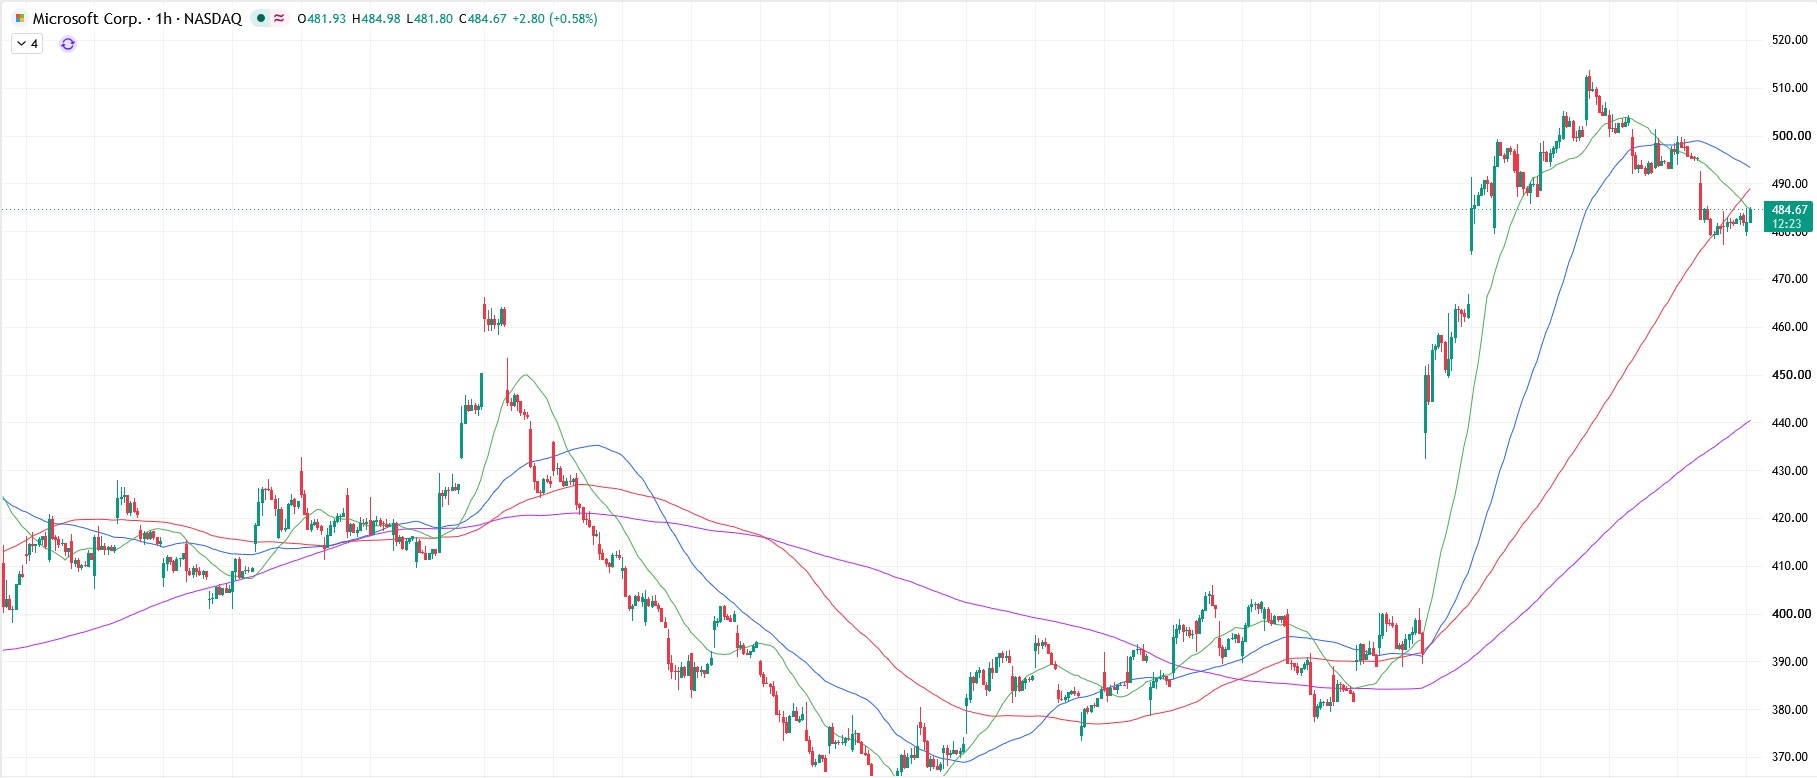
Odkupy státních dluhopisů podporují valuace megacap společností
Maximální objem jedné operace v sektorech se splatností 10–20 let a 20–30 let vzroste z 2 miliard USD na nejméně 4 miliardy USD. Po oznámení klesl výnos desetiletých státních dluhopisů přibližně ze 4,68 % na 4,65 %, zatímco výnos třicetiletých dluhopisů se snížil z 5,27 % na 5,20 %. Pro Microsoft je to potenciálně pozitivní dvěma způsoby. Zaprvé, nižší dlouhodobé výnosy snižují diskontní sazbu uplatňovanou na budoucí peněžní toky a podporují valuační násobky velkých technologických společností.
Zadruhé, stabilnější trh se státními dluhopisy může snížit náklady na financování obrovských kapitálových výdajů do AI, které jsou stále citlivější na drahý kapitál. Odkupy státních dluhopisů zároveň nejsou QE a samy o sobě nevytvářejí novou likviditu v bankovním systému, takže jejich vliv na MSFT spočívá spíše ve snižování volatility sazeb a termínové prémie než v přímé stimulaci akciového trhu.
Růst Azure udržuje fundamenty silné
Podporu stále poskytují silné výsledky za čtvrtletí končící v červnu: tržby za čtvrté fiskální čtvrtletí vzrostly meziročně o 18 % na 90,0 miliardy USD, upravený zisk na akcii dosáhl 4,74 USD, zatímco Azure a další cloudové služby zrychlily růst na 43 %. Za celý fiskální rok 2026 dosáhly tržby Microsoftu 331,8 miliardy USD, zatímco roční tržby Azure poprvé překročily 100 miliard USD.
Hlavní otázkou pro investory nyní není, zda existuje poptávka po AI, ale kolik stojí její rozšíření. Microsoft v posledním čtvrtletí investoval do kapitálových výdajů přibližně 41 miliard USD a v současném období očekává více než 50 miliard USD, protože pokračuje v rozšiřování datových center, flotily GPU a vlastní infrastruktury. Zároveň zůstávají mimořádně vysoké obchodní závazky spojené s budoucími tržbami, zatímco Microsoft 365 Copilot již má více než 30 milionů platících uživatelů.
Trh mezitím věnuje stále větší pozornost riziku přehřátí investičního cyklu: závazky Big Tech na budoucí pronájmy datových center překročily 1 bilion USD, zatímco některé projekty Microsoftu čelí omezením v dodávkách elektřiny a zpožděním při uvádění kapacit do provozu. Pozitivním faktorem je, že se společnost snaží snižovat náklady na AI prostřednictvím vlastních modelů a čipů, včetně nové generace Maia, a zároveň rozšiřuje geografický dosah své infrastruktury; nedávno například spustila své největší datové centrum v Indii.
Microsoft cílí na rezistenci 495–500 USD
V současnosti se MSFT snaží konsolidovat nad úrovní 480 USD, což by otevřelo prostor pro pohyb k rezistenci na 495–500 USD, kde mohou býci čelit mírnému odporu medvědů. Proražení této úrovně směrem vzhůru by otevřelo cestu k 505–510 USD; ztráta supportu, jak jsem varoval v článku Microsoft pod tlakem, protože výdaje na AI a výnosy dluhopisů zatěžují akcie, by vedla k poklesu k 470–465 USD, kde se může objevit nákupní zájem.








-
 Afghánistán
-
 Albánie
-
 Alžírsko
-
 Angola
-
 Argentina
-
 Arménie
-
 Austrálie
-
 Bahamy
-
 Bahrajn
-
 Bangladéš
-
 Belgie
-
 Bolívie
-
 Botswana
-
 Brazílie
-
 Brunej Darussalam
-
 Bulharsko
-
 Bělorusko
-
 Chile
-
 Chorvatsko
-
 Dominikánská republika
-
 Dánsko
-
 Egypt
-
 Ekvádor
-
 Estonsko
-
 Eswatini
-
 Etiopie
-
 Filipíny
-
 Finsko
-
 Francie
-
 Ghana
-
 Gruzie
-
 Haiti
-
 Hongkong
-
 Indie
-
 Indonésie
-
 Irsko
-
 Irák
-
 Itálie
-
 Izrael
-
 Jamajka
-
 Japonsko
-
 Jemen
-
 Jižní Afrika
-
 Jordánsko
-
 Kambodža
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstán
-
 Keňa
-
 Kolumbie
-
 Kongo
-
 Konžská DR
-
 Korea
-
 Kostarika
-
 Kuba
-
 Kuvajt
-
 Kypr
-
 Kyrgyzstán
-
 Laos
-
 Lesotho
-
 Libanon
-
 Libye
-
 Litva
-
 Lotyšsko
-
 Lucembursko
-
 Madagaskar
-
 Malajsie
-
 Malta
-
 Maroko
-
 Mauricius
-
 Maďarsko
-
 Mexiko
-
 Moldavsko
-
 Mongolsko
-
 Mosambik
-
 Myanmar
-
 Namibie
-
 Nepál
-
 Nigérie
-
 Nizozemsko
-
 Norsko
-
 Nový Zéland
-
 Německo
-
 Omán
-
 Palestina
-
 Panama
-
 Papua Nová Guinea
-
 Paraguay
-
 Peru
-
 Pobřeží slonoviny
-
 Polsko
-
 Portoriko
-
 Portugalsko
-
 Pákistán
-
 Rakousko
-
 Reunion
-
 Rumunsko
-
 Rwanda
-
 SAE
-
 Salvador
-
 Saúdská Arábie
-
 Severní Makedonie
-
 Singapur
-
 Slovensko
-
 Slovinsko
-
 Somálsko
-
 Spojené království
-
 Srbsko
-
 Srí Lanka
-
 Sýrie
-
 Tanzanie
-
 Tchaj-wan, provincie Čína
-
 Thajsko
-
 Trinidad a Tobago
-
 Tunisko
-
 Turecko
-
 Tádžikistán
-
USA
-
 Uganda
-
 Ukrajina
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Zambie
-
 Zimbabwe
-
 Ázerbájdžán
-
 Írán, Islámská republika
-
 Černá Hora
-
 Česko
-
 Čína
-
 Řecko
-
 Španělsko
-
 Švédsko
-
 Švýcarsko
- Forex
- Crypto












