
ENG sube más del 2% tras un fuerte impulso técnico y el foco en proyectos de infraestructura de hidrógeno

Enagás, S.A. (ENG) avanzó un 2,09% después de que la empresa reiterara sus previsiones para el conjunto del año y destacara mejoras en eficiencia operativa, pese a que el beneficio neto y el EBITDA descendieron respecto al año anterior. El movimiento se ve respaldado por el hecho de que el precio cotiza por encima de todas las principales medias móviles, lo que confirma un impulso alcista a corto, medio y largo plazo.
 18.420
Destacados
- Enagás registró un beneficio neto de 204,1 millones de € durante los primeros nueve meses de 2026, un 22,3% menos interanual debido a la ausencia de las ganancias previas por ventas de activos.
- La empresa mantuvo sus previsiones de beneficio neto recurrente y EBITDA para el conjunto del año, con un control de costes continuo, crecimiento de participadas y foco en proyectos de infraestructura de hidrógeno como BarMar.
- Las acciones de Enagás cotizan cerca de los máximos de la sesión en 17,12 €, con fuertes señales de compra y un rango previsto a cinco días de 16,67 € a 17,28 €, aunque los indicadores de sobrecompra sugieren riesgo de corrección a corto plazo.
Foco en la política de dividendos mientras el beneficio cae por la ausencia de ventas de activos
Enagás registró un beneficio neto de 204,1 millones de € durante los primeros nueve meses de 2026, un descenso del 22,3% respecto al año anterior, debido principalmente a la ausencia de plusvalías por ventas de activos que sí se registraron en el periodo previo. El EBITDA fue de 491,5 millones de €, un descenso de casi el 2,9% interanual, sobre unos ingresos de 696,7 millones de €. La empresa mantuvo sus previsiones de beneficio neto recurrente y EBITDA para el conjunto del año, respaldadas por el control de costes y el crecimiento de participadas, con foco en su política de dividendo de 1 € por acción y la expansión continuada de proyectos de infraestructura de hidrógeno, como el gasoducto BarMar.
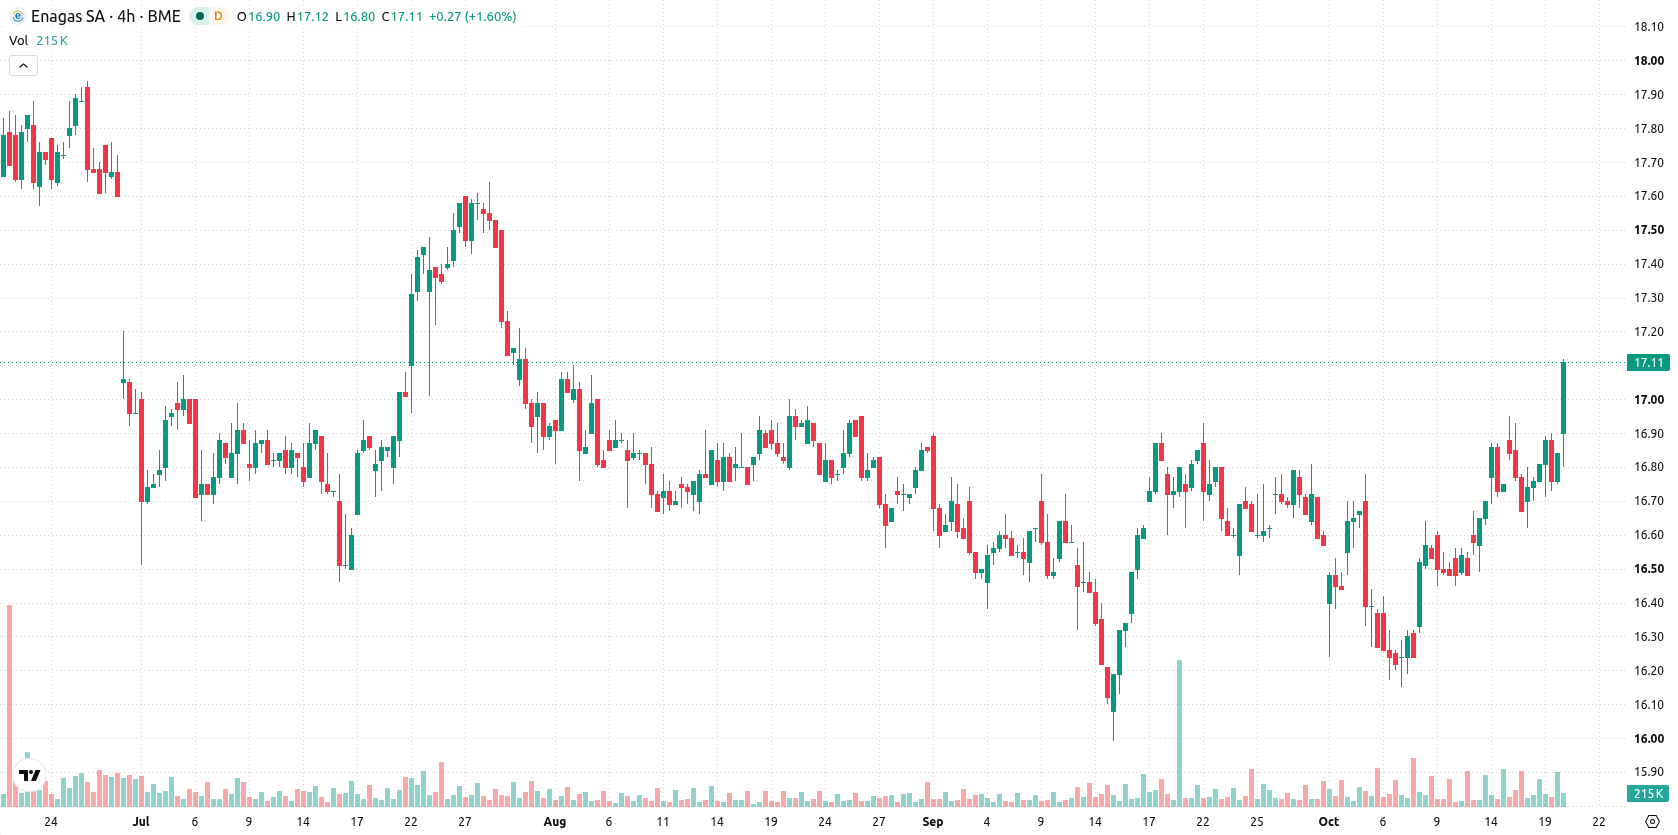
La estructura alcista se confirma, mientras el impulso mixto pone de relieve riesgos de sobrecompra
Enagás cotiza por encima de todas las medias móviles diarias clave, con el precio en 17,12 € por encima de la MA-20 (16,598 €), la MA-50 (16,647 €) y la MA-200 (16,241 €), lo que confirma un impulso alcista a corto, medio y largo plazo. Los niveles inmediatos que vigilar son el techo a corto plazo en 17,28 € y el suelo a corto plazo marcado por el máximo de hoy en 16,99 €, mientras que la estructura alcista más amplia se ve respaldada por la alineación positiva de la MA-50 frente a la MA-200. Las señales de impulso son mixtas. El MACD y el índice direccional medio (ADX) son ambos neutrales, lo que indica una fuerza de tendencia clara limitada. El índice de fuerza relativa (RSI), en 55,546, señala una compra moderada, respaldada por el índice de canal de materias primas (CCI), en 98,701. El Stochastic RSI marca 100 y está señalado como sobrecomprado. El Bull/Bear Power (BBP), en 0,263, muestra que los compradores dominan actualmente el impulso intradía, pero el Stochastic RSI sobrecomprado sugiere potencial de agotamiento a corto plazo. El Awesome Oscillator respalda el tono alcista. La acción sube hoy 0,35 €, o un 2,09%, tras un gap alcista de 0,13 € (0,78%). Cotiza cerca del máximo del día, con una volatilidad intradía del 1,13%. El tono intradía muestra una clara fortaleza hacia los máximos de la sesión. La combinación de señales de sobrecompra e impulso positivo indica un fuerte interés comprador, pero también el riesgo de una corrección a corto plazo.
Anteriormente, los analistas señalaron que, pese a los descensos del beneficio, Enagás mantuvo unas perspectivas constructivas a más largo plazo, respaldadas por una estructura técnica alcista. Los últimos datos refuerzan esta visión, con una fortaleza sostenida del precio y una alta probabilidad de consolidación a corto plazo dentro de la banda de cotización de 16,67 € a 17,28 €, cuyos niveles son clave para vigilar una posible ruptura o reversión.





-
 Afganistán
-
 Albania
-
 Alemania
-
 Angola
-
 Arabia Saudí
-
 Argelia
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaiyán
-
 Bahamas
-
 Bahréin
-
 Bangladesh
-
 Belarús
-
 Bolivia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Bélgica
-
 Camboya
-
 Camerún
-
 Canadá
-
 Chequia
-
 Chile
-
 China
-
 Chipre
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa de Marfil
-
 Croacia
-
 Cuba
-
 Dinamarca
-
 EAU
-
EE.UU.
-
 Ecuador
-
 Egipto
-
 El Salvador
-
 Eslovaquia
-
 Eslovenia
-
 España
-
 Estonia
-
 Esuatini
-
 Etiopía
-
 Filipinas
-
 Finlandia
-
 Francia
-
 Georgia
-
 Ghana
-
 Grecia
-
 Haití
-
 Hong Kong
-
 Hungría
-
 India
-
 Indonesia
-
 Iraq
-
 Irlanda
-
 Irán, república islámica
-
 Israel
-
 Italia
-
 Jamaica
-
 Japón
-
 Jordania
-
 Kazajstán
-
 Kenia
-
 Kirguistán
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letonia
-
 Libia
-
 Lituania
-
 Luxemburgo
-
 Líbano
-
 Macedonia del Norte
-
 Madagascar
-
 Malasia
-
 Malta
-
 Marruecos
-
 Mauricio
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 México
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Noruega
-
 Nueva Zelanda
-
 Omán
-
 Pakistán
-
 Palestina
-
 Panamá
-
 Papúa Nueva Guinea
-
 Paraguay
-
 Países Bajos
-
 Perú
-
 Polonia
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reino Unido
-
 Rep. Dem. Congo
-
 República Dominicana
-
 Reunión
-
 Ruanda
-
 Rumanía
-
 Serbia
-
 Singapur
-
 Siria
-
 Somalia
-
 Sri Lanka
-
 Sudáfrica
-
 Suecia
-
 Suiza
-
 Tailandia
-
 Taiwán, Provincia de China
-
 Tanzania
-
 Tayikistán
-
 Trinidad y Tobago
-
 Turquía
-
 Túnez
-
 Ucrania
-
 Uganda
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabue
- Forex
- Crypto












