
Comprendre les cycles du marché immobilier et leurs moteurs

Note éditoriale : Bien que nous adhérions à une stricte intégrité éditoriale, cet article peut contenir des références à des produits de nos partenaires. Voici comment nous gagnons de l'argent. Aucune des données et des informations contenues dans cette page Web ne constitue un conseil en investissement, conformément à notre clause de non-responsabilité.
Les cycles du marché immobilier suivent des schémas émotionnels et financiers qui vont bien au-delà de la simple dynamique de l’offre et de la demande. Ils se déroulent en phases, de la reprise à l’expansion, à la surabondance, puis au repli, sous l’effet de l’accès au crédit, des décalages de politiques et du sentiment des investisseurs. Identifier rapidement des signaux comme la tension sur l’accessibilité, l’augmentation de la dette ou les achats spéculatifs est essentiel pour naviguer ces puissants bouleversements économiques.
Les cycles du marché immobilier ne sont pas dictés par de simples courbes de l’offre et de la demande. Ils sont façonnés par le comportement humain, la structure du crédit et les réactions politiques qui arrivent généralement trop tard. Lorsque la plupart des gens prennent conscience d’un boom immobilier, il est déjà en surchauffe. Et lorsque la chute commence, les dégâts s’étendent au-delà de l’immobilier, touchant l’emploi, le crédit et les finances publiques. Ces cycles mettent du temps à se former mais sont difficiles à dénouer. Les comprendre implique de dépasser la question des prix et d’observer le décalage entre les décisions politiques et les émotions du marché.
Comprendre les cycles du marché immobilier
Le marché immobilier, tout comme d'autres marchés financiers, évolue par cycles. Les prix ne montent ni ne baissent indéfiniment. Ils suivent plutôt des schémas reconnaissables influencés par les conditions économiques, le comportement des acheteurs, les taux d'intérêt et les variations de l'offre et de la demande. Acquérir une compréhension claire de ces cycles permet aux investisseurs, aux propriétaires et aux décideurs de prendre des décisions plus éclairées concernant le moment, la stratégie et la gestion des risques.
Phases d’un cycle typique

Les marchés immobiliers ont tendance à suivre un cycle en quatre phases : reprise, expansion, surabondance et ralentissement. Chaque phase possède ses propres moteurs, signaux et risques.
Reprise
Commence après une récession lorsque les prix sont bas et la demande est faible.
La nouvelle construction est minimale et les taux de vacance sont élevés.
Les investisseurs ayant une vision à long terme entrent souvent discrètement sur le marché.
Les loyers peuvent commencer à se stabiliser, indiquant que le point bas est proche.
Expansion
La demande augmente, les prix montent et de nouvelles constructions reprennent.
La croissance de l'emploi et la hausse des revenus soutiennent une activité accrue d'achat de logements.
Les logements locatifs vacants diminuent et les loyers commencent à augmenter.
La confiance des consommateurs dans le marché immobilier revient.
Surabondance
L'offre commence à dépasser la demande à mesure que les promoteurs construisent en excès.
Les stocks augmentent, la croissance des prix ralentit et la durée de mise en vente s'allonge.
Les loyers peuvent se stabiliser alors que les taux de vacance remontent.
Le marché commence à montrer des signes de saturation, même si les prix restent élevés.
Recul
La demande diminue, les prix se corrigent et l'activité de construction ralentit.
Les saisies et les baisses de prix deviennent plus courantes.
L'intérêt des investisseurs recule et l'appétit pour le risque diminue.
Le cycle se prépare à redémarrer pour la reprise.
Comprendre la position du marché dans ce cycle est essentiel pour décider quand acheter, vendre ou conserver des actifs immobiliers.
Indicateurs clés à chaque phase
Différents indicateurs peuvent vous aider à identifier la phase dans laquelle se trouve le marché. Surveiller attentivement ces signes permet aux investisseurs d’éviter des décisions prises au mauvais moment et aux décideurs d’agir rapidement.
| Phase du marché | Indicateurs clés |
|---|---|
| Reprise | Taux de vacance élevés mais en diminution progressiveLoyers stables ou légèrement en haussePrix des logements se stabilisant après des baisses antérieuresIntérêt croissant des investisseurs pour les biens sous-évalués |
| Expansion | Croissance régulière de l'emploi et des revenus Hausse des prix des logements et de la demande locative Absorption plus rapide du stock de logements disponibles Augmentation des permis de construire et des mises en chantier |
| Surabondance | Le stock de logements augmente plus rapidement que la demandeLa croissance des prix de l'immobilier ralentit ou stagneActivité de construction excessiveLes biens restent plus longtemps sur le marché |
| Recul | Baisse ou stagnation des prix de l'immobilier sur plusieurs moisDiminution de l'intérêt des acheteurs et moins d'approbations de mortgageAugmentation des défauts de paiement ou des saisies immobilièresBaisse de la construction et moins de lancements de nouveaux projets |
Perspective historique sur les bulles immobilières
Les bulles immobilières se produisent lorsque les prix augmentent bien au-delà de la valeur réelle soutenue par les revenus, les loyers ou les fondamentaux économiques. Elles sont souvent alimentées par un crédit facile, des achats spéculatifs et un excès de confiance des investisseurs. Bien que les prix puissent grimper pendant des années, ces bulles ont tendance à éclater avec des conséquences néfastes pour les propriétaires, les banques et l’économie au sens large. L’un des exemples les plus marquants fut la flambée immobilière des années 2000 qui a conduit à la crise financière mondiale de 2008.
Le boom immobilier des années 2000 et la crise de 2008
Au début des années 2000, le marché immobilier américain a connu une longue période de hausse des prix des logements, alimentée par des taux d'intérêt bas, une demande croissante et l'innovation financière dans le secteur des mortgage.
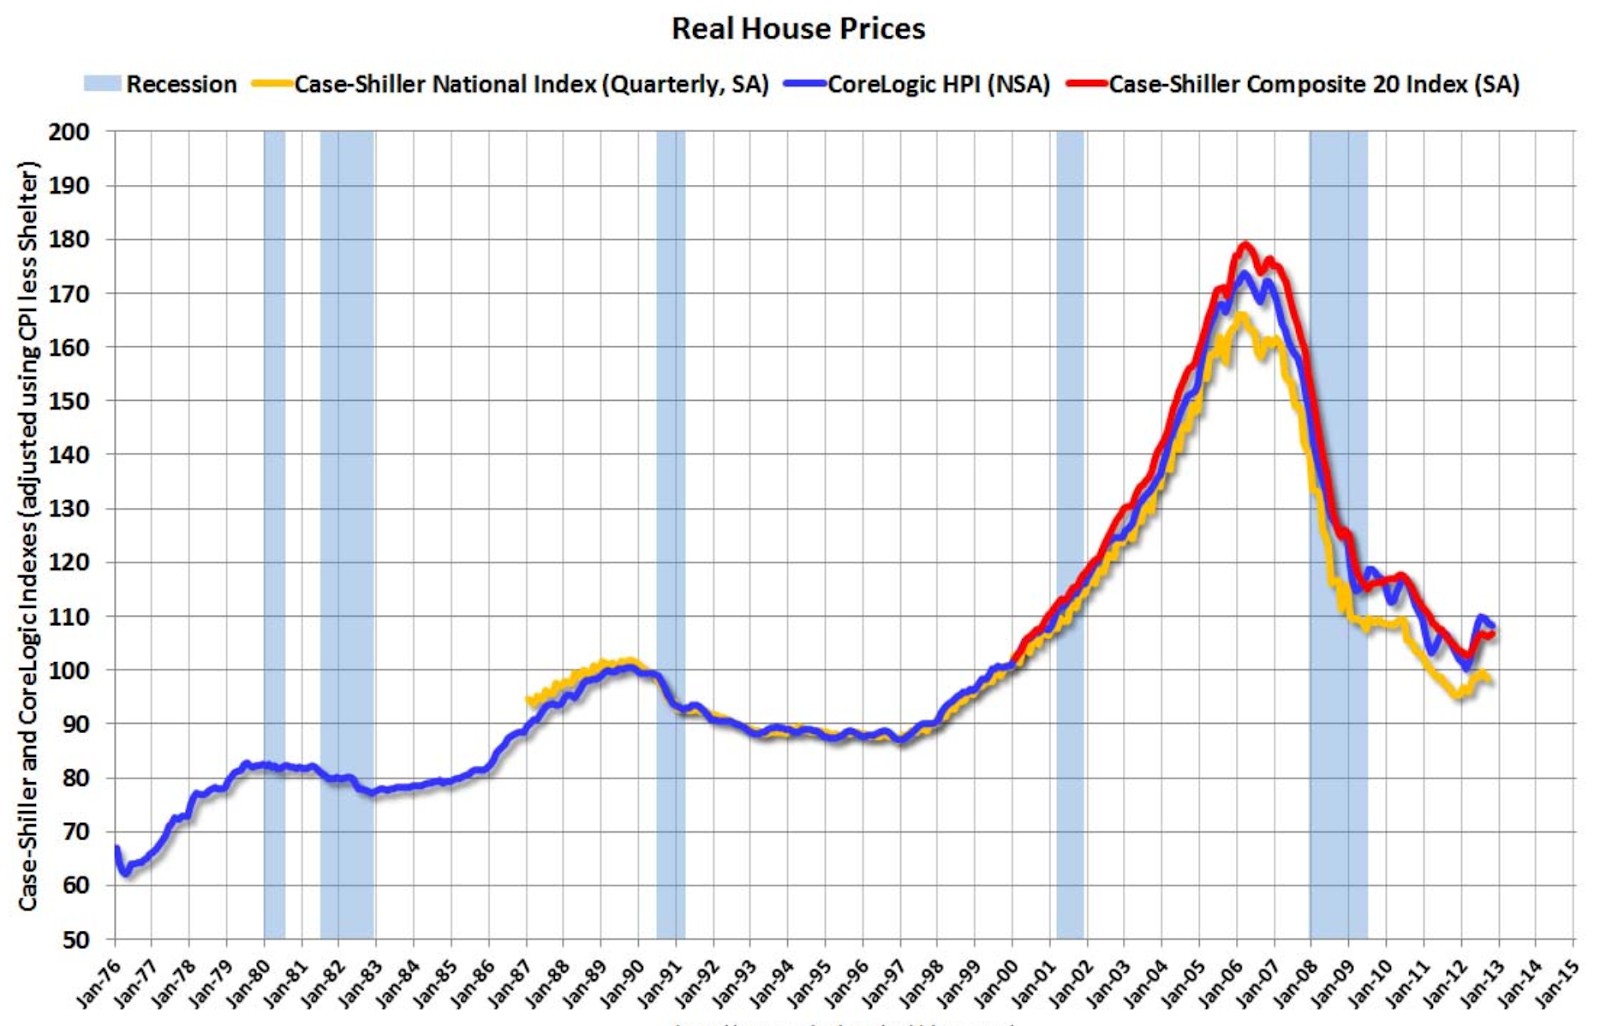
À la suite de l’éclatement de la bulle Internet et de la récession post-11 septembre, les taux d’intérêt ont été maintenus artificiellement bas pendant une longue période. Cela a rendu l’emprunt moins coûteux et nettement plus facile, même pour les emprunteurs à haut risque qui obtenaient souvent des prêts avec peu ou pas d’apport initial. Parallèlement, les banques de Wall Street regroupaient ces mortgages dans des instruments financiers complexes – des titres adossés à des créances hypothécaires – et les vendaient à des investisseurs du monde entier. Alimentée par la croyance largement répandue que les prix de l’immobilier continueraient à augmenter indéfiniment, la demande a explosé, faisant grimper encore davantage la valeur des logements et gonflant la bulle.
Finalement, les taux d'intérêt ont commencé à augmenter, ce qui a accru le coût des prêts hypothécaires et rendu plus difficile pour de nombreux propriétaires de respecter leurs paiements mensuels – en particulier ceux ayant des prêts à taux variable. À mesure que les défauts de paiement augmentaient, les prix des logements ont commencé à stagner puis à baisser, érodant la valeur nette des propriétaires et déclenchant une cascade de saisies immobilières. Les institutions financières fortement investies dans les titres adossés à des mortgage ont subi d'énormes pertes, provoquant des ondes de choc dans l'ensemble du système financier mondial.
Les conséquences ont été dévastatrices. Plusieurs grandes institutions financières se sont effondrées ou ont nécessité des renflouements gouvernementaux pour survivre. Les marchés du crédit se sont figés, paralysant les prêts et déclenchant une profonde récession mondiale. Des millions d’Américains ont perdu leur logement ou ont vu la valeur de leur propriété s’effondrer. En deux ans, le taux de chômage aux U.S. avait doublé. La crise financière de 2008 est devenue un rappel mondial frappant de ce qui peut arriver lorsque l’optimisme financier incontrôlé s’écarte des fondamentaux économiques.
Lacunes réglementaires et excès de mortgage avant 2008
La crise financière de 2008 n’a pas été uniquement causée par la baisse des prix de l’immobilier – elle reflétait des défaillances systémiques plus profondes en matière de supervision, de normes de prêt et de gestion des risques. Elle a révélé comment une innovation financière incontrôlée, combinée à des angles morts réglementaires, pouvait déstabiliser non seulement les marchés locaux mais aussi l’économie mondiale.
Une part importante du problème provenait du fait que de nombreux prêteurs mortgage opéraient en dehors des réglementations bancaires traditionnelles. Ces institutions accordaient des prêts hypothécaires à risque, subprimes et à taux variable, sans être soumises à une supervision rigoureuse. Parallèlement, les agences de notation financière attribuaient de hautes notes de crédit à des titres adossés à des mortgage qui, en réalité, comportaient un risque substantiel. Dans le même temps, les régulateurs n'ont pas su reconnaître à quel point le système financier mondial était devenu interconnecté et fragile, permettant ainsi à des faiblesses structurelles de s'accumuler sans être détectées.
Les pratiques de prêt durant les années de boom sont devenues de plus en plus imprudentes. De nombreux prêts ont été accordés sans vérification des revenus ou de la situation professionnelle de l’emprunteur. Les prêts hypothécaires à taux variable attiraient les acheteurs avec de faibles mensualités initiales, pour ensuite être réajustés à des niveaux bien plus élevés – et souvent inabordables. Les banques d’investissement regroupaient ensuite ces prêts à haut risque dans des produits financiers complexes et les distribuaient à l’échelle mondiale, introduisant ainsi de la fragilité sur de nombreux marchés. Tant que les prix de l’immobilier continuaient de grimper, il y avait peu d’incitation à remettre en question ces pratiques.
Les leçons de 2008 restent très pertinentes. La crise a montré à quelle vitesse les marchés immobiliers peuvent devenir surévalués lorsque le crédit est facilement accessible et mal réglementé. Elle a souligné la nécessité cruciale de transparence, de responsabilité et d’une supervision rigoureuse dans l’octroi de mortgage. Peut-être plus important encore, elle a rappelé aux investisseurs comme aux propriétaires que la hausse des prix peut masquer des vulnérabilités plus profondes – et que comprendre les risques sous-jacents est essentiel pour la stabilité financière à long terme.
Reprise post-crise et dynamiques actuelles
Après le krach immobilier de 2008, les marchés mondiaux ont connu une reprise prolongée. En réponse, les gouvernements ont mis en place des mesures de relance, les taux d'intérêt ont été fortement réduits et les banques centrales ont adopté des politiques monétaires non conventionnelles. Bien que les marchés immobiliers aient finalement rebondi, la reprise a également engendré de nouveaux défis. Parmi ceux-ci figuraient l'élargissement des écarts d'accessibilité, l'escalade rapide des prix alimentée par les investisseurs et une croissance inégale selon les régions.
Reprise du marché et escalade des prix après 2009
En 2012, de nombreux grands marchés immobiliers s'étaient stabilisés. Ce qui a suivi fut l'un des rebonds de prix les plus marquants de l'histoire moderne de l'immobilier.
Ce qui a alimenté la reprise :
Les banques centrales ont abaissé les taux d'intérêt à des niveaux historiquement bas, rendant les prêts hypothécaires moins coûteux.
Les gouvernements ont lancé des programmes de relance et des dispositifs de soutien aux prêts.
L'immobilier est devenu attractif pour les investisseurs à la recherche d'actifs plus sûrs et générant des rendements.
La croissance de la population urbaine a maintenu une demande soutenue dans les principales villes.
Comment les prix ont grimpé :
Les prix des logements dans des villes comme Toronto, Londres et Sydney ont plus que doublé au cours de la décennie suivante.
Les sociétés d’investissement immobilier (REITs) et les capitaux mondiaux ont afflué vers l’immobilier résidentiel.
Les investisseurs ont acheté des résidences secondaires ou des biens locatifs, entrant en concurrence avec les primo-accédants.
La construction de nouveaux logements n’a pas suivi la demande, surtout dans les zones urbaines, ce qui a fait grimper les prix encore plus haut.
Préoccupations émergentes :
L’accessibilité financière s’est détériorée pour les acheteurs à revenu moyen et les plus jeunes.
Le niveau d’endettement des ménages a augmenté dans de nombreux pays.
L’inégalité en matière de logement s’est accrue, les propriétaires disposant d’actifs ayant profité de la hausse des valeurs.
Tendances actuelles des prix de l'immobilier dans le monde
Les dernières années ont ajouté une nouvelle complexité aux marchés du logement, façonnés par les changements post-pandémiques, la hausse des taux d'intérêt et les déséquilibres régionaux.
Entre 2020 et 2022, des taux bas et des politiques de travail à distance ont déclenché une flambée du marché immobilier dans de nombreux pays. Les prix ont augmenté rapidement aux États-Unis, au Canada, en Allemagne et dans certaines régions d’Asie. En 2023, les banques centrales ont commencé à relever les taux pour maîtriser l’inflation, entraînant un ralentissement dans les marchés surchauffés. Certaines villes ont connu une baisse ou une stagnation des prix, tandis que d’autres sont restées élevées en raison d’une offre limitée.
Des marchés comme l’Inde et l’Asie du Sud-Est ont affiché une croissance régulière soutenue par la démographie et l’urbanisation. Le secteur immobilier chinois subit des pressions en raison d’une offre excédentaire et d’un durcissement de la réglementation. Le marché américain présente des signaux mitigés, l’accessibilité diminuant alors que l’offre reste limitée. L’Europe connaît des tendances fragmentées, l’Europe de l’Est poursuivant sa croissance tandis que certaines régions d’Europe de l’Ouest ralentissent.
Nouvelles forces façonnant le marché :
Les investisseurs institutionnels continuent d’acheter des maisons unifamiliales dans certaines régions.
Les gouvernements interviennent davantage avec des taxes sur les résidences secondaires et des règles de prêt plus strictes.
Le risque climatique, le télétravail et les évolutions démographiques influencent les tendances de la demande à long terme.
Comparaison entre la situation actuelle et les conditions d'avant 2008
Alors que les prix de l’immobilier atteignent à nouveau des niveaux record dans de nombreux pays, il est naturel de se demander si nous répétons les mêmes erreurs qui ont conduit à la crise immobilière de 2008. Bien qu’il existe certaines similitudes superficielles, le marché immobilier actuel fonctionne selon des règles et des conditions très différentes. Comparer ces deux périodes aide les investisseurs, les acheteurs et les décideurs à rester vigilants sans céder à la panique.
Similarités dans les flambées des prix et les schémas d'emprunt
Certaines tendances actuelles rappellent effectivement les années précédant la crise de 2008, en particulier la forte hausse des prix de l’immobilier et le rôle croissant du crédit dans le financement des achats.
De nombreux marchés urbains ont vu la valeur des logements augmenter de 50 à 100 % au cours de la dernière décennie. Les faibles taux d'intérêt entre 2020 et 2022 ont rendu l'emprunt moins coûteux, stimulant la demande. Les guerres d'enchères, l'offre limitée et l'activité des investisseurs ont fait grimper les prix rapidement.
Tendances d'emprunt :
Les volumes de prêts hypothécaires ont augmenté de manière significative pendant le boom immobilier lié à la pandémie.
Les primo-accédants ont souvent dû étirer leurs finances pour accéder au marché.
Les investisseurs et les acheteurs institutionnels ont accru la pression concurrentielle en achetant plusieurs unités.
Dans certains marchés, les niveaux d'endettement des ménages sont désormais proches ou supérieurs à ceux de 2008.
Différences dans la réglementation, les normes de prêt et les coussins de risque
Malgré les similitudes, le marché immobilier actuel dispose de garde-fous bien plus solides. Une surveillance plus stricte, des pratiques de prêt plus intelligentes et une réglementation financière améliorée ont rendu le système plus résilient.
Pratiques de prêt :
La plupart des prêts hypothécaires aujourd'hui font l'objet de vérifications de revenus et de contrôles de crédit plus stricts.
Les produits risqués comme les prêts sans documentation et les prêts à intérêts uniquement sont beaucoup moins courants.
Les ratios prêt-valeur sont plafonnés dans de nombreux pays afin de prévenir le surendettement.
Supervision réglementaire :
Les banques fonctionnent désormais sous des exigences de fonds propres plus strictes et des règles de tests de résistance.
Les agences de notation et les régulateurs surveillent de plus près les titres adossés à des mortgage.
De nombreux gouvernements disposent d’outils macroprudentiels, tels que des plafonds d’endettement par rapport au revenu et des taxes sur les acheteurs étrangers.
Amortisseurs de risque dans le système :
Les emprunteurs sont généralement mieux capitalisés, avec des acomptes plus élevés qu'en 2006.
Les prêteurs ont amélioré leurs bilans et leurs positions de liquidité.
Les gouvernements interviennent plus rapidement avec des outils politiques pour refroidir les marchés en surchauffe.
Bien que les prix et les niveaux d'endettement augmentent à nouveau, le système est aujourd'hui bien plus conscient et mieux préparé qu'il ne l'était avant 2008.
Signes avant-coureurs de surchauffe des marchés
Même pendant les périodes économiques stables, les marchés immobiliers peuvent devenir surchauffés. Lorsque les prix augmentent plus vite que les revenus, que l’endettement progresse trop rapidement ou que la spéculation se généralise, le risque d’une correction brutale s’accroît. Identifier ces signaux d’alerte tôt peut aider les investisseurs et les décideurs à éviter le type d’effondrement observé lors des bulles immobilières passées.
Diminution de l'accessibilité au logement
L’un des signes les plus évidents de surchauffe est lorsque les prix des logements augmentent beaucoup plus rapidement que les revenus.
Mesurer la pression sur l'accessibilité financière :
Le ratio prix/revenu a atteint des niveaux record dans de nombreuses grandes villes.
Dans certains centres urbains, l'achat d'une maison au prix médian nécessite désormais plus de 8 à 10 fois le revenu annuel moyen.
Les ratios loyer/revenu augmentent également, exerçant une pression sur les non-propriétaires et les primo-accédants.
Impact sur les acheteurs et les locataires :
Les ménages sont contraints d’emprunter davantage ou de retarder leurs achats.
Les jeunes acheteurs et les familles à revenu moyen sont de plus en plus exclus de la propriété.
Les locataires font face à une hausse des coûts sans augmentation correspondante de leurs revenus.
Lorsque l'accessibilité devient trop faible, la demande peut chuter rapidement, entraînant des corrections de prix et un arrêt des constructions.
Endettement croissant des ménages et stress lié aux mortgage
Un autre signe de danger apparaît lorsque les familles contractent plus de dettes qu'elles ne peuvent raisonnablement supporter, surtout pendant les périodes de hausse des taux d'intérêt.
Où la pression se manifeste :
Les ratios d'endettement des ménages par rapport au revenu ont fortement augmenté dans des pays comme le Canada, la Corée du Sud et l'Australie.
Les paiements hypothécaires représentent désormais une part plus importante du revenu en raison à la fois des prix élevés et de la hausse des taux.
Les emprunteurs à taux variable subissent des chocs de paiement immédiats lorsque les banques centrales resserrent leur politique monétaire.
Risques financiers à venir :
Des mensualités plus élevées augmentent le risque de retards de paiement ou de défauts.
Si les prix de l'immobilier baissent, les ménages fortement endettés peuvent se retrouver en situation de valeur nette négative.
Le stress lié à l'endettement affaiblit la consommation des ménages, ce qui peut affecter l'ensemble de l'économie.
Augmentation des investissements spéculatifs
Le logement devient particulièrement risqué lorsque les investisseurs entrent sur le marché non pas pour y vivre, mais pour revendre rapidement ou rechercher des gains rapides.
Signes de spéculation croissante :
Augmentation des reventes à court terme ou de l’activité de « flipping ».
Part croissante des prêts hypothécaires accordés à des acheteurs de résidences secondaires ou à des investisseurs.
Engouement pour l’immobilier sur les réseaux sociaux et comportement de « peur de manquer une opportunité » stimulant la demande.
Risques liés à la spéculation :
Les investisseurs vendent souvent rapidement lors des phases de repli, amplifiant ainsi la baisse des prix.
La spéculation à court terme peut fausser l’offre de logements et évincer les résidents de longue durée.
Une dépendance excessive aux plus-values plutôt qu’aux revenus locatifs crée une instabilité du marché.
Les cycles immobiliers influencent également fortement la manière dont les investisseurs considèrent d'autres actifs. Ainsi, ils peuvent constituer un bon indicateur fondamental pour investir en actions, Forex ou crypto. Si vous souhaitez essayer cette stratégie, vous aurez besoin d'un compte auprès d'un courtier proposant une large gamme d'actifs. Certains des courtiers répondant à ce critère sont présentés dans le tableau ci-dessous pour votre comparaison.
| OANDA | Plus500 | FOREX.com | IG Markets | Interactive Brokers | |
|---|---|---|---|---|---|
|
Paires de devises |
68 | 60 | 80 | 80 | 100 |
|
Crypto |
Oui | Oui | Oui | Oui | Oui |
|
Actions |
Oui | Oui | Oui | Oui | Oui |
|
Dépôt min., $ |
Non | 100 | 100 | 1 | Non |
|
EDL Max. |
1:200 | 1:300 | 1:50 | 1:200 | 1:30 |
|
Réglementation |
FSC (BVI), ASIC, IIROC, FCA, CFTC, NFA | CySEC, FCA, ASIC, FMA, FSCA, FSA Seychelles, EFSA, MAS, DFSA, SCB | CIMA, FCA, FSA (Japan), NFA, IIROC, ASIC, CFTC | FCA, BaFin, ASIC, MAS, CySec, FINMA, BMA, CFTC, NFA | SEC, FINRA, SIPC, FCA, NSE, BSE, SEBI, SEHK, HKFE, IIROC, ASIC, CFTC, NFA |
|
score global TU |
7.24 | 7.7 | 6.5 | 6.42 | 6.88 |
|
Ouvrir un compte |
Chez broker Votre capital est en danger. |
Chez broker 81% des comptes CFD des particuliers perdent de l'argent. |
Voir la revue | Voir la revue | Voir la revue |
Les retournements de marché commencent par la confiance, pas par les taux

Beaucoup pensent que la hausse des taux d'intérêt à elle seule provoque les krachs immobiliers. Mais ce n'est qu'une partie de l'histoire. Le véritable changement commence lorsque la confiance dans le marché commence à s'estomper. Tant que les gens croient que les prix continueront d'augmenter, ils sont prêts à accepter des coûts de mortgage plus élevés. Mais une fois que cette croyance faiblit, même de petites hausses de taux peuvent entraîner des sorties massives. C'est pourquoi il est plus important de surveiller le sentiment du marché que les seuls taux d'intérêt. Portez une attention particulière à la rapidité avec laquelle les annonces s'accumulent, à la durée pendant laquelle les logements restent invendus et au moment où les promoteurs commencent à se retirer. Ces signaux apparaissent souvent avant que les prix ne baissent réellement. Ils révèlent ce que les acheteurs et les constructeurs pensent réellement en profondeur.
Une autre idée reçue courante concerne la durée des creux sur le marché immobilier. Les krachs semblent rapides, mais les reprises sont lentes. Les vendeurs ne veulent pas accepter de pertes, les acheteurs attendent de meilleures offres, et l'accès au crédit devient plus difficile précisément lorsque les gens en ont le plus besoin. Ce qui finit par relancer le marché, ce ne sont pas seulement des taux plus bas, mais aussi un changement d’état d’esprit, lorsque l’hésitation se transforme en urgence. Lorsque les acheteurs cessent de négocier et commencent à se précipiter, c’est le signe que le cycle s’inverse. D’ici là, le silence sur le marché n’est pas synonyme de stabilité. C’est une pression qui s’accumule discrètement en vue du prochain mouvement.
Conclusion
Comprendre les cycles du marché immobilier est indispensable pour anticiper les risques et saisir les opportunités, bien au-delà de la simple évolution des prix. L’histoire a montré, notamment avec la crise de 2008, que la confiance et le comportement humain jouent un rôle tout aussi décisif que les taux d’intérêt ou l’accès au crédit. Aujourd’hui, même avec des régulations renforcées et une vigilance accrue, des signaux tels que la baisse de l’accessibilité ou la hausse spéculative rappellent l'importance de lire entre les lignes. Ce n’est pas le marché qui prévient de ses retournements, mais notre capacité à détecter les changements de sentiment avant qu’ils ne se traduisent dans les chiffres.
Foire aux questions
Quels sont les principaux signes avant-coureurs d'une surchauffe du marché immobilier ?
Comment la politique monétaire influence-t-elle les différentes phases d'un cycle immobilier ?
Quels sont les effets d’une crise immobilière sur l’économie au sens large ?
En quoi l'analyse des cycles du marché immobilier aide-t-elle les investisseurs à mieux gérer leurs risques ?
Les meilleurs choix et analyses de la rédaction






Articles connexes
L'équipe qui a travaillé sur l'article
Trader et analyste des marchés financiers avec plus de 20 ans d’expérience. En 1996, il a terminé un programme d’études dans le cadre du programme international “Total Maintenance Management” à Stockholm, en Suède.
Un courtier est une personne morale ou physique qui sert d'intermédiaire pour effectuer des transactions sur les marchés financiers. Les investisseurs privés ne peuvent pas négocier sans courtier, car seuls les courtiers peuvent exécuter des transactions sur les marchés boursiers.
Le CFD est un contrat entre un investisseur/trader et un vendeur qui stipule que le trader devra payer au vendeur la différence de prix entre la valeur actuelle de l'actif et sa valeur au moment du contrat.
Le bitcoin est une crypto-monnaie numérique décentralisée créée en 2009 par un individu ou un groupe anonyme utilisant le pseudonyme Satoshi Nakamoto. Il fonctionne sur la base d'une technologie appelée blockchain, qui est un registre distribué enregistrant toutes les transactions effectuées sur un réseau d'ordinateurs.
Le rendement désigne les gains ou les revenus tirés d'un investissement. Il reflète les rendements générés par la possession d'actifs tels que des actions, des obligations ou d'autres instruments financiers.
La gestion des risques est un modèle de gestion des risques qui consiste à contrôler les pertes potentielles tout en maximisant les profits. Les principaux outils de gestion du risque sont le stop loss, le take profit, le calcul du volume de la position en tenant compte de l'effet de levier et de la valeur du pip.

-
 Afghanistan
-
 Afrique du Sud
-
 Albanie
-
 Algérie
-
 Allemagne
-
 Angola
-
 Arabie Saoudite
-
 Argentine
-
 Arménie
-
 Australie
-
 Autriche
-
 Azerbaïdjan
-
 Bahamas
-
 Bahreïn
-
 Bangladesh
-
 Belarus
-
 Belgique
-
 Bolivie
-
 Botswana
-
 Brunei Darussalam
-
 Brésil
-
 Bulgarie
-
 Cambodge
-
 Cameroun
-
 Canada
-
 Chili
-
 Chine
-
 Chypre
-
 Colombie
-
 Congo
-
 Corée
-
 Costa Rica
-
 Croatie
-
 Cuba
-
 Côte d'Ivoire
-
 Danemark
-
 El Salvador
-
 Espagne
-
 Estonie
-
 Eswatini
-
 Finlande
-
 France
-
 Ghana
-
 Grèce
-
 Géorgie
-
 Haïti
-
 Hong Kong
-
 Hongrie
-
 Inde
-
 Indonésie
-
 Irak
-
 Iran, République islamique
-
 Irlande
-
 Israël
-
 Italie
-
 Jamaïque
-
 Japon
-
 Jordanie
-
 Kazakhstan
-
 Kenya
-
 Kirghizistan
-
 Koweït
-
 Laos
-
 Lesotho
-
 Lettonie
-
 Liban
-
 Libye
-
 Lituanie
-
 Luxembourg
-
 Macédoine du Nord
-
 Madagascar
-
 Malaisie
-
 Malte
-
 Maroc
-
 Mauritius
-
 Mexique
-
 Moldavie
-
 Mongolie
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibie
-
 Nigeria
-
 Norvège
-
 Nouvelle-Zélande
-
 Népal
-
 Oman
-
 Ouganda
-
 Ouzbékistan
-
 Pakistan
-
 Palestine
-
 Panama
-
 Papouasie-Nouvelle-Guinée
-
 Paraguay
-
 Pays-Bas
-
 Philippines
-
 Pologne
-
 Portugal
-
 Puerto Rico
-
 Pérou
-
 Qatar
-
 R. dém. du Congo
-
 Roumanie
-
 Royaume-Uni
-
 Rwanda
-
 République dominicaine
-
 Réunion
-
 Serbie
-
 Singapour
-
 Slovaquie
-
 Slovénie
-
 Somalie
-
 Sri Lanka
-
 Suisse
-
 Suède
-
 Syrie
-
 Tadjikistan
-
 Taiwan, Province de Chine
-
 Tanzanie
-
 Tchéquie
-
 Thaïlande
-
 Trinité-et-Tobago
-
 Tunisie
-
 Turquie
-
 Ukraine
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Yémen
-
 Zambie
-
 Zimbabwe
-
 Égypte
-
 Émirats Arabes Unis
-
 Équateur
-
États-Unis
-
 Éthiopie
- Forex
- Crypto












