
כלכלת מצרים מפגינה חוסן על רקע זעזוע אזורי, לפי קרן המטבע הבינלאומית

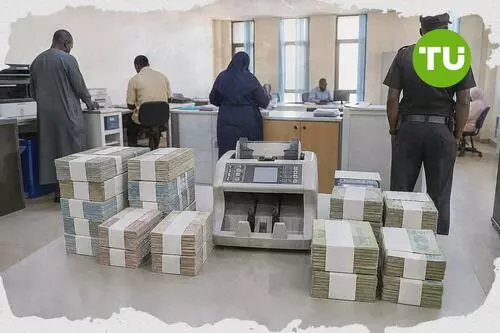
מצרים נכנסת לסבב העימות האחרון במזרח התיכון עם כריות ביטחון מאקרו-כלכליות חזקות יותר, המסייעות לה להתמודד טוב יותר עם יציאות הון ולחצים על המטבע בהשוואה לזעזועים חיצוניים קודמים. הצמיחה נותרת יציבה וסנטימנט המשקיעים משתפר, אך החוב הציבורי הגבוה, צורכי המימון הגדולים ותפקידה הדומיננטי של המדינה בכלכלה ממשיכים להעיב על התחזית.
היילייטס
- החזקות תושבי חוץ בחוב ממשלתי במטבע מקומי ירדו מ-$39.1 מיליארד בפברואר ל-$22.2 מיליארד בתחילת אפריל, כאשר הלירה המצרית נחלשה ב-14% עד 17% לפני שהתאוששה.
- מצרים גייסה $1 מיליארד באמצעות Social Eurobond במאי, שקיבל ביקושים גבוהים פי חמישה מההיצע, ו-$500 מיליון באמצעות אג"ח Samurai ביוני, לאחר שחל שיפור באמון השוק.
- קרן המטבע צופה שצורכי המימון ברוטו של מצרים יישארו סביב 40% מהתמ"ג בטווח הקרוב, כאשר החוב הציבורי, ההסתמכות על מימון לטווח קצר וחשיפת הבנקים מציבים סיכונים מתמשכים.
מאמר זה תורגם מהמקור. קראו את הגרסה המקורית מאת הכתב שלנו כאן.
תגובת המדיניות וחוסן השווקים
כפי שדווח על ידי קרן המטבע הבינלאומית, תגובה מדינית מהירה, גמישות בשער החליפין וכריות ביטחון חזקות יותר שנבנו במסגרת התוכנית של מצרים בתמיכת קרן המטבע מסייעות למדינה לספוג השפעות זליגה מהמלחמה האזורית. הקרן מציינת כי רפורמות קודמות תומכות בצמיחה, מציבות את האינפלציה במסלול ירידה, בונות מחדש את יתרות המט"ח ומשפרות את מצב הנכסים הזרים של הבנקים.הרשויות פועלות במהירות כדי לבלום את הלחצים באמצעות גמישות מטבע, התאמות במחירי האנרגיה בעקבות עליית מחירי הנפט העולמיים, ריסון הוצאות והרחבת התמיכה הממוקדת. השווקים הפיננסיים מגיבים תחילה בחדות, כאשר החזקות תושבי חוץ בחוב ממשלתי במטבע מקומי יורדות מ-$39.1 מיליארד בפברואר ל-$22.2 מיליארד בתחילת אפריל, בעוד הלירה המצרית נחלשת בכ-14% עד 17%.
ככל שהלחצים מתמתנים, זרימות ההון לתיקי השקעות מתחדשות, החזקות תושבי החוץ בחוב חוזרות לכמעט הרמות שלפני העימות והלירה משיבה לעצמה חלק ניכר מהפסדיה הראשוניים. מרווחי האג"ח הממשלתיות מצטמצמים אף הם אל מתחת לרמות שלפני המלחמה, ומצרים שבה לשוקי ההון הבינלאומיים עם Social Eurobond בהיקף של $1 מיליארד במאי, שקיבל ביקושים גבוהים פי חמישה מההיצע, ולאחריו אג"ח Samurai בהיקף של $500 מיליון ביוני.
סיכוני החוב וסדרי עדיפויות לרפורמה
למרות הזעזוע הפיננסי, הכלכלה הרחבה נמנעת מהתכווצות, כאשר הצמיחה מגיעה ל-5.0% ברבעון השלישי של שנת הכספים 2025/26. ענף התיירות נותר עמיד, העברות הכספים מחו"ל עולות לשיאים והפעילות בתעלת סואץ ממשיכה בהתאוששות הדרגתית לאחר שיבוש זמני במהלך הטלטלה האזורית.הלחצים הפיסקליים נבלמים באמצעות גיוס הכנסות וריסון הוצאות, בעוד האינפלציה עולה לאחר פיחות המטבע ושינויי מחירי האנרגיה, אך מתבררת כחמורה פחות מהצפוי. קרן המטבע מציינת כי החזרה ליעד האינפלציה נדחית בשנה, אף שהיתרות נותרות בנוחות מעל רמות הולמות.
הקרן מזהירה כי נותרו פגיעויות משמעותיות, ובהן חוב ציבורי גבוה, צורכי מימון ברוטו גבוהים, הסתמכות על מימון לטווח קצר וחשיפת הבנקים הגבוהה לממשלה. צורכי המימון ברוטו צפויים להישאר סביב 40% מהתמ"ג בטווח הקרוב ולרדת רק בהדרגה אל מתחת ל-30% עד 2030, דבר המדגיש את הצורך בניהול חוב הדוק יותר, בשוקי חוב מקומיים עמוקים יותר וביישום מהיר יותר של רפורמות בבעלות המדינה ובמכירת נכסים, כדי לתמוך בצמיחה בהובלת המגזר הפרטי.
השינוי המקיף של הבנק העולמי במסגרת הקיימות של החוב של קרן המטבע והבנק העולמי עבור מדינות בעלות הכנסה נמוכה נועד לשקף סיכוני חוב ריבוני הולכים וגוברים בסביבת מימון מורכבת יותר, כפי שצוין בסיקור הקודם שלנו. הגישה המעודכנת מרחיבה את הניתוח מעבר להתחייבויות חיצוניות, כך שיכלול חוב מקומי ולחצים ארוכי טווח כגון שינויי אקלים וזעזועים מבניים, ומחדדת את ההתמקדות בפגיעויות הנבנות בתוך המערכות הפיננסיות המקומיות.





-
 אוגנדה
-
 אוזבקיסטן
-
 אוסטריה
-
 אוסטרליה
-
 אוקראינה
-
 אורוגוואי
-
 אזרבייג'ן
-
 איחוד
-
 איחוד האמירויות הערביות
-
 איטליה
-
 אינדונזיה
-
 איראן, רפובליקה אסלאמית
-
 אירלנד
-
 אל סלבדור
-
 אלבניה
-
 אלג'יריה
-
 אנגולה
-
 אסוואטיני
-
 אסטוניה
-
 אפגניסטן
-
 אקוודור
-
 ארגנטינה
-
ארה״ב
-
 ארמניה
-
 אתיופיה
-
 בהאמה
-
 בולגריה
-
 בוליביה
-
 בוצואנה
-
 בחריין
-
 בלארוס
-
 בלגיה
-
 בנגלדש
-
 ברוניי דארוסלם
-
 ברזיל
-
 בריטניה
-
 ג'ורג'יה
-
 ג'מייקה
-
 גאנה
-
 גרמניה
-
 דנמרק
-
 דרום אפריקה
-
 האיטי
-
 הודו
-
 הולנד
-
 הונג קונג
-
 הונגריה
-
 הרפובליקה הדומיניקנית
-
 וייטנאם
-
 ונצואלה
-
 זימבבואה
-
 זמביה
-
 חוף השנהב
-
 טג'יקיסטן
-
 טורקיה
-
 טייוואן, מחוז סין
-
 טנזניה
-
 טרינידד וטובגו
-
 יוון
-
 יפן
-
 ירדן
-
 ישראל
-
 כווית
-
 לאוס
-
 לבנון
-
 לוב
-
 לוקסמבורג
-
 לטביה
-
 ליטא
-
 לסוטו
-
 מאוריציוס
-
 מדגסקר
-
 מוזמביק
-
 מולדובה
-
 מונגוליה
-
 מונטנגרו
-
 מיאנמר
-
 מלזיה
-
 מלטה
-
 מצרים
-
 מקדוניה הצפונית
-
 מקסיקו
-
 מרוקו
-
 נורבגיה
-
 ניגריה
-
 ניו זילנד
-
 נמיביה
-
 נפאל
-
 סומליה
-
 סוריה
-
 סין
-
 סינגפור
-
 סלובניה
-
 סלובקיה
-
 ספרד
-
 סרביה
-
 סרי לנקה
-
 עומאן
-
 עיראק
-
 ערב הסעודית
-
 פולין
-
 פורטו ריקו
-
 פורטוגל
-
 פיליפינים
-
 פינלנד
-
 פלסטין
-
 פנמה
-
 פפואה גינאה החדשה
-
 פקיסטן
-
 פרגוואי
-
 פרו
-
 צ'ילה
-
 צרפת
-
 צ׳כיה
-
 קובה
-
 קולומביה
-
 קונגו
-
 קונגו ד׳
-
 קוסטה ריקה
-
 קוריאה
-
 קזחסטן
-
 קטאר
-
 קירגיזסטן
-
 קמבודיה
-
 קמרון
-
 קנדה
-
 קניה
-
 קפריסין
-
 קרואטיה
-
 רואנדה
-
 רומניה
-
 שוודיה
-
 שוויץ
-
 תאילנד
-
 תוניסיה
-
 תימן
- Forex
- Crypto












