Le tweet a été supprimé par son auteur.
Mais nous avons tout sauvegardé 🙂.

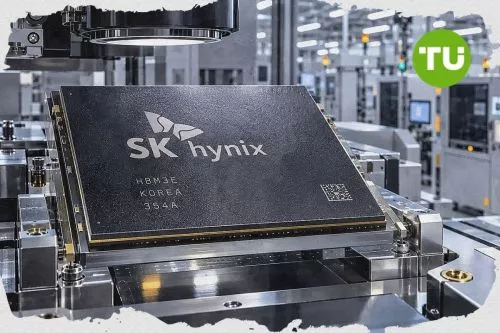
Le bénéfice opérationnel de SK Hynix a atteint 83,3 billions de wons au troisième trimestre, porté par l’envolée de la demande de mémoire pour l’IA. Samsung s’efforce de réduire l’écart de parts de marché, mais l’expertise technologique de SK Hynix pourrait l’aider à conserver sa position de leader. SK Hynix peut-elle transformer l’essor de la mémoire pour l’IA en croissance durable, alors que les hyperscalers continuent d’accroître leurs dépenses d’infrastructure ?
Cet article a été traduit de l'original. Lisez la version originale de notre correspondant ici.
Au troisième trimestre 2026, SK Hynix a déclaré un chiffre d’affaires de 104,6155 billions de wons et une marge opérationnelle d’environ 80 %. Pour la première fois de son histoire, le chiffre d’affaires trimestriel a dépassé les 100 billions de wons. Ces résultats ont été rendus possibles par les ventes de mémoire à large bande passante (HBM), de DRAM pour serveurs et de SSD d’entreprise.
Voir la publication sur X Chargement…
Les livraisons de HBM4 ont fortement augmenté au troisième trimestre. La direction s’attend à ce que ce segment dépasse la génération précédente, la HBM3E, tant en volume qu’en chiffre d’affaires au quatrième trimestre. La capacité de production de l’usine M15X de Cheongju rend ce scénario techniquement réalisable. Les conditions générales du secteur restent également favorables.
SK Hynix a conclu des accords à long terme avec 14 grands clients, dont des fournisseurs de services cloud. Ces contrats couvrent environ 50 % de la capacité de production prévue pour 2027 et 2028. L’entreprise indique que sa production de DRAM et de HBM est déjà vendue jusqu’en 2029. Cela permet à sa direction d’établir des plans à moyen et à long terme et d’attirer des investissements supplémentaires.
Voir la publication sur X Chargement…
Les demandes de HBM des clients dépassent de plus de deux fois le volume que l’entreprise peut fournir. Pour 2027, les prévisions réalistes de croissance de la demande en bits se situent autour de 25 % pour la DRAM et peuvent atteindre 20 % pour la NAND.
« Nous nous attendons à ce que l’offre reste inférieure à la demande jusqu’en 2030 », a déclaré Kim lors de la présentation des résultats.
SK Hynix a conservé sa place de leader du marché de la HBM, avec 50 % du chiffre d’affaires mondial de ce segment au deuxième trimestre 2026. Samsung Electronics a réduit l’écart en portant sa part à environ 33 %, tandis que Micron détenait 18 %. SK Hynix affirme toutefois que les rendements de production de sa HBM4 ont dépassé les objectifs initiaux. Les économies d’échelle pourraient également lui conférer un avantage concurrentiel supplémentaire.
Voir la publication sur X Chargement…
La forte demande de mémoires avancées a renforcé le pouvoir de fixation des prix des fournisseurs. Les prix contractuels de la DRAM conventionnelle ont augmenté d’environ 15 % au cours des dernières périodes. Les marges élevées tendent donc à prendre une importance croissante dans l’ensemble du portefeuille de produits. Parallèlement, d’autres entreprises voient elles aussi des possibilités émerger dans ce secteur, et les taux de rentabilité pourraient commencer à baisser au cours des prochaines années.
L’ampleur des résultats de SK Hynix en 2026 a également des répercussions sur l’économie globale du secteur des semi-conducteurs. L’entreprise a annoncé des distributions aux actionnaires d’environ 100 billions de wons pour l’année. Elles comprennent notamment des dividendes en numéraire ainsi que des rachats et des annulations d’actions. Cela montre que la direction s’attend à une génération stable de flux de trésorerie disponibles.
Voir la publication sur X Chargement…
Les dépenses d’investissement des fournisseurs mondiaux de services cloud pourraient augmenter de plus de 60 % en 2027. Le marché des infrastructures de centres de données dédiés à l’IA pourrait croître de 40 % d’ici à 2030. Daniel Newman, PDG de Futurum Group, estime que SK Hynix suit efficacement les dernières tendances de l’IA et juge sa valorisation attrayante au regard de la visibilité pluriannuelle. Il affirme que certains clients souhaitent prolonger leurs accords à long terme sur des horizons plus lointains.
SK Hynix promeut une approche de « mémoire pour l’IA à pile complète », axée sur des solutions HBM personnalisées et des produits DRAM et NAND optimisés pour l’IA, entre autres. L’entreprise donne également la priorité aux produits serveur à forte valeur ajoutée, tels que la DDR5 et les SSD d’entreprise. Selon les estimations des experts, même d’éventuels ajustements de la hauteur des piles HBM — de configurations à 12 couches vers des configurations à 8 couches — ne devraient pas réduire la demande globale de capacité.
Voir la publication sur X Chargement…
À la fin du mois d’octobre 2026, SK Hynix allie de fait une rentabilité record, des volumes garantis sur plusieurs années et une avance technologique dans la HBM4. Son pouvoir de fixation des prix et ses capacités d’investissement influencent directement les décisions des fournisseurs cloud et d’autres acteurs majeurs. Cela consolide le rôle de la Corée du Sud dans la chaîne d’approvisionnement des infrastructures d’IA. Si le contexte mondial est susceptible d’évoluer radicalement, SK Hynix semble mieux préparée à saisir les occasions et à faire face aux menaces potentielles.

 Afghanistan
 Afrique du Sud
 Albanie
 Algérie
 Allemagne
 Angola
 Arabie Saoudite
 Argentine
 Arménie
 Australie
 Autriche
 Azerbaïdjan
 Bahamas
 Bahreïn
 Bangladesh
 Belarus
 Belgique
 Bolivie
 Botswana
 Brunei Darussalam
 Brésil
 Bulgarie
 Cambodge
 Cameroun
 Canada
 Chili
 Chine
 Chypre
 Colombie
 Congo
 Corée
 Costa Rica
 Croatie
 Cuba
 Côte d'Ivoire
 Danemark
 El Salvador
 Espagne
 Estonie
 Eswatini
 Finlande
 France
 Ghana
 Grèce
 Géorgie
 Haïti
 Hong Kong
 Hongrie
 Inde
 Indonésie
 Irak
 Iran, République islamique
 Irlande
 Israël
 Italie
 Jamaïque
 Japon
 Jordanie
 Kazakhstan
 Kenya
 Kirghizistan
 Koweït
 Laos
 Lesotho
 Lettonie
 Liban
 Libye
 Lituanie
 Luxembourg
 Macédoine du Nord
 Madagascar
 Malaisie
 Malte
 Maroc
 Mauritius
 Mexique
 Moldavie
 Mongolie
 Montenegro
 Mozambique
 Myanmar
 Namibie
 Nigeria
 Norvège
 Nouvelle-Zélande
 Népal
 Oman
 Ouganda
 Ouzbékistan
 Pakistan
 Palestine
 Panama
 Papouasie-Nouvelle-Guinée
 Paraguay
 Pays-Bas
 Philippines
 Pologne
 Portugal
 Puerto Rico
 Pérou
 Qatar
 R. dém. du Congo
 Roumanie
 Royaume-Uni
 Rwanda
 République dominicaine
 Réunion
 Serbie
 Singapour
 Slovaquie
 Slovénie
 Somalie
 Sri Lanka
 Suisse
 Suède
 Syrie
 Tadjikistan
 Taiwan, Province de Chine
 Tanzanie
 Tchéquie
 Thaïlande
 Trinité-et-Tobago
 Tunisie
 Turquie
 Ukraine
 Uruguay
 Venezuela
 Vietnam
 Yémen
 Zambie
 Zimbabwe
 Égypte
 Émirats Arabes Unis
 Équateur
États-Unis
 Éthiopie