WTI продовжує корекцію на тлі зниження ризиків перебоїв із поставками через Ормузьку протоку

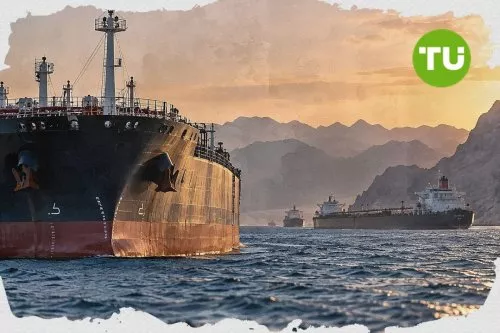
WTI продовжує корекцію 26 серпня й під час європейської сесії опустився приблизно до $80,5 за барель, втративши близько 2,5–3% і досягнувши найнижчого рівня приблизно за два тижні. Основним чинником залишається зміна сприйняття ризиків навколо Ормузької протоки: Іран і Оман обговорюють тимчасовий морський коридор і поступове відновлення комерційного судноплавства, зокрема операції з розмінування.
Ця стаття була перекладена з оригіналу. Читайте оригінальну версію від нашого кореспондента тут.

Водночас кількість суден, що проходять через протоку, уже почала зростати. Для ринку це означає, що частина близькосхідних поставок може повернутися навіть без повної політичної угоди між США та Іраном, тому геополітична премія, яка минулого тижня підштовхнула WTI вище $87, стрімко згасає.
Дані про запаси чинять тиск на ціни
Додатковий тиск сьогодні чинять дані про запаси у США. Учорашній звіт API показав зростання запасів сирої нафти на 4,2 млн барелів, тоді як ринок очікував збільшення приблизно на 1,8–1,9 млн барелів, а тижнем раніше запаси скоротилися на 0,328 млн барелів. Це посилює побоювання, що після періоду високих літніх обсягів переробки внутрішній баланс починає ставати менш напруженим.
Офіційний звіт EIA за тиждень, що завершився 21 серпня, буде опубліковано пізніше сьогодні. Попередні дані EIA вже показали зростання комерційних запасів на 4,4 млн барелів — до 428,8 млн барелів, тоді як видобуток залишався на рівні близько 13,8 млн барелів на добу, а завантаження НПЗ досягло дуже високого рівня — 97,2%. Тому ще одне значне збільшення запасів стане додатковим ведмежим аргументом для WTI.
Глобальний баланс залишається більш напруженим, ніж свідчить динаміка цін
Водночас середньостроковий глобальний баланс залишається значно більш напруженим, ніж може свідчити сьогоднішнє падіння цін. IEA очікує, що глобальний попит на нафту у 2026 році скоротиться на 1,6 млн барелів на добу, але водночас прогнозує зниження пропозиції на 4,3 млн барелів на добу, оскільки значна частина видобутку в Перській затоці досі не відновилася.
У липні світові запаси, за даними спостережень, скоротилися ще на 69 млн барелів, а сукупне зниження від початку конфлікту досягло приблизно 410 млн барелів. На третій квартал IEA оцінює дефіцит приблизно в 1,8 млн барелів на добу — більш ніж удвічі вище за попередню оцінку. EIA також зберігає прогноз, що середня ціна Brent у третьому кварталі становитиме близько $85, припускаючи, що перебої з поставками через Ормузьку протоку ще певний час обмежуватимуть глобальну пропозицію.
$80–79,5 стає ключовою зоною підтримки
Отже, поточне зниження WTI насамперед пов’язане з очікуваннями часткової нормалізації поставок, а не з уже сформованим глобальним профіцитом нафти. Крім того, переговори щодо Ормузької протоки все ще не гарантують її повного відкриття: Іран пропонує контрольовані комерційні маршрути, одночасно наполягаючи на обмеженнях для військових суден, тоді як Вашингтон не підтримує всі елементи запропонованої схеми.
На цьому тлі зона $80–79,5 стає важливою короткостроковою зоною підтримки, і ризик зниження до неї наразі виглядає високим. Утримання цієї зони може спровокувати технічний відскок до $82–83, а потім до $84. Упевнений прорив нижче $80–79,5 підвищить ризик руху до $78–77, тоді як повернення вище $83, як зазначалося в матеріалі WTI retreats as diplomatic hopes reduce geopolitical premium, стане першою ознакою того, що зниження геополітичної премії вже значною мірою враховане в ціні.











-
 Єгипет
-
 Ємен
-
 Ізраїль
-
 Індонезія
-
 Індія
-
 Ірак
-
 Іран, Ісламська республіка
-
 Ірландія
-
 Іспанія
-
 Італія
-
 Австралія
-
 Австрія
-
 Азербайджан
-
 Албанія
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Афганістан
-
 Багамські острови
-
 Бангладеш
-
 Бахрейн
-
 Бельгія
-
 Болгарія
-
 Болівія
-
 Ботсвана
-
 Бразилія
-
 Бруней-Даруссалам
-
 Білорусь
-
 В'єтнам
-
 Венесуела
-
 Возз'єднання
-
 Вірменія
-
 Гана
-
 Гаїті
-
 Гонконг
-
 Греція
-
 Грузія
-
 ДР Конго
-
 Данія
-
 Домініканська Республіка
-
 Еквадор
-
 Есватіні
-
 Естонія
-
 Ефіопія
-
 Замбія
-
 Зімбабве
-
 Йорданія
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кенія
-
 Киргизстан
-
 Китай
-
 Колумбія
-
 Конго
-
 Корея
-
 Коста-Ріка
-
 Кот-д'Івуар
-
 Куба
-
 Кувейт
-
 Кіпр
-
 Лаос
-
 Латвія
-
 Лесото
-
 Литва
-
 Люксембург
-
 Ліван
-
 Лівія
-
 Маврикій
-
 Мадагаскар
-
 Малайзія
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбік
-
 Молдова
-
 Монголія
-
 М’янма
-
 Намібія
-
 Непал
-
 Нова Зеландія
-
 Норвегія
-
 Нігерія
-
 Нідерланди
-
 Німеччина
-
 ОАЕ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Нова Гвінея
-
 Парагвай
-
 Перу
-
 Польща
-
 Португалія
-
 Пуерто-Ріко
-
 Південна Африка
-
 Північна Македонія
-
 Руанда
-
 Румунія
-
 США
-
 Сальвадор
-
 Саудівська Аравія
-
 Сербія
-
 Сирія
-
 Словаччина
-
 Словенія
-
 Сомалі
-
 Сполучене Королівство
-
 Сінгапур
-
 Таджикистан
-
 Тайвань, провінція Китаю
-
 Танзанія'єднана Республіка
-
 Таїланд
-
 Тринідад і Тобаго
-
 Туніс
-
 Туреччина
-
 Уганда
-
 Угорщина
-
 Узбекистан
-
Україна
-
 Уругвай
-
 Франція
-
 Філіппіни
-
 Фінляндія
-
 Хорватія
-
 Чехія
-
 Чилі
-
 Чорногорія
-
 Швейцарія
-
 Швеція
-
 Шрі-Ланка
-
 Ямайка
-
 Японія
- Forex
- Crypto