Акції AMD ризикують впасти до $535 через вищий за прогноз CPI та поглиблення розпродажу напівпровідникових акцій

AMD знову опинилася під тиском після того, як вища інфляція спричинила найбільше одноденне падіння акцій із початку серпня. Наступне питання — чи зможуть вони повернутися вище $560, перш ніж розпродаж продовжиться до 50-денної SMA.
Ця стаття була перекладена з оригіналу. Читайте оригінальну версію від нашого кореспондента тут.
Вересневий CPI у США став головним каталізатором останнього падіння AMD. Інфляція прискорилася до 3,7% у річному обчисленні, перевищивши очікування на рівні 3,6% і піднявшись із 3,4% у серпні, тоді як місячне зростання становило 0,6%. Вищі за прогноз дані відновили очікування подальшого посилення політики Федеральної резервної системи та особливо сильно вдарили по дорогих технологічних і AI-акціях.
14 жовтня AMD впала приблизно на 5,7% і закрилася на рівні $570,82, зафіксувавши найбільше одноденне падіння з початку серпня. Падіння охопило весь напівпровідниковий сектор: Philadelphia Semiconductor Index знизився приблизно на 4,3%, а Nasdaq — на 1,9%.
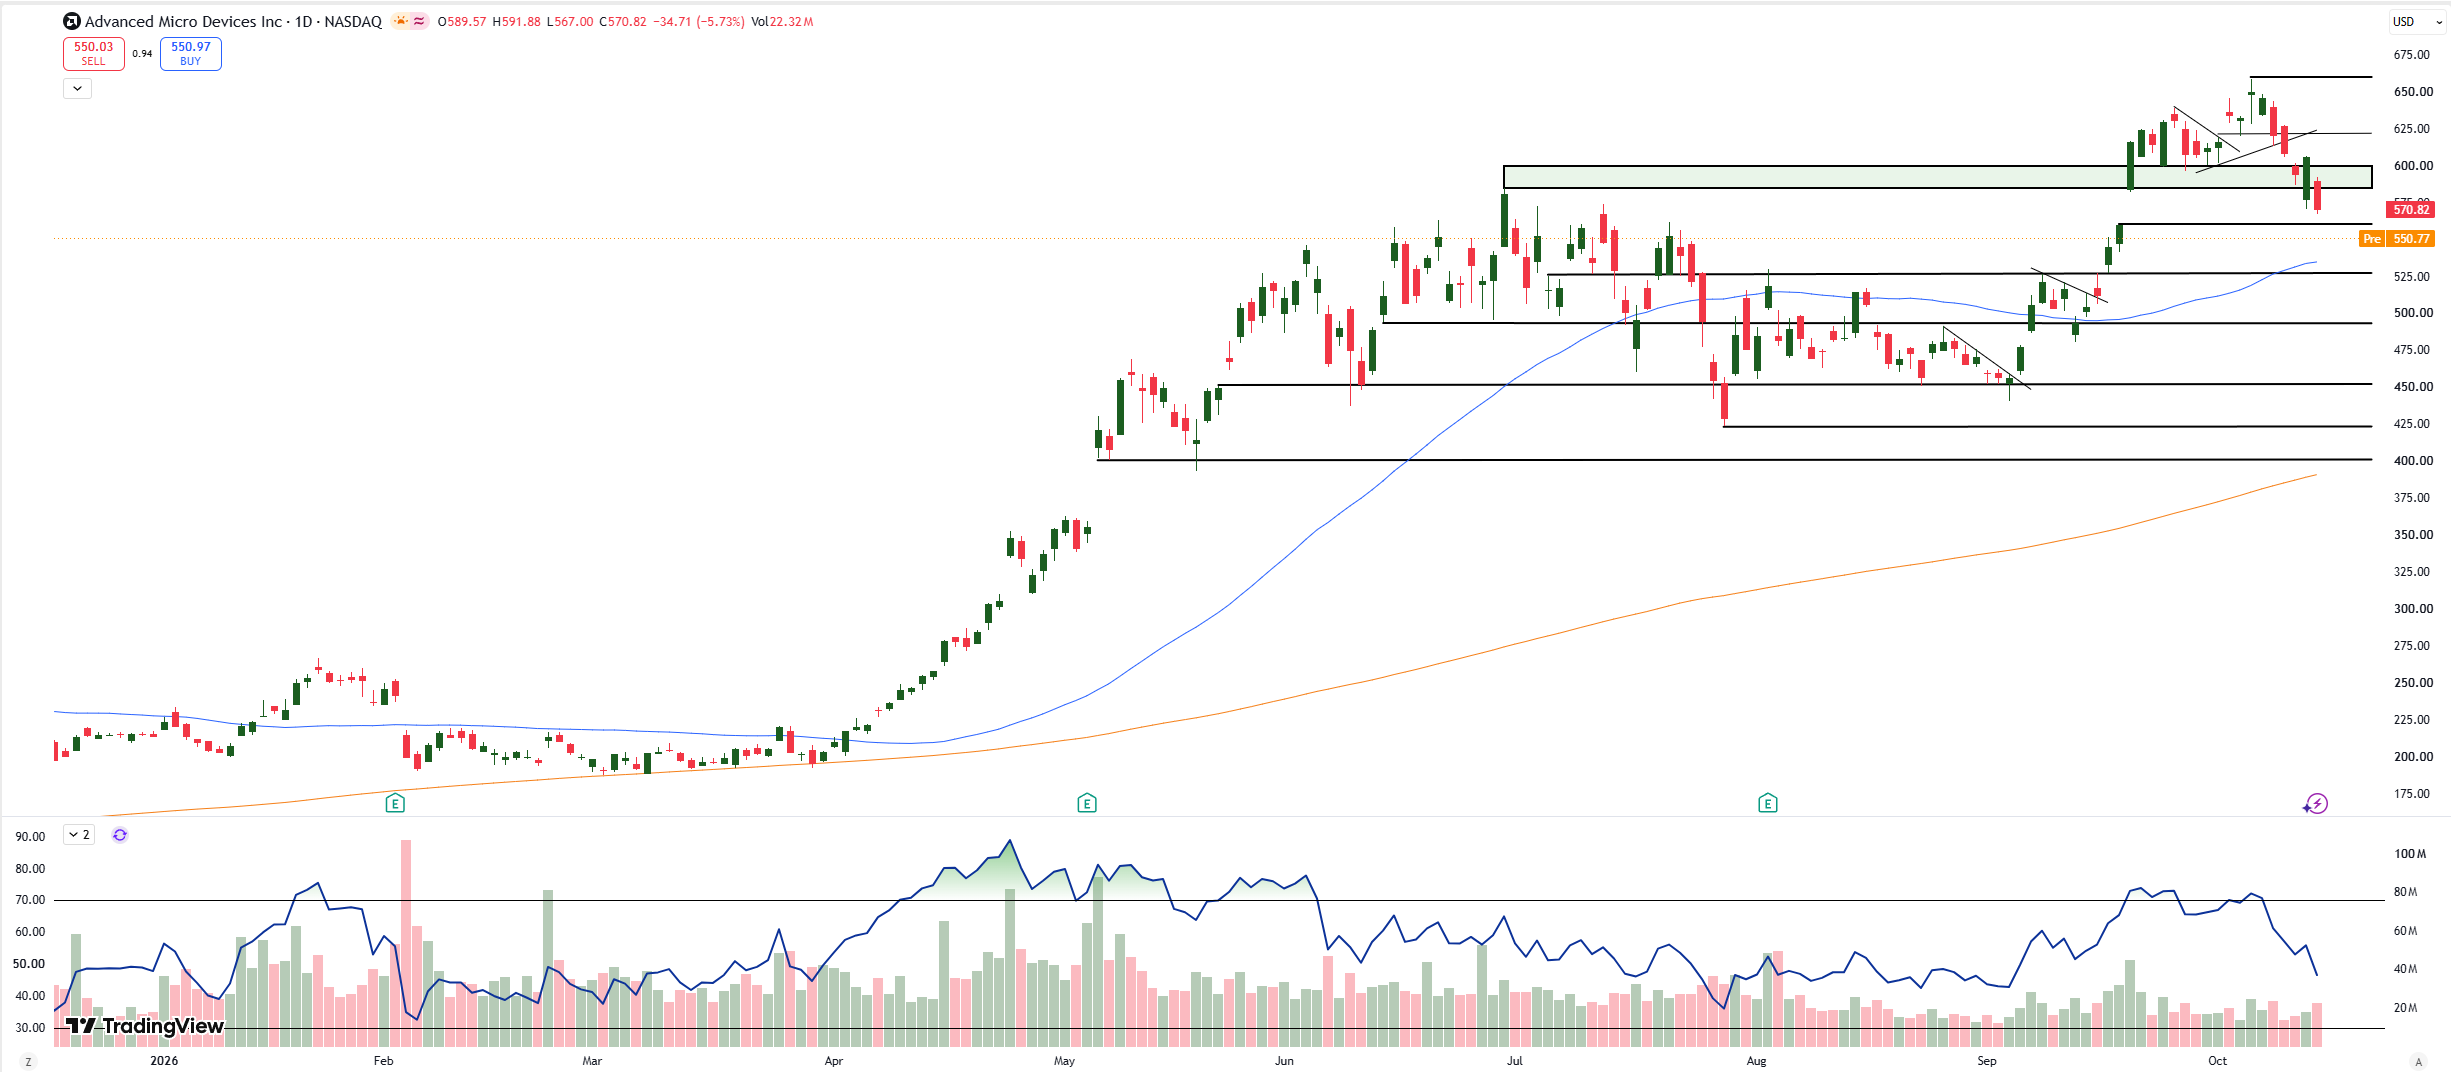
AMD ризикує протестувати 50-денну SMA після втрати $560
Публікація даних CPI змінила короткострокову технічну структуру AMD. Базовий сценарій був скасований після падіння акцій нижче $600, що активувало альтернативний сценарій із цільовим рівнем зниження $560.
На премаркеті 15 жовтня AMD опускалася до $548,79. Якщо після відкриття основної сесії акції не зможуть відновитися вище $560 і закріпитися над цим рівнем, ризик глибшого падіння до 50-денної SMA поблизу $535 різко зросте. Тепер це базовий сценарій на наступні кілька сесій.
Для формування відскоку AMD спочатку потрібно стабілізуватися вище $560. Це може послабити тиск продавців і повернути увагу в короткостроковій перспективі до опору поблизу $570.
Інфляція підвищує планку саме на старті сезону звітності
Несподівано високі дані щодо інфляції були опубліковані майже одночасно з початком сезону звітності, різко змінивши умови для акцій компаній зростання та AI. Тепер інвесторам доводиться оцінювати корпоративні результати з урахуванням перспектив вищих ставок і дорожчого фінансування.
Якщо макроекономічний тиск збережеться, навіть сильного сезону звітності може бути недостатньо, щоб самостійно відновити попередній апетит до дорогих технологічних акцій.










-
 Єгипет
-
 Ємен
-
 Ізраїль
-
 Індонезія
-
 Індія
-
 Ірак
-
 Іран, Ісламська республіка
-
 Ірландія
-
 Іспанія
-
 Італія
-
 Австралія
-
 Австрія
-
 Азербайджан
-
 Албанія
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Афганістан
-
 Багамські острови
-
 Бангладеш
-
 Бахрейн
-
 Бельгія
-
 Болгарія
-
 Болівія
-
 Ботсвана
-
 Бразилія
-
 Бруней-Даруссалам
-
 Білорусь
-
 В'єтнам
-
 Венесуела
-
 Возз'єднання
-
 Вірменія
-
 Гана
-
 Гаїті
-
 Гонконг
-
 Греція
-
 Грузія
-
 ДР Конго
-
 Данія
-
 Домініканська Республіка
-
 Еквадор
-
 Есватіні
-
 Естонія
-
 Ефіопія
-
 Замбія
-
 Зімбабве
-
 Йорданія
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кенія
-
 Киргизстан
-
 Китай
-
 Колумбія
-
 Конго
-
 Корея
-
 Коста-Ріка
-
 Кот-д'Івуар
-
 Куба
-
 Кувейт
-
 Кіпр
-
 Лаос
-
 Латвія
-
 Лесото
-
 Литва
-
 Люксембург
-
 Ліван
-
 Лівія
-
 Маврикій
-
 Мадагаскар
-
 Малайзія
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбік
-
 Молдова
-
 Монголія
-
 М’янма
-
 Намібія
-
 Непал
-
 Нова Зеландія
-
 Норвегія
-
 Нігерія
-
 Нідерланди
-
 Німеччина
-
 ОАЕ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Нова Гвінея
-
 Парагвай
-
 Перу
-
 Польща
-
 Португалія
-
 Пуерто-Ріко
-
 Південна Африка
-
 Північна Македонія
-
 Руанда
-
 Румунія
-
 США
-
 Сальвадор
-
 Саудівська Аравія
-
 Сербія
-
 Сирія
-
 Словаччина
-
 Словенія
-
 Сомалі
-
 Сполучене Королівство
-
 Сінгапур
-
 Таджикистан
-
 Тайвань, провінція Китаю
-
 Танзанія'єднана Республіка
-
 Таїланд
-
 Тринідад і Тобаго
-
 Туніс
-
 Туреччина
-
 Уганда
-
 Угорщина
-
 Узбекистан
-
Україна
-
 Уругвай
-
 Франція
-
 Філіппіни
-
 Фінляндія
-
 Хорватія
-
 Чехія
-
 Чилі
-
 Чорногорія
-
 Швейцарія
-
 Швеція
-
 Шрі-Ланка
-
 Ямайка
-
 Японія
- Forex
- Crypto