
Intel publica una previsión de ingresos para el cuarto trimestre de 2026 inferior al consenso: INTC sigue bajo presión

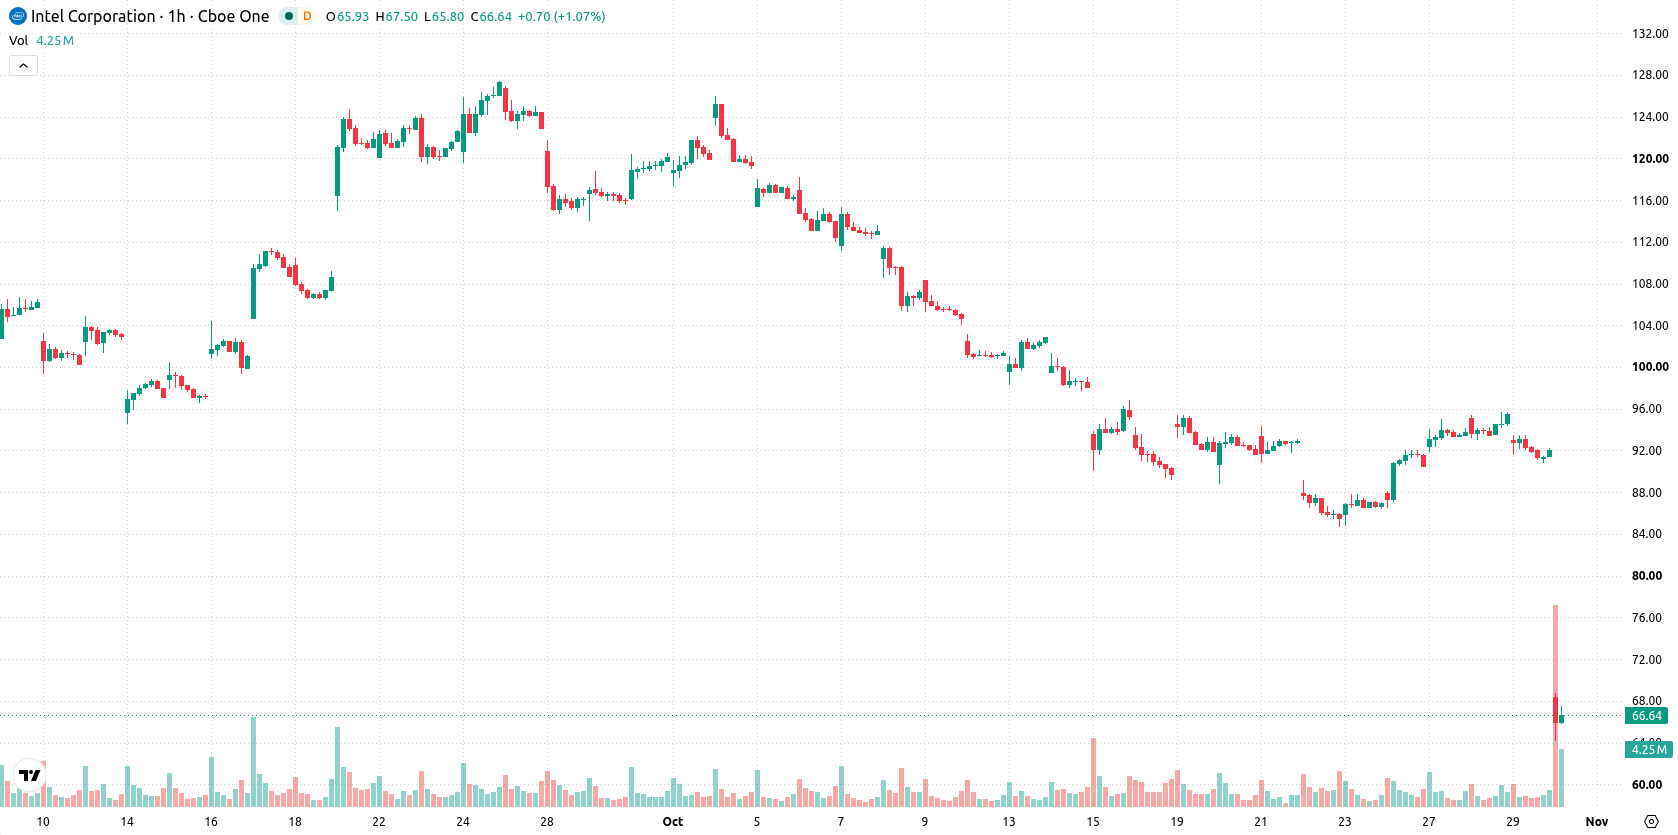
Las acciones de Intel (INTC) cotizan a 66,74 $, lo que representa una caída del 27,52 % en la sesión. Actualmente, el valor se encuentra por debajo de sus principales medias móviles, lo que indica que la presión vendedora persiste.
Este artículo ha sido traducido del original. Lea la versión original de nuestro corresponsal aquí.
 67.35
95.68
Destacados
- Intel informó de unos ingresos de 16,51 mil millones de dólares en el tercer trimestre de 2026, un aumento interanual del 20,9 % impulsado por el sólido crecimiento de los centros de datos y la inteligencia artificial.
- La previsión de ingresos para el cuarto trimestre, de entre 15 y 16 mil millones de dólares, quedó un 8,9 % por debajo del consenso; la empresa prevé menores ventas de PC y restricciones en la cadena de suministro.
- Las acciones de Intel cotizan por debajo de sus principales medias móviles; los indicadores muestran un fuerte impulso bajista y un rango de precios previsto de 62,63 a 92,22 $.
Las perspectivas de ingresos decepcionan pese al crecimiento de los centros de datos y a la desaceleración de los PC
Los resultados financieros de Intel correspondientes al tercer trimestre de 2026 mostraron unos ingresos de 16,51 mil millones de dólares, un 20,9 % más que el año anterior, impulsados por el sólido crecimiento de los segmentos de centros de datos e inteligencia artificial, según Yahoo Finance y 247wallst. Sin embargo, la empresa publicó una previsión de ingresos para el cuarto trimestre de entre 15 y 16 mil millones de dólares, un 8,9 % por debajo de las estimaciones de consenso, que reflejaba las expectativas de la dirección de una desaceleración de las ventas de PC y de la continuidad de los problemas en la cadena de suministro de determinados chips. Aunque el sólido desempeño de los centros de datos en el tercer trimestre compensó parcialmente la debilidad de otros segmentos, la previsión de una caída secuencial de los ingresos pesó considerablemente sobre el sentimiento del mercado.
Persiste el impulso bajista mientras la cotización se rezaga y algunos osciladores señalan sobreventa
Desde el punto de vista técnico, INTC/USD cotiza por debajo de las medias MA-20 y MA-50 en el marco temporal analizado, y se mantiene muy por debajo de la media de largo plazo MA-200. La resistencia inmediata la marca la línea Kijun de Ichimoku en 83,74 $, mientras que la cotización actual solo encuentra apoyo en niveles secundarios dentro del rango más amplio de 62,63 a 92,22 $. Los indicadores de impulso ofrecen un panorama mixto: el MACD es neutral, el ADX señala que continúa la presión vendedora y el Awesome Oscillator apunta a un fuerte impulso negativo. Por su parte, el RSI, Stoch RSI y el CCI indican condiciones de sobreventa profunda; sin embargo, el Bull/Bear Power todavía apunta a un dominio intermitente de los compradores, lo que sugiere que, aunque la mayoría de los indicadores confirma el sesgo bajista, algunos osciladores apuntan a posibles movimientos correctivos a corto plazo.
Aumenta el riesgo bajista mientras la volatilidad persiste por debajo de una resistencia clave
A corto plazo, es probable que INTC siga mostrando volatilidad dentro del rango de 62,63 a 92,22 $, con una alta probabilidad de que continúe cayendo dadas las tendencias predominantes. Si la cotización rompe el soporte actual, los vendedores podrían apuntar al límite inferior del rango previsto. En cambio, un escenario alcista —considerado mucho menos probable por ahora— solo se materializaría si la cotización supera con decisión la resistencia de la línea Kijun de Ichimoku, situada en 83,74 $, lo que podría abrir el camino a una recuperación dentro del rango de volatilidad reciente. En general, el escenario base apunta a que la cotización seguirá moviéndose lateralmente o a la baja, en consonancia con el desempeño reciente y las señales técnicas.
Anteriormente se informó de que Intel afrontaba un mayor riesgo bajista tras una ola de ventas posterior a la publicación de resultados, ya que las decepcionantes previsiones eclipsaron unos sólidos resultados trimestrales. El panorama técnico actual refuerza esta perspectiva cautelosa: la persistente presión vendedora y el sesgo bajista sostenido apuntan a un mayor riesgo de caída si la acción rompe los niveles de soporte establecidos en las próximas sesiones.





-
 Afganistán
-
 Albania
-
 Alemania
-
 Angola
-
 Arabia Saudí
-
 Argelia
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaiyán
-
 Bahamas
-
 Bahréin
-
 Bangladesh
-
 Belarús
-
 Bolivia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Bélgica
-
 Camboya
-
 Camerún
-
 Canadá
-
 Chequia
-
 Chile
-
 China
-
 Chipre
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa de Marfil
-
 Croacia
-
 Cuba
-
 Dinamarca
-
 EAU
-
EE.UU.
-
 Ecuador
-
 Egipto
-
 El Salvador
-
 Eslovaquia
-
 Eslovenia
-
 España
-
 Estonia
-
 Esuatini
-
 Etiopía
-
 Filipinas
-
 Finlandia
-
 Francia
-
 Georgia
-
 Ghana
-
 Grecia
-
 Haití
-
 Hong Kong
-
 Hungría
-
 India
-
 Indonesia
-
 Iraq
-
 Irlanda
-
 Irán, república islámica
-
 Israel
-
 Italia
-
 Jamaica
-
 Japón
-
 Jordania
-
 Kazajstán
-
 Kenia
-
 Kirguistán
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letonia
-
 Libia
-
 Lituania
-
 Luxemburgo
-
 Líbano
-
 Macedonia del Norte
-
 Madagascar
-
 Malasia
-
 Malta
-
 Marruecos
-
 Mauricio
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 México
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Noruega
-
 Nueva Zelanda
-
 Omán
-
 Pakistán
-
 Palestina
-
 Panamá
-
 Papúa Nueva Guinea
-
 Paraguay
-
 Países Bajos
-
 Perú
-
 Polonia
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reino Unido
-
 Rep. Dem. Congo
-
 República Dominicana
-
 Reunión
-
 Ruanda
-
 Rumanía
-
 Serbia
-
 Singapur
-
 Siria
-
 Somalia
-
 Sri Lanka
-
 Sudáfrica
-
 Suecia
-
 Suiza
-
 Tailandia
-
 Taiwán, Provincia de China
-
 Tanzania
-
 Tayikistán
-
 Trinidad y Tobago
-
 Turquía
-
 Túnez
-
 Ucrania
-
 Uganda
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabue
- Forex
- Crypto












