


Microsoft odbija, ponieważ wykupy obligacji skarbowych zmniejszają presję na wyceny

Akcje Microsoft (MSFT) zyskują dziś około 0,5% i są notowane w pobliżu 484 USD, po wzroście z dziennego minimum na poziomie około 477 USD. Dzisiejsze otoczenie makroekonomiczne ma szczególne znaczenie dla MSFT, ponieważ amerykański Departament Skarbu ogłosił, że od 9 września co najmniej podwoi operacje wykupu długoterminowych obligacji skarbowych o stałym kuponie.
Ten artykuł został przetłumaczony z oryginału. Przeczytaj oryginalną wersję przygotowaną przez naszego korespondenta tutaj.
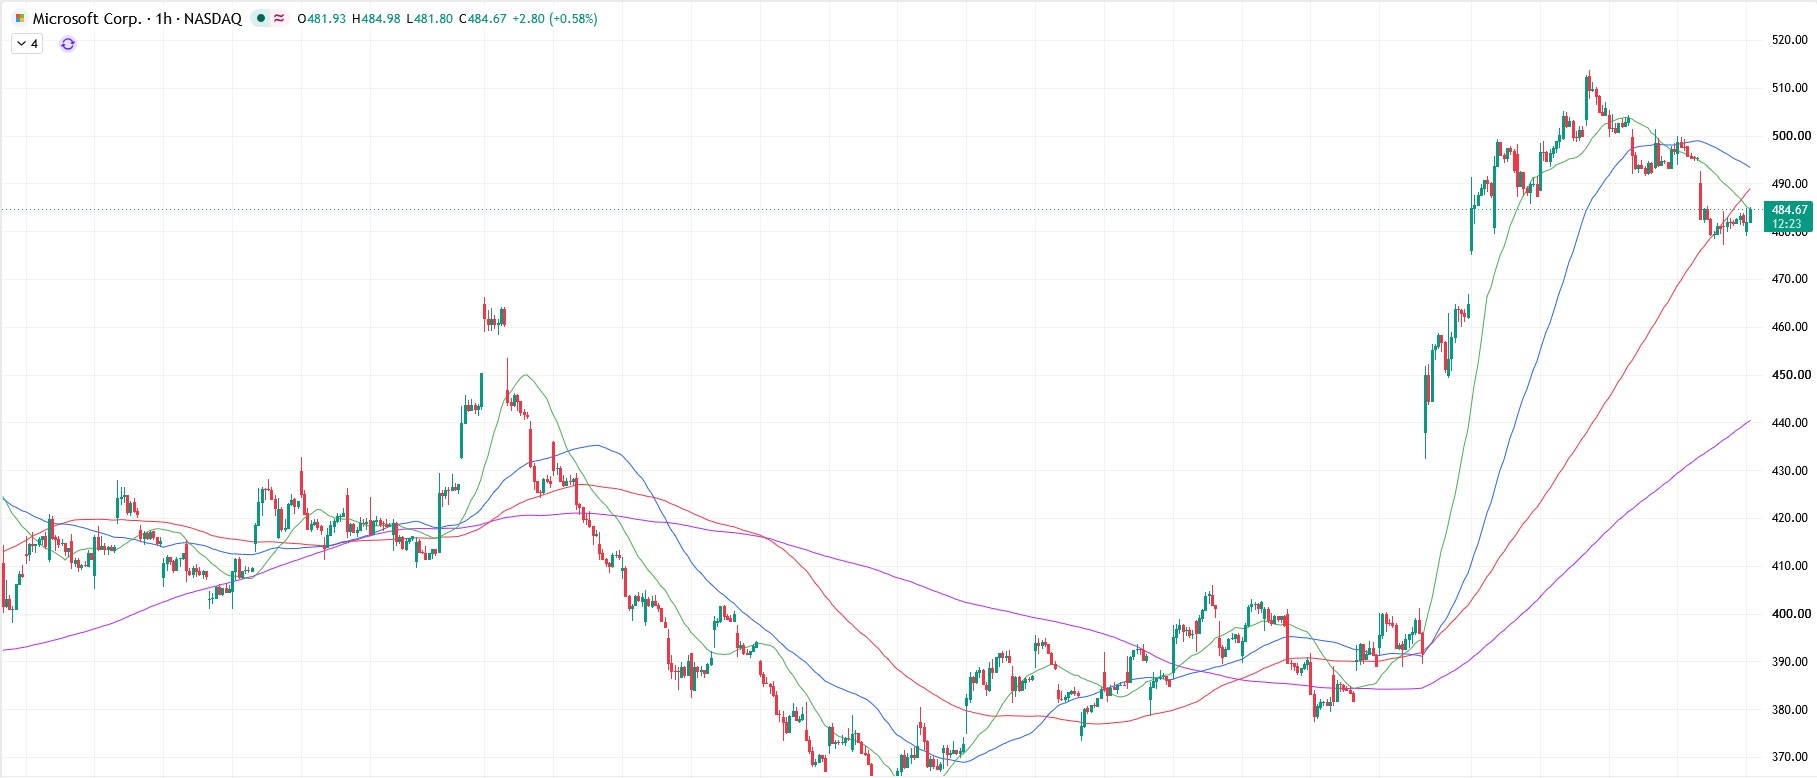
Wykupy obligacji skarbowych wspierają wyceny spółek o największej kapitalizacji
Maksymalna wartość pojedynczej operacji w sektorach 10–20-letnim i 20–30-letnim wzrośnie z 2 mld USD do co najmniej 4 mld USD. Po ogłoszeniu rentowność 10-letnich obligacji skarbowych spadła z około 4,68% do 4,65%, a rentowność obligacji 30-letnich obniżyła się z 5,27% do 5,20%. Dla Microsoft może to być potencjalnie korzystne z dwóch powodów. Po pierwsze, niższe rentowności długoterminowe obniżają stopę dyskontową stosowaną do przyszłych przepływów pieniężnych i wspierają mnożniki wyceny dużych spółek technologicznych.
Po drugie, stabilniejszy rynek obligacji skarbowych może obniżyć koszt finansowania ogromnych nakładów inwestycyjnych na AI, które stają się coraz bardziej wrażliwe na kosztowne finansowanie. Jednocześnie wykupy obligacji skarbowych nie są QE i same w sobie nie tworzą nowej płynności w systemie bankowym, dlatego ich wpływ na MSFT polega raczej na ograniczeniu zmienności stóp procentowych i premii terminowej niż na bezpośrednim pobudzaniu rynku akcji.
Wzrost Azure utrzymuje solidne fundamenty
Wsparcie nadal zapewniają mocne wyniki za kwartał zakończony w czerwcu: przychody w czwartym kwartale roku fiskalnego wzrosły o 18% rok do roku, do 90,0 mld USD, skorygowany zysk na akcję wyniósł 4,74 USD, a Azure i inne usługi chmurowe przyspieszyły wzrost do 43%. W całym roku fiskalnym 2026 przychody Microsoft osiągnęły 331,8 mld USD, a roczne przychody Azure po raz pierwszy przekroczyły 100 mld USD.
Główne pytanie inwestorów nie brzmi obecnie, czy istnieje popyt na AI, lecz ile kosztuje jego skalowanie. W samym ostatnim kwartale Microsoft przeznaczył około 41 mld USD na nakłady inwestycyjne i oczekuje ponad 50 mld USD w bieżącym okresie, nadal rozbudowując centra danych, flotę GPU i własną infrastrukturę. Jednocześnie zobowiązania handlowe związane z przyszłymi przychodami pozostają niezwykle wysokie, a Microsoft 365 Copilot ma już ponad 30 mln płatnych użytkowników.
Tymczasem rynek coraz uważniej obserwuje ryzyko przegrzania cyklu inwestycyjnego: zobowiązania Big Tech dotyczące przyszłych umów najmu centrów danych przekroczyły 1 bln USD, a niektóre projekty Microsoft napotykają ograniczenia w dostępie do energii i opóźnienia w uruchamianiu mocy. Pozytywnym czynnikiem jest to, że spółka próbuje obniżać koszty AI za pomocą własnych modeli i układów, w tym kolejnej generacji Maia, a także rozszerza geograficzny zasięg swojej infrastruktury — niedawno uruchomiła największe centrum danych w Indiach.
Microsoft celuje w opór na poziomie 495–500 USD
Obecnie MSFT próbuje ustabilizować się powyżej poziomu 480 USD, co otworzyłoby drogę w kierunku oporu na poziomie 495–500 USD, gdzie byki mogą napotkać umiarkowany opór niedźwiedzi. Wybicie powyżej tego poziomu otworzyłoby drogę w kierunku 505–510 USD; utrata wsparcia, przed czym ostrzegałem w artykule Microsoft pod presją, ponieważ wydatki na AI i rentowności obligacji obciążają akcje, doprowadziłaby do spadku w kierunku 470–465 USD, gdzie może pojawić się popyt.













-
 Afganistan
-
 Albania
-
 Algieria
-
 Angola
-
 Arabia Saudyjska
-
 Argentyna
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbejdżan
-
 Bahamy
-
 Bahrajn
-
 Bangladesz
-
 Belgia
-
 Białoruś
-
 Boliwia
-
 Botswana
-
 Brazylia
-
 Brunei Darussalam
-
 Bułgaria
-
 Chile
-
 Chiny
-
 Chorwacja
-
 Cypr
-
 Czarnogóra
-
 Czechy
-
 DR Konga
-
 Dania
-
 Egipt
-
 Ekwador
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filipiny
-
 Finlandia
-
 Francja
-
 Ghana
-
 Grecja
-
 Gruzja
-
 Haiti
-
 Hiszpania
-
 Holandia
-
 Hongkong
-
 Indie
-
 Indonezja
-
 Irak
-
 Iran, republika islamska
-
 Irlandia
-
 Izrael
-
 Jamajka
-
 Japonia
-
 Jemen
-
 Jordania
-
 Kambodża
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstan
-
 Kenia
-
 Kirgistan
-
 Kolumbia
-
 Kongo
-
 Korea
-
 Kostaryka
-
 Kuba
-
 Kuwejt
-
 Laos
-
 Lesotho
-
 Liban
-
 Libia
-
 Litwa
-
 Luksemburg
-
 Macedonia Północna
-
 Madagaskar
-
 Malezja
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksyk
-
 Mjanma
-
 Mongolia
-
 Mozambik
-
 Mołdawia
-
 Namibia
-
 Nepal
-
 Niemcy
-
 Nigeria
-
 Norwegia
-
 Nowa Zelandia
-
 Oman
-
 Pakistan
-
 Palestyna
-
 Panama
-
 Papua-Nowa Gwinea
-
 Paragwaj
-
 Peru
-
Polska
-
 Portoryko
-
 Portugalia
-
 Republika Dominikańska
-
 Republika Południowej Afryki
-
 Reunion
-
 Rumunia
-
 Rwanda
-
 Salwador
-
 Serbia
-
 Singapur
-
 Somalia
-
 Sri Lanka
-
 Stany Zjednoczone
-
 Syria
-
 Szwajcaria
-
 Szwecja
-
 Słowacja
-
 Słowenia
-
 Tadżykistan
-
 Tajlandia
-
 Tajwan, prowincja Chin
-
 Tanzania
-
 Trynidad i Tobago
-
 Tunezja
-
 Turcja
-
 Uganda
-
 Ukraina
-
 Urugwaj
-
 Uzbekistan
-
 Wenezuela
-
 Wietnam
-
 Wybrzeże Kości Słoniowej
-
 Węgry
-
 Włochy
-
 ZEA
-
 Zambia
-
 Zimbabwe
-
 Zjednoczone Królestwo
-
 Łotwa
- Forex
- Crypto











