


Wycena Nvidii niemal najniżej od dekady, gdy inwestorzy kwestionują perspektywy zysków

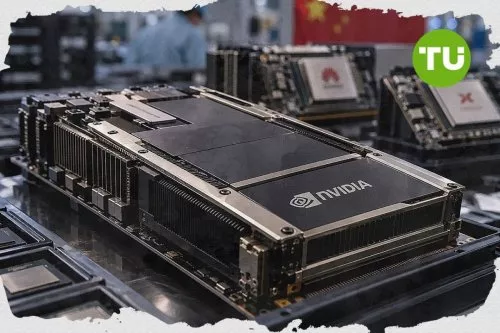
Nvidia notuje jedne z najsilniejszych wzrostów w swojej historii, a mimo to inwestorzy wyceniają jej akcje znacznie niżej niż rok temu. Ta rozbieżność sugeruje, że rynek patrzy dalej niż na kwitnący popyt na AI i zastanawia się, jak długo producent układów będzie w stanie utrzymać obecną zdolność do generowania zysków oraz wyjątkowo wysokie marże.
Najważniejsze
- Nvidia jest wyceniana poniżej 17-krotności prognozowanych zysków.
- Wzrost zysków pozostaje wyjątkowo silny.
- Inwestorzy coraz bardziej koncentrują się na przyszłych marżach.
Ten artykuł został przetłumaczony z oryginału. Przeczytaj oryginalną wersję przygotowaną przez naszego korespondenta tutaj.
Według Bloomberga Nvidia jest obecnie wyceniana na mniej niż 17-krotność prognozowanych zysków na najbliższe 12 miesięcy, czyli niemal najniżej od ponad dekady. Wskaźnik ten jest mniej więcej o połowę niższy niż w 2025 roku i spadł z ponad 25-krotności prognozowanych zysków jeszcze w maju.
Silny wzrost spotyka się ze sceptycyzmem inwestorów
Niższa wycena wyraźnie kontrastuje z wynikami operacyjnymi Nvidii. Oczekuje się, że w roku obrotowym 2027, kończącym się w styczniu, przychody i zysk netto wzrosną odpowiednio o około 90% i 99%. W poprzednim roku obrotowym wzrost przychodów wyniósł 65%.
Wyniki Nvidii za drugi kwartał potwierdziły tę dynamikę. Przychody sięgnęły 96,2 mld USD, a marża brutto wyniosła 75%. Spółka prognozuje również znacznie szybszy wzrost sprzedaży w roku obrotowym 2028, niż wcześniej oczekiwali analitycy.
Mimo to akcje Nvidii wzrosły w 2026 roku zaledwie o 20%. To plasuje spółkę za znaczną częścią sektora półprzewodników, w którym szeroki indeks chipów zyskał niemal 76%. Micron, Intel i AMD wzrosły po ponad 180%.
Marże stają się głównym źródłem presji
Obawy dotyczą w mniejszym stopniu bieżącego popytu, a bardziej tego, jak ekonomika działalności Nvidii może wyglądać za kilka lat. Rosnące koszty pamięci i komponentów wywierają presję na rentowność, a część największych klientów spółki opracowuje własne procesory AI.
Według szacunków analityków cytowanych w raporcie marża brutto ma spaść poniżej 72% w czwartym kwartale, a następnie się odbudować. Spadek ten ma znaczenie, ponieważ wysoka wycena Nvidii historycznie opierała się nie tylko na szybkim wzroście sprzedaży, lecz także na wyjątkowo wysokiej rentowności.
Konkurencja może zyskać na znaczeniu, ponieważ firmy takie jak Meta i Alphabet zwiększają inwestycje w projektowane we własnym zakresie układy. Ich działania nie oznaczają jeszcze gwałtownego spadku zakupów Nvidii, ale dają dużym klientom dodatkowy sposób na ograniczenie zależności od jednego dostawcy.
Rynek wycenia kolejny etap rozwoju AI
Wycena Nvidii odzwierciedla kluczowe pytanie stojące przed boomem na AI: czy dzisiejsze ogromne wydatki na infrastrukturę mogą być kontynuowane w mniej więcej takim samym tempie. Roczne przychody spółki wzrosły z około 27 mld USD w roku obrotowym 2023 do szacowanych 410 mld USD w roku obrotowym 2027 — skala ekspansji rzadko spotykana na tym poziomie.
Dla inwestorów pytanie nie brzmi już, czy Nvidia rośnie. Chodzi o to, czy przyszły wzrost, marże i dominacja rynkowa pozostaną na tyle silne, by ponownie uzasadnić wyższe mnożniki. Niezwykle niska wycena akcji sugeruje większą ostrożność inwestorów, mimo że wyniki finansowe spółki pozostają imponujące.
Wcześniej informowaliśmy, że Nvidia rozwija swoją sieć infrastruktury AI w Australii.




Najnowsze wiadomości NVDA








-
 Afganistan
-
 Albania
-
 Algieria
-
 Angola
-
 Arabia Saudyjska
-
 Argentyna
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbejdżan
-
 Bahamy
-
 Bahrajn
-
 Bangladesz
-
 Belgia
-
 Białoruś
-
 Boliwia
-
 Botswana
-
 Brazylia
-
 Brunei Darussalam
-
 Bułgaria
-
 Chile
-
 Chiny
-
 Chorwacja
-
 Cypr
-
 Czarnogóra
-
 Czechy
-
 DR Konga
-
 Dania
-
 Egipt
-
 Ekwador
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filipiny
-
 Finlandia
-
 Francja
-
 Ghana
-
 Grecja
-
 Gruzja
-
 Haiti
-
 Hiszpania
-
 Holandia
-
 Hongkong
-
 Indie
-
 Indonezja
-
 Irak
-
 Iran, republika islamska
-
 Irlandia
-
 Izrael
-
 Jamajka
-
 Japonia
-
 Jemen
-
 Jordania
-
 Kambodża
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstan
-
 Kenia
-
 Kirgistan
-
 Kolumbia
-
 Kongo
-
 Korea
-
 Kostaryka
-
 Kuba
-
 Kuwejt
-
 Laos
-
 Lesotho
-
 Liban
-
 Libia
-
 Litwa
-
 Luksemburg
-
 Macedonia Północna
-
 Madagaskar
-
 Malezja
-
 Malta
-
 Maroko
-
 Mauritius
-
 Meksyk
-
 Mjanma
-
 Mongolia
-
 Mozambik
-
 Mołdawia
-
 Namibia
-
 Nepal
-
 Niemcy
-
 Nigeria
-
 Norwegia
-
 Nowa Zelandia
-
 Oman
-
 Pakistan
-
 Palestyna
-
 Panama
-
 Papua-Nowa Gwinea
-
 Paragwaj
-
 Peru
-
Polska
-
 Portoryko
-
 Portugalia
-
 Republika Dominikańska
-
 Republika Południowej Afryki
-
 Reunion
-
 Rumunia
-
 Rwanda
-
 Salwador
-
 Serbia
-
 Singapur
-
 Somalia
-
 Sri Lanka
-
 Stany Zjednoczone
-
 Syria
-
 Szwajcaria
-
 Szwecja
-
 Słowacja
-
 Słowenia
-
 Tadżykistan
-
 Tajlandia
-
 Tajwan, prowincja Chin
-
 Tanzania
-
 Trynidad i Tobago
-
 Tunezja
-
 Turcja
-
 Uganda
-
 Ukraina
-
 Urugwaj
-
 Uzbekistan
-
 Wenezuela
-
 Wietnam
-
 Wybrzeże Kości Słoniowej
-
 Węgry
-
 Włochy
-
 ZEA
-
 Zambia
-
 Zimbabwe
-
 Zjednoczone Królestwo
-
 Łotwa
- Forex
- Crypto












