Чи є Meta недооціненою чи переоціненою після обвалу ринку?

Примітка редакції. Хоча ми дотримуємося суворої редакційної доброчесності, ця публікація може містити посилання на продукти наших партнерів. Ось пояснення, як ми заробляємо гроші. Жодні дані та інформація на цій сторінці не є інвестиційною порадою відповідно до нашої відмови від відповідальності.
Акції Meta зараз торгуються у чітко вираженому низхідному тренді після пробиття ключових ковзаючих середніх. Хоча рекламний бізнес залишається сильним, нещодавні продажі показують, що інвестори менш схильні платити за довгострокові ставки, такі як метавсесвіт, коли динаміка цін слабшає. Якщо маржа знизиться або витрати залишаться високими, ринок може ще більше тиснути на акції, що важливо для кожного, хто оцінює поточну вартість Meta.
Поточна ціна акцій Meta залежить від того, наскільки інвестори довіряють тим частинам бізнесу, які поки що приносять дуже мало прибутку. Основні додатки продовжують забезпечувати прибуток, але ринок також оцінює майбутні результати від метавсесвіту та AI. Ці напрямки перебувають на ранній стадії, що створює розрив між очікуваннями та реальними показниками. Коли цей розрив збільшується, навіть незначні розчарування можуть тиснути на акції. Це стає важливим під час оцінки вартості Meta сьогодні.
Розуміння Meta
Meta різко відновилася після мінімумів 2022 року завдяки зниженню витрат, покращенню ефективності реклами та розширенню інструментів AI у своїх додатках. Це відновлення підштовхнуло акції вгору та привернуло нову увагу до того, як ринок оцінює Meta сьогодні.
Переорієнтація Meta на основну рекламу та AI допомогла відновити прибутковість і підняти ринкову капіталізацію компанії вище одного трильйона доларів. Зараз компанія демонструє одні з найвищих маржин серед великих технологічних компаній, але зростаючий регуляторний тиск і жорсткіша конкуренція з боку TikTok та YouTube викликають питання щодо того, як довго ця сила збережеться.
У цій статті розглядаються фінансові результати Meta, поведінка ринку та думки аналітиків, щоб допомогти вам зрозуміти, чи відображає оцінка Meta поточні результати або очікування, які може бути важко підтримувати.
Поточна ринкова позиція Meta
Meta знову піднялася до верхнього ешелону світових технологічних компаній після значного відновлення з мінімумів після 2021 року. Її основні додатки досі домінують у соціальних мережах, а нові інвестиції в AI та віртуальну реальність формують її довгострокові плани. Перш ніж оцінювати вартість Meta, варто зрозуміти, як наразі позиціонується бізнес.
Огляд Meta Platforms Inc. та її дочірніх компаній
Meta — це більше, ніж просто Facebook. Це багатопродуктова цифрова імперія, побудована навколо даних користувачів, реклами та комунікаційних інструментів, якими щодня користуються мільярди людей.
Основні сфери Core бізнесу:
Сімейство додатків. Сюди входять Facebook, Instagram, WhatsApp та Messenger — платформи, якими щомісяця користуються понад 3,8 мільярда людей. Цей підрозділ генерує майже весь прибуток Meta завдяки доходам від реклами.
Reality Labs. Віртуальна реальність і підрозділ метавсесвіту компанії включає гарнітуру Quest та ініціативи AR. Хоча цей сегмент все ще перебуває на етапі інвестування, він є довгостроковою технологічною ставкою Meta.
Інфраструктура AI. Meta переорієнтувала основні внутрішні ресурси на створення та інтеграцію генеративного AI у свої додатки та рекламні інструменти.
Більша частина доходу Meta все ще надходить від цифрової реклами, але компанія готується до змін у тому, як люди користуються онлайн-платформами. Її структура дозволяє швидко переорієнтовувати ресурси, що допомагає у довгостроковому плануванні в різних частинах бізнесу.
Останні показники акцій та ринкова капіталізація
Акції Meta були одними з найкращих у S&P 500 з початку 2023 року. Оновлений акцент на прибутковість у поєднанні з ажіотажем навколо інструментів AI та підвищення ефективності підштовхнули акції до нових максимумів.
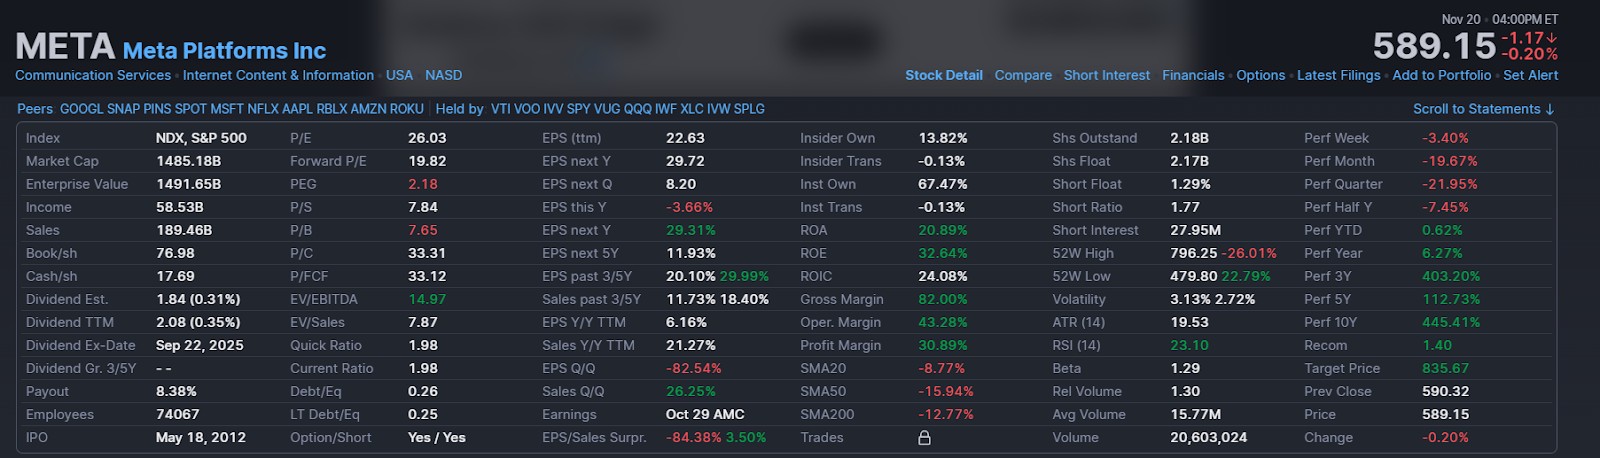
Meta зараз торгується з ринковою капіталізацією близько 1,48 трильйона доларів, що підтримується сильними доходами та високими маржами. Прогнозний P/E становить близько 19,8x, що нижче, ніж у багатьох великих технологічних компаній, навіть після нещодавнього падіння ціни. За останній рік акції зросли приблизно на 6%, але більша частина зростання відбулася на початку року до нинішнього спаду.
Meta продовжує отримувати вигоду від сильних операційних показників: операційна маржа становить близько 43%, а чистий прибуток перевищує 30%. Компанія активно викуповує власні акції, підвищуючи прибуток на акцію, а нові інструменти AI допомагають рекламодавцям покращувати результати. Ці тенденції підтримують інтерес інвесторів, навіть попри втрату динаміки акцій.
Ринок досі сприймає Meta як поєднання цінності та зростання, але нещодавнє падіння показує, що очікування можуть змінюватися. Оскільки акції пробили ключові рівні вниз, інвестори стежать за тим, як утримається оцінка Meta, якщо результати або прогнози послабшають.
Оцінка Meta
Акції Meta різко зросли в останніх кварталах, але чи залишаються вони справедливо оціненими? Щоб відповісти на це питання, ми розглядаємо основні фінансові показники компанії, її справжню вартість на основі довгострокових прогнозів і те, як поводяться її акції на ринку. Такий трьохсторонній підхід допомагає інвесторам вирішити, чи справедливо оцінена Meta, чи її вартість випереджає фундаментальні показники.
Фундаментальний аналіз Meta
Для інвесторів, які намагаються з’ясувати, чи є Meta переоціненою, детальніший аналіз основних коефіцієнтів оцінки та показників фінансового стану може допомогти. Ці метрики показують, як акція оцінюється відносно її прибутку, який рівень зростання вже закладено у ціну, а також наскільки ефективно компанія генерує прибуток і готівку.
Співвідношення ціни до прибутку (P/E)
Meta зараз торгується з історичним P/E близько 26, а прогнозний P/E становить приблизно 19,8. Це розміщує компанію нижче багатьох великих технологічних конкурентів, які торгуються за вищими мультиплікаторами. Поточні рівні також значно нижчі за пікові значення, яких Meta досягла під час ралі 2021 року.
Поточний P/E свідчить про те, що ринок досі розглядає Meta як прибутковий і усталений бізнес. Оцінка не є дешевою, але залишається обґрунтованою для компанії зі стабільним прибутком і великою клієнтською базою.
Цей рівень P/E підтримується стабільними прибутками Meta та здоровим грошовим потоком, і він продовжує впливати на те, як інвестори оцінюють вартість Meta на поточному ринку.
Співвідношення ціни до зростання прибутку (PEG)
PEG компанії Meta становить близько 2,18, що підтримується прогнозами зростання прибутку приблизно на 29% на наступний рік і майже на 12% протягом наступних п’яти років. PEG близько одиниці зазвичай вважається справедливим. Вищий PEG свідчить про те, що акції торгуються з премією до очікуваних темпів зростання прибутку.
Цей рівень PEG свідчить про те, що ринок очікує від Meta подальшого зростання прибутків, особливо наступного року. Він не є низьким, але може бути виправданим, якщо маржа залишиться високою, а витрати — контрольованими.
Якщо зростання прибутку виявиться нижчим за ці оцінки, підвищений PEG може стати важче виправдати, що може вплинути на те, як інвестори оцінюватимуть вартість Meta у наступних кварталах.
Операційні маржі та вільний грошовий потік
Окрім коефіцієнтів оцінки, операційна ефективність і вільний грошовий потік показують, наскільки добре Meta перетворює виручку на прибуток і довгострокову вартість. Операційна маржа Meta зараз становить близько 43%, що є одним із найвищих показників серед великих технологічних компаній. Чистий прибуток залишається високим — близько 31%, що відображає стабільні результати рекламного бізнесу та жорсткіший контроль витрат. Вільний грошовий потік становить майже 48 мільярдів доларів, забезпечуючи компанії стабільну підтримку для викупу акцій і довгострокових інвестицій.
Високі маржі та стабільний грошовий потік дозволяють Meta фінансувати зростання, викуповувати акції та інвестувати в AI і інфраструктуру без тиску з боку боргу. Така фінансова позиція допомагає компанії залишатися гнучкою у разі змін на ринку та змін у поведінці користувачів.
Оптимізована структура витрат і ефективне використання готівки Meta зміцнили її фінансову основу. Це сприяє підтримці оцінки Meta інвесторами, навіть якщо зростання доходів або прибутку тимчасово сповільниться.
Внутрішня оцінка Meta
Щоб визначити справжню вартість Meta, моделі дисконтованого грошового потоку (DCF) допомагають оцінити її справедливу ціну на основі майбутніх прибутків. Ці моделі відкидають ажіотаж і зосереджуються на фундаментальних показниках.
Більшість оновлених моделей DCF, які використовують зростання доходу близько 8–10% і маржу в діапазоні середніх 30%, оцінюють справедливу вартість Meta у межах від 480 до 520 доларів за акцію. Оскільки акції торгуються поблизу 589 доларів, ціна зараз перевищує багато оцінок справедливої вартості, що підтримується сильним грошовим потоком і оптимізмом щодо AI та майбутньої монетизації.
Meta торгується з прогнозним P/E близько 19,8, що залишає її нижче багатьох великих технологічних компаній. Співвідношення EV до EBITDA становить близько 14, що розміщує Meta вище за Alphabet, але все ще нижче за Microsoft за цим показником.
Meta не виглядає надмірно переоціненою, але її ціна передбачає, що зростання доходів і прибутку залишатиметься стабільним. Будь-яке уповільнення витрат на рекламу або змін у поведінці користувачів може змінити сприйняття ринком оцінки Meta.
Технічний аналіз Meta
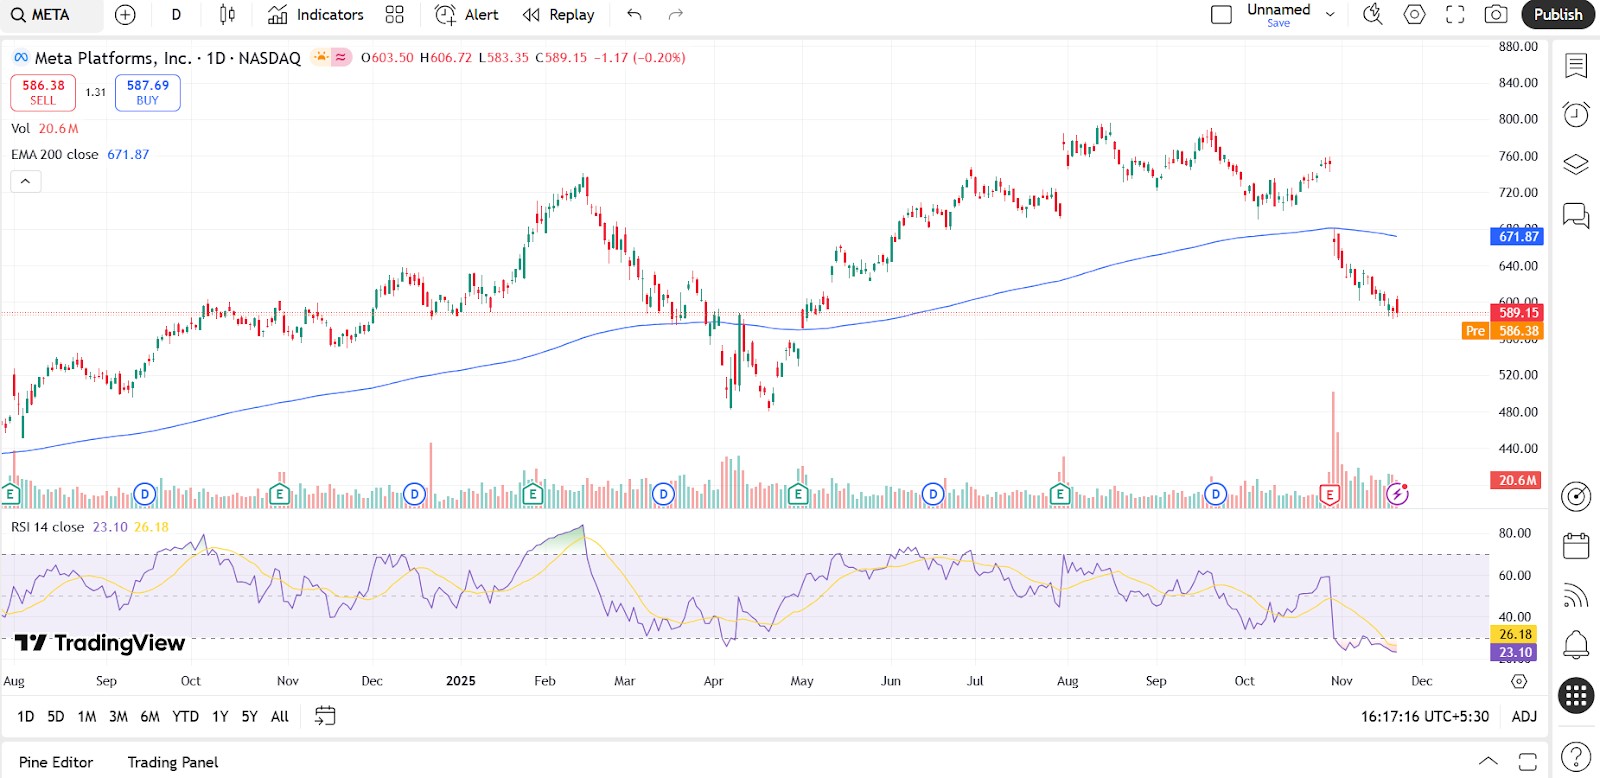
Технічні сигнали можуть допомогти короткостроковим трейдерам зрозуміти динаміку та точки входу. Графік Meta демонстрував стабільну силу, але, можливо, наближається до паузи.
Meta зараз торгується значно нижче 200-денної EMA поблизу $672, що підтверджує сильний низхідний тренд. RSI знаходиться біля 23, що поміщає акцію в зону перепроданості. Ближня підтримка розташована в діапазоні від $560 до $575, тоді як опір сформувався поблизу $615–$630. Momentum все ще спрямований вниз, і графік свідчить, що акція може протестувати глибшу підтримку, якщо продажі продовжаться. Довгострокові інвестори можуть зачекати на ознаки стабілізації цінової динаміки, перш ніж переоцінювати вартість Meta на поточних рівнях.
Погляди аналітиків та ринкові настрої
Аналітики розділилися в оцінках щодо Meta після різкого падіння її акцій. Дехто вважає це зниження корекцією після значного зростання на початку року, тоді як інші розглядають його як початок складнішого періоду. Ринкові настрої стали обережнішими, оскільки акції торгуються нижче основних рівнів підтримки.
Bullish точки зору
Прихильники стратегії Meta вважають, що компанія нарешті набирає обертів. Після скорочення витрат, підвищення маржі та активного впровадження AI, вони бачать подальший потенціал зростання.
Чому деякі аналітики налаштовані оптимістично:
Покращена прибутковість. Аналітики з JPMorgan та Jefferies відзначають, що повернення Meta до операційної маржі понад 35% є основним чинником відновлення довіри інвесторів.
Масштабна інтеграція AI. Meta впроваджує інструменти AI у Facebook, Instagram та рекламних платформах, що, на думку аналітиків, підвищить як залученість, так і монетизацію.
Користувацька база залишається неперевершеною. З понад 3,8 мільярдами щомісячних користувачів у своїх додатках, охоплення Meta є значною конкурентною перевагою, що підтримує майбутнє зростання доходів від реклами.
Сильний баланс. Грошова позиція Meta та агресивний викуп акцій забезпечують їй як фінансову стабільність, так і здатність підвищувати прибуток на акцію.
Meta демонструє як зростання, так і ефективність, що робить її однією з найпривабливіших технологічних компаній напередодні наступного циклу. Аналітики очікують подальшого розширення маржі, навіть без значного зростання кількості користувачів
Песимістичні точки зору
Скептики стверджують, що хоча Meta вже відновилася, більшість позитивних новин уже враховано в ціні, а ризики зростають.
Побоювання, висловлені аналітиками:
Ризики рекламних доходів. Деякі аналітики зазначають, що бізнес Meta все ще значною мірою залежить від витрат на рекламу, які можуть зменшитися у разі уповільнення економіки.
Регуляторний тиск. Meta стикається з антимонопольним контролем у США та правилами конфіденційності в ЄС, що може обмежити використання даних або збільшити витрати на дотримання вимог.
Надмірна залежність від наративу AI. Критики стверджують, що зростання акцій більше підживлюється ентузіазмом щодо AI, ніж фактичним внеском цих інструментів у доходи, принаймні наразі.
Оцінка перегріта. Оскільки акції зросли майже на 70% за останній рік, деякі побоюються, що майбутні прибутки можуть бути обмеженими, якщо Meta не буде постійно перевершувати очікування.
Meta зараз перебуває у кращому операційному стані, але акції, ймовірно, вже враховують більшість цих покращень. Будь-яке недосягнення очікувань щодо прибутку або регуляторний шок можуть спричинити зниження вартості.
Ми також радимо ознайомитися з прогнозом наших аналітиків:
| Рік | Ціна на середину року | Ціна на кінець року |
|---|---|---|
| 2026 | $560 | $920 |
| 2027 | $1200 | $1200 |
| 2028 | $1700 | $1600 |
| 2029 | $1800 | $1900 |
| 2030 | $2700 | $2900 |
| 2031 | $2100 | $2100 |
| 2032 | $3000 | $3100 |
| 2033 | $4000 | $3900 |
| 2034 | $5100 | $4900 |
| 2035 | $1800 | $1900 |
| 2036 | $2700 | $3800 |
| 2037 | $4400 | $5500 |
| 2038 | $4900 | $4200 |
| 2039 | $5900 | $6300 |
| 2040 | $8800 | $8400 |
Консенсус і цільові ціни
Більшість аналітиків залишаються позитивно налаштованими щодо довгострокових перспектив Meta, хоча після нещодавнього падіння тон став стриманішим. Компанію все ще вважають фінансово сильною, але зараз ринок більше зосереджений на її квартальних результатах.
Поточні оцінки аналітиків встановлюють середню цільову ціну на рівні близько $630, у порівнянні з поточною ціною акцій близько $589. Приблизно 78% аналітиків рекомендують купувати Meta, близько 19% радять тримати, і лише декілька зберігають рейтинг «продавати». Верхня межа цільових цін досягає $720, що відображає впевненість у довгостроковій монетизації AI та подальшому підвищенні ефективності. З іншого боку, деякі аналітики вважають справедливою вартістю близько $520, особливо якщо зростання доходів сповільниться або витрати на Reality Labs залишатимуться високими.
Для інвесторів дані свідчать, що аналітики все ще очікують помірного зростання, але простір для помилки зараз менший. Міцна фінансова база компанії забезпечує підтримку, проте збереження цих очікувань залежить від стабільних прибутків і чіткого прогресу у стратегії AI та реклами. Ці фактори відіграють важливу роль у тому, як ринок сьогодні оцінює Meta.
Після ознайомлення з оцінкою вартості інвестори часто шукають простий спосіб почати. Саме тут стає у пригоді список найкращих брокерів для інвестування в акції, який допоможе легко знайти надійну платформу для купівлі та управління своїми позиціями.
| Revolut | Interactive Brokers | CapTrader | TradeZero International | UTEX | |
|---|---|---|---|---|---|
|
Мін. рахунок |
ні | ні | 2,000 | 500 | 10 |
|
Дослідження та дані |
Є | Є | Є | Є | ні |
|
Базова комісія за акції |
0.12%-0.25% | 0-0,0035% | $0.01 | $0,005 | 0,02-0,04% |
|
Плата за внесення депозиту |
ні | ні | ні | $0 | ні |
|
Комісія за виведення |
До ліміту плата не стягується | ні | €0-€8 | ACH — 0–5 доларів, банківський переказ — 15–50 доларів | USDT (TRON) - 4 USDT USDT (Ethereum) - 10 USDT |
|
Регулювання |
FCA, SEC, FINRA | SEC, FINRA, SIPC, FCA, NSE, BSE, SEBI, SEHK, HKFE, IIROC, ASIC, CFTC, NFA | FCA, BaFin | Securities Commission of the Bahamas (Int); SEC, FINRA member, SIPC member (USA); Member firm of CIRO; member of CIPF (Canada); AFM, MiFID II (Europe) | ні |
|
Загальний бал TU |
9.61 | 6.88 | 8.5 | 7.51 | 4.66 |
|
Відкрити рахунок |
Вивчити досьє | Вивчити досьє | Перейти до брокера Ваш капітал під загрозою.
|
Перейти до брокера Ваш капітал під загрозою.
|
Перейти до брокера Ваш капітал під загрозою.
|
Новини та технологічні оновлення META
Meta Platforms зіткнулася з регуляторною вимогою Індії: META під тиском після зниження ціни
Акції Meta впали більш ніж на 3% після того, як компанія підвищила прогноз капітальних витрат на 2026 рік
META падає, оскільки продавці домінують у динаміці, а ринок входить у стан перепроданості
Meta Platforms, Inc. стикається з інсайдерськими продажами та вищими витратами на ШІ: META залишається в діапазоні
Тижневий прогноз щодо акцій Meta: сигнали моментуму залишаються сильними, а MACD і ADX підтримують висхідний тренд
META падає, оскільки зберігаються вибірково перегрітий імпульс і внутрішньоденна волатильність
Чому майбутнє бачення Meta може тиснути на акції сьогодні

З того, що я спостерігав за Meta протягом багатьох років, тиск на цю акцію виникає через розрив між поточними прибутками компанії та очікуваннями інвесторів щодо її майбутнього. Рекламний механізм працює добре, але ціна акцій значною мірою спирається на надію, що AI та метавсесвіт стануть реальними джерелами доходу швидше, ніж пізніше. Коли компанія оцінюється на основі майбутніх досягнень, які ще не набули масштабів, навіть незначні затримки можуть швидко похитнути довіру.
Я також уважно стежу за тим, як часто Meta змінює свої продукти, щоб не відставати від конкурентів. Компанія, яка колись задавала тон, тепер докладає більше зусиль, щоб утримати увагу, і ця зміна має значення, коли зростання сповільнюється. Жоден із цих факторів не робить Meta слабкою, але це означає, що акції несуть очікування, які потребують постійного підтвердження кожного кварталу. Для тих, хто інвестує зараз, справжнє питання полягає в тому, чи довіряєте ви Meta забезпечити суттєве зростання як на основних платформах, так і в довгострокових технологічних проєктах одночасно. Саме тут і лежить основний тягар оцінки компанії.
Висновок
Оцінка Meta сьогодні тримається на балансі між потужною рекламною машиною та високими очікуваннями щодо майбутнього розвитку AI і метавсесвіту. Незважаючи на сильні фінансові показники та оптимізовану маржу, ціна акцій вже враховує чимало позитиву, тож будь-яке розчарування може спровокувати тиск з боку ринку. Наприклад, зниження доходів від реклами або затримка монетизації AI здатні швидко похитнути довіру інвесторів. Головний висновок полягає в тому, що Meta мусить не лише підтримувати нинішню ефективність, а й регулярно доводити реальний прогрес у довгострокових проєктах, щоб виправдати свою оцінку та залишитись лідером серед технологічних гігантів.
Часті запитання
Які ключові фінансові показники найбільше впливають на оцінку Meta сьогодні?
Як впливає залежність Meta від рекламного бізнесу на її ринкову вартість?
Яке значення для інвесторів має прогнозне співвідношення PEG для Meta?
Які довгострокові ризики можуть вплинути на оцінку Meta, крім технічної динаміки та регуляторного тиску?
Вибір редакції та аналітика






Рекомендовані статті
Команда, яка працювала над статтею
Ашутош Сурека — професіонал у сфері фінансів, що спеціалізується на фінансових дослідженнях, оцінці кредитоспроможності та аналізі акцій.
Ethereum - це децентралізована блокчейн-платформа і криптовалюта, яку запропонував Віталік Бутерін наприкінці 2013 року, а розробка почалася на початку 2014 року. Він був розроблений як універсальна платформа для створення децентралізованих додатків (DApps) і смарт-контрактів.
Фундаментальний аналіз - це метод або інструмент, який використовують інвестори для визначення внутрішньої вартості цінного паперу шляхом вивчення економічних і фінансових факторів. Він враховує макроекономічні фактори, такі як стан економіки та галузеві умови.


-
 Єгипет
-
 Ємен
-
 Ізраїль
-
 Індонезія
-
 Індія
-
 Ірак
-
 Іран, Ісламська республіка
-
 Ірландія
-
 Іспанія
-
 Італія
-
 Австралія
-
 Австрія
-
 Азербайджан
-
 Албанія
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Афганістан
-
 Багамські острови
-
 Бангладеш
-
 Бахрейн
-
 Бельгія
-
 Болгарія
-
 Болівія
-
 Ботсвана
-
 Бразилія
-
 Бруней-Даруссалам
-
 Білорусь
-
 В'єтнам
-
 Венесуела
-
 Возз'єднання
-
 Вірменія
-
 Гана
-
 Гаїті
-
 Гонконг
-
 Греція
-
 Грузія
-
 ДР Конго
-
 Данія
-
 Домініканська Республіка
-
 Еквадор
-
 Есватіні
-
 Естонія
-
 Ефіопія
-
 Замбія
-
 Зімбабве
-
 Йорданія
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кенія
-
 Киргизстан
-
 Китай
-
 Колумбія
-
 Конго
-
 Корея
-
 Коста-Ріка
-
 Кот-д'Івуар
-
 Куба
-
 Кувейт
-
 Кіпр
-
 Лаос
-
 Латвія
-
 Лесото
-
 Литва
-
 Люксембург
-
 Ліван
-
 Лівія
-
 Маврикій
-
 Мадагаскар
-
 Малайзія
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбік
-
 Молдова
-
 Монголія
-
 М’янма
-
 Намібія
-
 Непал
-
 Нова Зеландія
-
 Норвегія
-
 Нігерія
-
 Нідерланди
-
 Німеччина
-
 ОАЕ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Нова Гвінея
-
 Парагвай
-
 Перу
-
 Польща
-
 Португалія
-
 Пуерто-Ріко
-
 Південна Африка
-
 Північна Македонія
-
 Руанда
-
 Румунія
-
 США
-
 Сальвадор
-
 Саудівська Аравія
-
 Сербія
-
 Сирія
-
 Словаччина
-
 Словенія
-
 Сомалі
-
 Сполучене Королівство
-
 Сінгапур
-
 Таджикистан
-
 Тайвань, провінція Китаю
-
 Танзанія'єднана Республіка
-
 Таїланд
-
 Тринідад і Тобаго
-
 Туніс
-
 Туреччина
-
 Уганда
-
 Угорщина
-
 Узбекистан
-
Україна
-
 Уругвай
-
 Франція
-
 Філіппіни
-
 Фінляндія
-
 Хорватія
-
 Чехія
-
 Чилі
-
 Чорногорія
-
 Швейцарія
-
 Швеція
-
 Шрі-Ланка
-
 Ямайка
-
 Японія
- Forex
- Crypto