


Ринки очікують підвищення ставки ЄЦБ на тлі зростання інфляції до 3,3%

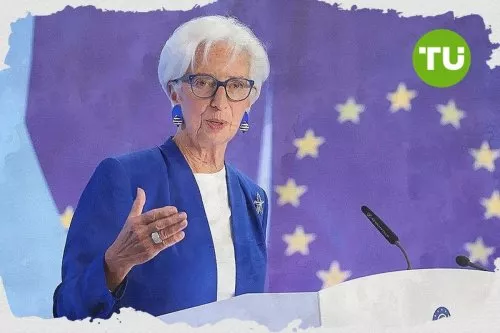
У четвер Європейський центральний банк, як очікується, широко підвищить процентні ставки, оскільки енергетичний шок від війни між США та Іраном утримує інфляцію значно вище цільового рівня. Саме рішення значною мірою вже враховане в цінах, але інвестори залишаються різко розділеними щодо того, чи стане воно черговим кроком у тривалішому циклі посилення монетарної політики, чи початком тривалої паузи.
Основні моменти
- Ринки вважають неминучим підвищення ставки ЄЦБ щонайменше на 25 базисних пунктів.
- Інфляція в єврозоні досягла 3,3%, а енергетична інфляція – 14,3%.
- Підвищення на чверть процентного пункту доведе ключову ставку ЄЦБ до 2,5%.
- Інвестори не мають єдиної думки щодо того, чи досягнуть ставки зрештою 2,75% або 3%.
Ця стаття була перекладена з оригіналу. Читайте оригінальну версію від нашого кореспондента тут.
Ринки оцінюють імовірність того, що ЄЦБ підвищить ключову ставку щонайменше на 25 базисних пунктів, у 100%, повідомляє CNBC із посиланням на дані LSEG. Підвищення на чверть процентного пункту збільшить ключову ставку до 2,5% після першого з 2023 року підвищення банком у червні та подальшого рішення зберегти ставки без змін.
Енергетичний шок посилює тиск на ЄЦБ
Інфляція в єврозоні прискорилася до 3,3% у серпні, ще більше перевищивши ціль ЄЦБ у 2%, оскільки енергетична інфляція зросла до 14,3%. Регіон залишається особливо вразливим, оскільки є нетто-імпортером енергоносіїв.
Конфлікт між США та Іраном порушив роботу енергетичних ринків: ризики для транзиту сировини через Ормузьку протоку – один із найважливіших морських енергетичних коридорів у світі — підштовхнули ціни на нафту вгору та посилили волатильність. Тепер політики мають оцінити, чи пошириться цей шок ширше — на заробітні плати та споживчі ціни.
Ринки облігацій додають ще одну складність. Вартість державних запозичень у Європі різко зросла, а дохідність досягла багаторічних максимумів, оскільки інвестори коригують очікування щодо інфляції та монетарної політики. У середу дохідність 10-річних державних облігацій Німеччини становила близько 3,45%.
Інвестори сперечаються щодо подальшого підвищення ставок
Найбільша невизначеність полягає в тому, що станеться після четверга. Економічна активність виявилася стійкішою, ніж спочатку побоювалися, тоді як високі ціни на енергоносії та інфляційні очікування дають ЄЦБ підстави обережно ставитися до оголошення про завершення циклу посилення політики.
Водночас базова інфляція продовжує сповільнюватися, а тиск на заробітні плати залишається відносно стриманим. Обмежені свідчення масштабних вторинних ефектів енергетичного шоку залишають можливість того, що після підвищення цього тижня ЄЦБ збереже ключову ставку на рівні 2,5%.
Опитування клієнтів Deutsche Bank демонструє цей розподіл думок. Понад третина респондентів очікувала, що ключова ставка досягне 2,75%, приблизно чверть прогнозувала лише одне додаткове підвищення, тоді як ще чверть вважала, що цикл посилення завершиться на рівні 3%.
Рекомендації в четвер можуть мати більше значення, ніж саме підвищення ставки
Отже, ЄЦБ опинився перед складним вибором між стійкими інфляційними ризиками та небезпекою надмірного посилення політики в умовах невизначеного економічного середовища. Його коментарі щодо дохідності державних облігацій також будуть уважно відстежуватися, оскільки вищі витрати на запозичення дедалі сильніше впливають на уряди всього валютного блоку.
За інфляції на рівні 3,3%, високих цін на енергоносії та зростання дохідності облігацій безпосередні підстави для ще одного підвищення виглядають переконливими. Головне питання для ринку полягає в тому, чи стане рівень 2,5% кінцевою точкою, чи лише черговим етапом на шляху до ставок 2,75% або 3%.
Раніше ми повідомляли, що Крістін Лагард може залишити ЄЦБ раніше, ніж очікувалося.





Найсвіжіші новини ЄЦБ








-
 Єгипет
-
 Ємен
-
 Ізраїль
-
 Індонезія
-
 Індія
-
 Ірак
-
 Іран, Ісламська республіка
-
 Ірландія
-
 Іспанія
-
 Італія
-
 Австралія
-
 Австрія
-
 Азербайджан
-
 Албанія
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Афганістан
-
 Багамські острови
-
 Бангладеш
-
 Бахрейн
-
 Бельгія
-
 Болгарія
-
 Болівія
-
 Ботсвана
-
 Бразилія
-
 Бруней-Даруссалам
-
 Білорусь
-
 В'єтнам
-
 Венесуела
-
 Возз'єднання
-
 Вірменія
-
 Гана
-
 Гаїті
-
 Гонконг
-
 Греція
-
 Грузія
-
 ДР Конго
-
 Данія
-
 Домініканська Республіка
-
 Еквадор
-
 Есватіні
-
 Естонія
-
 Ефіопія
-
 Замбія
-
 Зімбабве
-
 Йорданія
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кенія
-
 Киргизстан
-
 Китай
-
 Колумбія
-
 Конго
-
 Корея
-
 Коста-Ріка
-
 Кот-д'Івуар
-
 Куба
-
 Кувейт
-
 Кіпр
-
 Лаос
-
 Латвія
-
 Лесото
-
 Литва
-
 Люксембург
-
 Ліван
-
 Лівія
-
 Маврикій
-
 Мадагаскар
-
 Малайзія
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбік
-
 Молдова
-
 Монголія
-
 М’янма
-
 Намібія
-
 Непал
-
 Нова Зеландія
-
 Норвегія
-
 Нігерія
-
 Нідерланди
-
 Німеччина
-
 ОАЕ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Нова Гвінея
-
 Парагвай
-
 Перу
-
 Польща
-
 Португалія
-
 Пуерто-Ріко
-
 Південна Африка
-
 Північна Македонія
-
 Руанда
-
 Румунія
-
 США
-
 Сальвадор
-
 Саудівська Аравія
-
 Сербія
-
 Сирія
-
 Словаччина
-
 Словенія
-
 Сомалі
-
 Сполучене Королівство
-
 Сінгапур
-
 Таджикистан
-
 Тайвань, провінція Китаю
-
 Танзанія'єднана Республіка
-
 Таїланд
-
 Тринідад і Тобаго
-
 Туніс
-
 Туреччина
-
 Уганда
-
 Угорщина
-
 Узбекистан
-
Україна
-
 Уругвай
-
 Франція
-
 Філіппіни
-
 Фінляндія
-
 Хорватія
-
 Чехія
-
 Чилі
-
 Чорногорія
-
 Швейцарія
-
 Швеція
-
 Шрі-Ланка
-
 Ямайка
-
 Японія
- Forex
- Crypto











