


WTI утримується поблизу місячних максимумів, оскільки ризики, пов’язані з Ормузькою протокою, підтримують ціни

WTI коригується 21 серпня після п’яти сесій поспіль зростання, але залишається поблизу місячних максимумів. Під час європейської торгівлі ціни опустилися нижче $887 за барель після закриття попередньої сесії на рівні близько $87,83.
Ця стаття була перекладена з оригіналу. Читайте оригінальну версію від нашого кореспондента тут.

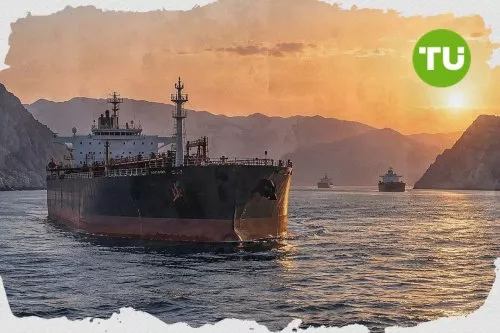
Цього тижня нафта подорожчала приблизно на 5%, оскільки ринок знову збільшує геополітичну премію через відсутність прогресу у врегулюванні конфлікту між США та Іраном, а також через збереження обмежень на рух суден через Ормузьку протоку. Додатковим фактором стали наміри Вашингтона посилити економічну ізоляцію Ірану, зокрема чинити тиск на країни, які продовжують співпрацювати з Тегераном.
Запаси у США подають ведмежий сигнал
Останній звіт EIA виявився помітно ведмежим для ринку сирої нафти: за тиждень, що завершився 14 серпня, комерційні запаси зросли на 4,4 млн барелів — до 428,8 млн, тоді як ринок очікував скорочення приблизно на 1,6 млн. Це вже було третє тижневе зростання поспіль. Водночас запаси бензину збільшилися на 0,7 млн барелів — до 209,4 млн, тоді як попит на бензин знизився до 8,7 млн барелів на добу. Однак ситуація з дистилятами залишається значно напруженішою: запаси скоротилися на 1,5 млн барелів — до 105,6 млн, і приблизно на 13% нижчі за середній сезонний рівень за п’ять років. НПЗ працюють майже на повну потужність: рівень завантаження досяг 97,2%, що підтримує високий фізичний попит на сиру нафту.
Ризики для пропозиції компенсують слабший прогноз попиту
Середньострокова фундаментальна картина залишається незвично суперечливою. У серпневому звіті IEA знизило прогноз світового попиту й тепер очікує, що у 2026 році попит скоротиться приблизно на 1,6 млн барелів на добу через високі ціни, перебої в міжнародній торгівлі та слабшу економічну активність. Водночас агентство різко погіршило прогноз пропозиції: світове виробництво може скорочуватися в середньому на 4,3 млн барелів на добу протягом року, тоді як дефіцит на ринку в третьому кварталі оцінюється приблизно в 1,8 млн барелів на добу. Обсяг світових запасів, за якими ведеться спостереження, лише в липні скоротився на 69 млн барелів, а з початку війни падіння досягло приблизно 410 млн барелів. EIA також припускає, що серйозні обмеження транзиту через Ормузьку протоку збережуться щонайменше до кінця серпня, і прогнозує середню ціну Brent на рівні близько $85 у третьому кварталі.
Напруженість на Близькому Сході утримує контроль у руках покупців
Саме Близький Схід нині здатен швидко змінити баланс на ринку. За даними IEA, у липні видобуток у країнах Перської затоки залишався приблизно на 8,3 млн барелів на добу нижчим за довоєнний рівень, тоді як регіональний експорт скоротився після фактичного повторного закриття Ормузької протоки. Спроби Ірану та Оману домовитися про новий механізм судноплавства поки що не змогли повністю відновити транзит, а 60-денний період дії мирної угоди між США та Іраном завершився без істотного прогресу.
Водночас частина потоків перенаправляється альтернативними маршрутами, зокрема через нафтопровід East-West у Саудівській Аравії, що поки не дає геополітичному ризику перерости в неконтрольований стрибок цін. Для WTI утримання вище $85–84 зберігає контроль покупців і можливість повторного тестування рівня $89–90. Упевнений прорив вище цієї зони, як зазначалося в матеріалі WTI зростає до $90 на тлі домінування ризиків для поставок із Близького Сходу, відкриє шлях до $91–93, тоді як падіння нижче $86,5 підвищить імовірність глибшої корекції до $85–84.













-
 Єгипет
-
 Ємен
-
 Ізраїль
-
 Індонезія
-
 Індія
-
 Ірак
-
 Іран, Ісламська республіка
-
 Ірландія
-
 Іспанія
-
 Італія
-
 Австралія
-
 Австрія
-
 Азербайджан
-
 Албанія
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Афганістан
-
 Багамські острови
-
 Бангладеш
-
 Бахрейн
-
 Бельгія
-
 Болгарія
-
 Болівія
-
 Ботсвана
-
 Бразилія
-
 Бруней-Даруссалам
-
 Білорусь
-
 В'єтнам
-
 Венесуела
-
 Возз'єднання
-
 Вірменія
-
 Гана
-
 Гаїті
-
 Гонконг
-
 Греція
-
 Грузія
-
 ДР Конго
-
 Данія
-
 Домініканська Республіка
-
 Еквадор
-
 Есватіні
-
 Естонія
-
 Ефіопія
-
 Замбія
-
 Зімбабве
-
 Йорданія
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кенія
-
 Киргизстан
-
 Китай
-
 Колумбія
-
 Конго
-
 Корея
-
 Коста-Ріка
-
 Кот-д'Івуар
-
 Куба
-
 Кувейт
-
 Кіпр
-
 Лаос
-
 Латвія
-
 Лесото
-
 Литва
-
 Люксембург
-
 Ліван
-
 Лівія
-
 Маврикій
-
 Мадагаскар
-
 Малайзія
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбік
-
 Молдова
-
 Монголія
-
 М’янма
-
 Намібія
-
 Непал
-
 Нова Зеландія
-
 Норвегія
-
 Нігерія
-
 Нідерланди
-
 Німеччина
-
 ОАЕ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Нова Гвінея
-
 Парагвай
-
 Перу
-
 Польща
-
 Португалія
-
 Пуерто-Ріко
-
 Південна Африка
-
 Північна Македонія
-
 Руанда
-
 Румунія
-
 США
-
 Сальвадор
-
 Саудівська Аравія
-
 Сербія
-
 Сирія
-
 Словаччина
-
 Словенія
-
 Сомалі
-
 Сполучене Королівство
-
 Сінгапур
-
 Таджикистан
-
 Тайвань, провінція Китаю
-
 Танзанія'єднана Республіка
-
 Таїланд
-
 Тринідад і Тобаго
-
 Туніс
-
 Туреччина
-
 Уганда
-
 Угорщина
-
 Узбекистан
-
Україна
-
 Уругвай
-
 Франція
-
 Філіппіни
-
 Фінляндія
-
 Хорватія
-
 Чехія
-
 Чилі
-
 Чорногорія
-
 Швейцарія
-
 Швеція
-
 Шрі-Ланка
-
 Ямайка
-
 Японія
- Forex
- Crypto











