
Společnost Alphabet se stala jedním z hlavních příjemců současného cyklu umělé inteligence: podle nejnovější zprávy o hospodaření vzrostly tržby meziročně o přibližně 22 % na 109,9 miliardy dolarů, zatímco čistý zisk vyskočil meziročně o 81 % a zisk na akcii dosáhl přibližně 5,11 dolaru, což je oproti očekáváním ve výši asi 2,6 dolaru výsledek, který patří k nejlepším v odvětví velkých technologických společností. Část tohoto nárůstu zisku odráží jednorázové a investiční efekty (například kapitálové podíly, včetně podílů ve start-upech v oblasti umělé inteligence), avšak provozní ukazatele – zejména v oblasti cloudu a vyhledávání – potvrzují skutečný strukturální růst.
Tento článek byl přeložen z originálu. Přečtěte si původní verzi od našeho korespondenta zde.
Hlavním motorem je Google Cloud, jehož tržby meziročně vzrostly o 63 % na 20,03 miliardy dolarů, zatímco objem nevyřízených zakázek přesáhl 460 miliard dolarů, což trh interpretuje jako profil budoucích peněžních toků s „plnými knihami“ a fakticky jako druhý plnohodnotný motor vedle reklamy. Marže v oblasti cloudu prudce vzrostly, zatímco Google Search zaznamenal růst tržeb o přibližně 19 % a jeho podíl na vyhledávacích dotazech v USA se ve skutečnosti posílil, což podkopává hlavní pesimistickou tezi, že služby podobné ChatGPT zničí vyhledávací byznys Googlu.
Zároveň se zrychluje monetizace předplatného AI: v rámci ekosystému Google je již přes 350 milionů platících uživatelů a funkce poháněné Gemini generují vyšší návštěvnost a větší objem zobrazení reklam. V podstatě se Google vyvíjí z „čistě reklamního hráče“ na full-stack platformu AI – zahrnující vlastní čipy (TPU), cloudovou infrastrukturu, vyhledávání a předplatné na podnikové úrovni – a posiluje tak svou pozici jako jeden z klíčových velkoobchodních poskytovatelů infrastruktury AI, který konkuruje Microsoftu v oblasti flexibility a výrazně se liší od modelů zaměřených na Nvidii.
Na druhou stranu obrovské výdaje na investice (CAPEX) – kolem 180–190 miliard dolarů v roce 2026, s náznaky dalšího růstu v roce 2027 – spolu s širším boomem investic do AI v rámci velkých technologických společností (celkově stovky miliard) vyvolávají otázky ohledně návratnosti těchto investic a toho, zda se růst poháněný AI promítne do udržitelného provozního zisku, nebo zda zůstane nákladným „kapitálově orientovaným“ příběhem. Část současných výnosů společnosti Alphabet pochází právě z položek souvisejících s investicemi (podíly ve společnostech SpaceX, Anthropic a dalších), což zvyšuje volatilitu a z čistě provozního hlediska činí profil výnosů „méně čistým“.
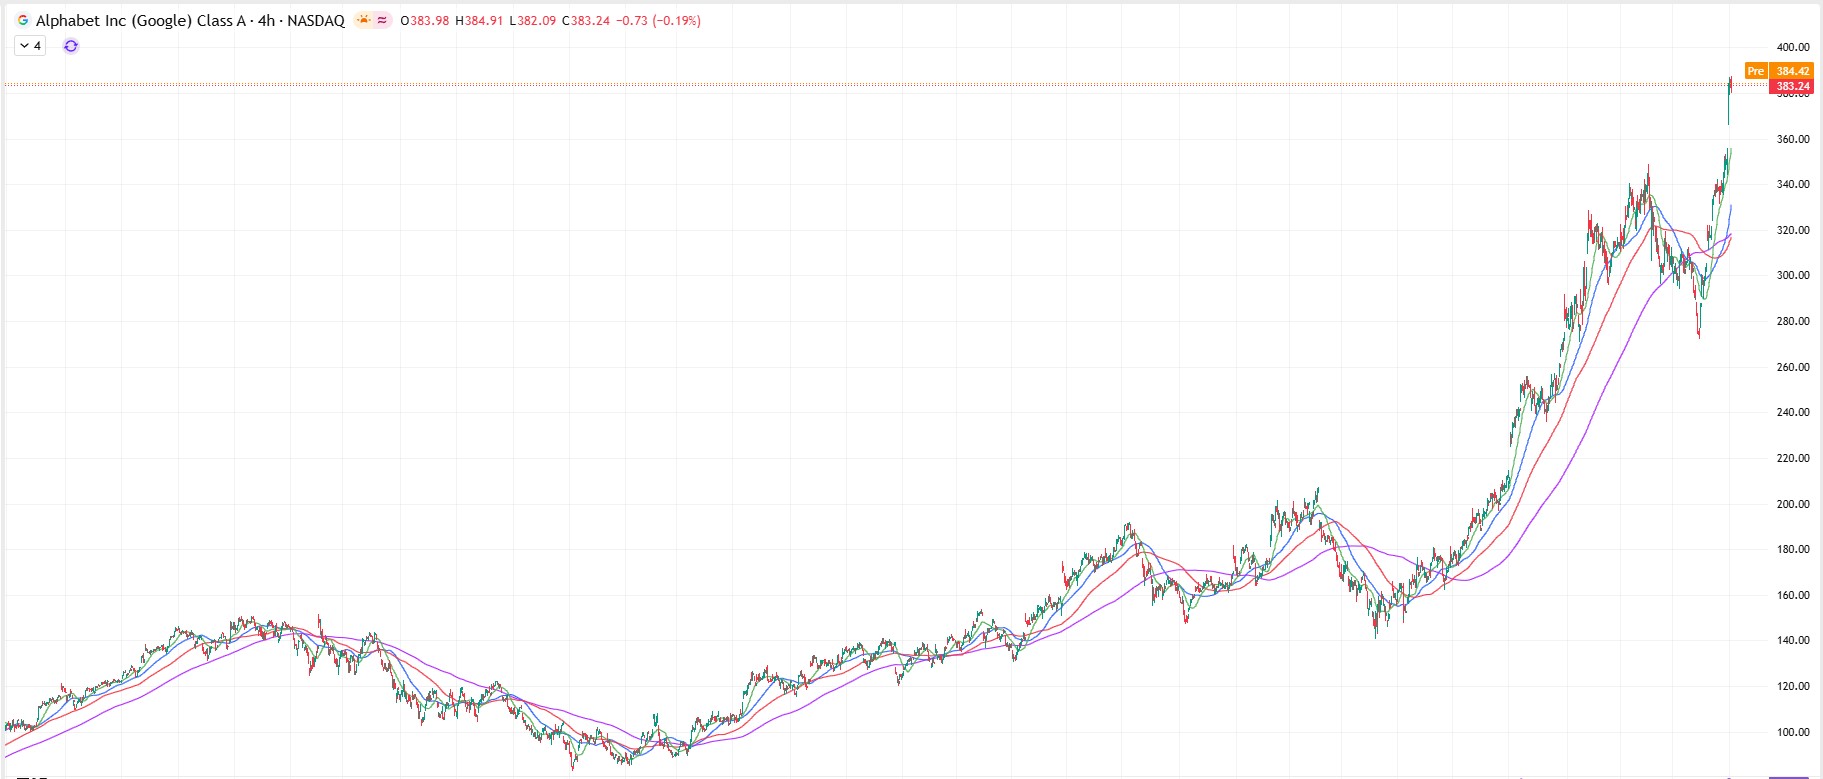
Trh již zohlednil mnoho dobrých zpráv: akcie společnosti Alphabet vzrostly od začátku roku přibližně o 23 % a za posledních 12 měsíců o zhruba 135 %, což zvyšuje riziko konsolidace nebo prudšího poklesu v případě prvního znatelného zklamání v návratnosti investic do AI nebo makroekonomického šoku. Celkově se GOOGL v současné době jeví jako jedna z nejsilnějších expozic v oblasti AI mezi velkými technologickými společnostmi, ale již není levná: základní scénář naznačuje konsolidaci v rozmezí 350–400 USD, přičemž býčí scénář směřuje k 420–460 USD a medvědí scénář připouští pokles na 300–330 USD, pokud se výdaje zvýší a optimismus ohledně AI oslabí.
Dříve jsem poznamenal, že Google dosahuje nových maxim, protože zisky poskytují silnou podporu, a ve včerejší seanci se akcie uzavřely velmi blízko svého nedávného maxima, avšak nedostatek dalšího pokroku ze strany býků by nakonec mohl vyvolat likvidaci dlouhých pozic.





-
 Afghánistán
-
 Albánie
-
 Alžírsko
-
 Angola
-
 Argentina
-
 Arménie
-
 Austrálie
-
 Bahamy
-
 Bahrajn
-
 Bangladéš
-
 Belgie
-
 Bolívie
-
 Botswana
-
 Brazílie
-
 Brunej Darussalam
-
 Bulharsko
-
 Bělorusko
-
 Chile
-
 Chorvatsko
-
 Dominikánská republika
-
 Dánsko
-
 Egypt
-
 Ekvádor
-
 Estonsko
-
 Eswatini
-
 Etiopie
-
 Filipíny
-
 Finsko
-
 Francie
-
 Ghana
-
 Gruzie
-
 Haiti
-
 Hongkong
-
 Indie
-
 Indonésie
-
 Irsko
-
 Irák
-
 Itálie
-
 Izrael
-
 Jamajka
-
 Japonsko
-
 Jemen
-
 Jižní Afrika
-
 Jordánsko
-
 Kambodža
-
 Kamerun
-
 Kanada
-
 Katar
-
 Kazachstán
-
 Keňa
-
 Kolumbie
-
 Kongo
-
 Konžská DR
-
 Korea
-
 Kostarika
-
 Kuba
-
 Kuvajt
-
 Kypr
-
 Kyrgyzstán
-
 Laos
-
 Lesotho
-
 Libanon
-
 Libye
-
 Litva
-
 Lotyšsko
-
 Lucembursko
-
 Madagaskar
-
 Malajsie
-
 Malta
-
 Maroko
-
 Mauricius
-
 Maďarsko
-
 Mexiko
-
 Moldavsko
-
 Mongolsko
-
 Mosambik
-
 Myanmar
-
 Namibie
-
 Nepál
-
 Nigérie
-
 Nizozemsko
-
 Norsko
-
 Nový Zéland
-
 Německo
-
 Omán
-
 Palestina
-
 Panama
-
 Papua Nová Guinea
-
 Paraguay
-
 Peru
-
 Pobřeží slonoviny
-
 Polsko
-
 Portoriko
-
 Portugalsko
-
 Pákistán
-
 Rakousko
-
 Reunion
-
 Rumunsko
-
 Rwanda
-
 SAE
-
 Salvador
-
 Saúdská Arábie
-
 Severní Makedonie
-
 Singapur
-
 Slovensko
-
 Slovinsko
-
 Somálsko
-
 Spojené království
-
 Srbsko
-
 Srí Lanka
-
 Sýrie
-
 Tanzanie
-
 Tchaj-wan, provincie Čína
-
 Thajsko
-
 Trinidad a Tobago
-
 Tunisko
-
 Turecko
-
 Tádžikistán
-
USA
-
 Uganda
-
 Ukrajina
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Zambie
-
 Zimbabwe
-
 Ázerbájdžán
-
 Írán, Islámská republika
-
 Černá Hora
-
 Česko
-
 Čína
-
 Řecko
-
 Španělsko
-
 Švédsko
-
 Švýcarsko
- Forex
- Crypto












