
Was steckt hinter dem jüngsten Kursrückgang der HelloFresh-Aktie um 3,7 %?

HelloFresh SE (HFG) gab um 3,73 % nach, nachdem die Ergebnisse für das dritte Quartal 2026 einen zweistelligen Umsatzrückgang auswiesen, der auf geringere Marketingaktivitäten und eine schwächere Neukundengewinnung zurückzuführen war. Der Verkaufsdruck zeigt sich auch daran, dass die Aktie unter ihrem 200-Tage-Durchschnitt notiert. Das begrenzt die kurzfristigen Erholungschancen trotz bullisher Momentum-Signale im kurz- und mittelfristigen Bereich.
 3.25
3.52
Das Wichtigste
- HelloFresh SE meldete für das dritte Quartal 2026 einen Konzernumsatz von rund €1,4 Milliarden – währungsbereinigt 11,3 % weniger als im Vorjahr.
- Die bereinigte Profitabilität verbesserte sich: Das Segment Ready-to-Eat erreichte die Gewinnschwelle, und das Management bestätigte für das Gesamtjahr das Ziel zweistelliger Margen im Segment Meal Kits.
- Die HelloFresh-Aktie wurde zuletzt bei €3,25 gehandelt, 3,73 % im Minus. Die technischen Signale sind gemischt; für die nächsten fünf Tage wird eine Spanne von €2,83 bis €3,67 erwartet.
Höhere Profitabilität und stabiler Ausblick trotz schrumpfendem Umsatz und schwächerer Nachfrage
HelloFresh SE meldete für das dritte Quartal 2026 einen Konzernumsatz von rund €1,4 Milliarden. Währungsbereinigt entspricht dies einem Rückgang von 11,3 % gegenüber dem Vorjahr. Der Umsatz in den Segmenten Meal Kits und Ready-to-Eat sank um 13,1 % beziehungsweise 11,1 %, vor allem aufgrund reduzierter Marketingaktivitäten und einer geringeren Zahl an Neukunden. Die bereinigte Profitabilität verbesserte sich: Ready-to-Eat erreichte die Gewinnschwelle, und die EBITDA-Marge des Konzerns stieg. Das Management hielt an seinem Jahresausblick fest, der zweistellige Margen im Segment Meal Kits und die Rückkehr zur Profitabilität bei Ready-to-Eat vorsieht. Höhere operative Effizienz und kontrollierte Marketingausgaben wirkten sich positiv aus, doch der Aktienkurs steht weiterhin unter breiterem Verkaufsdruck.
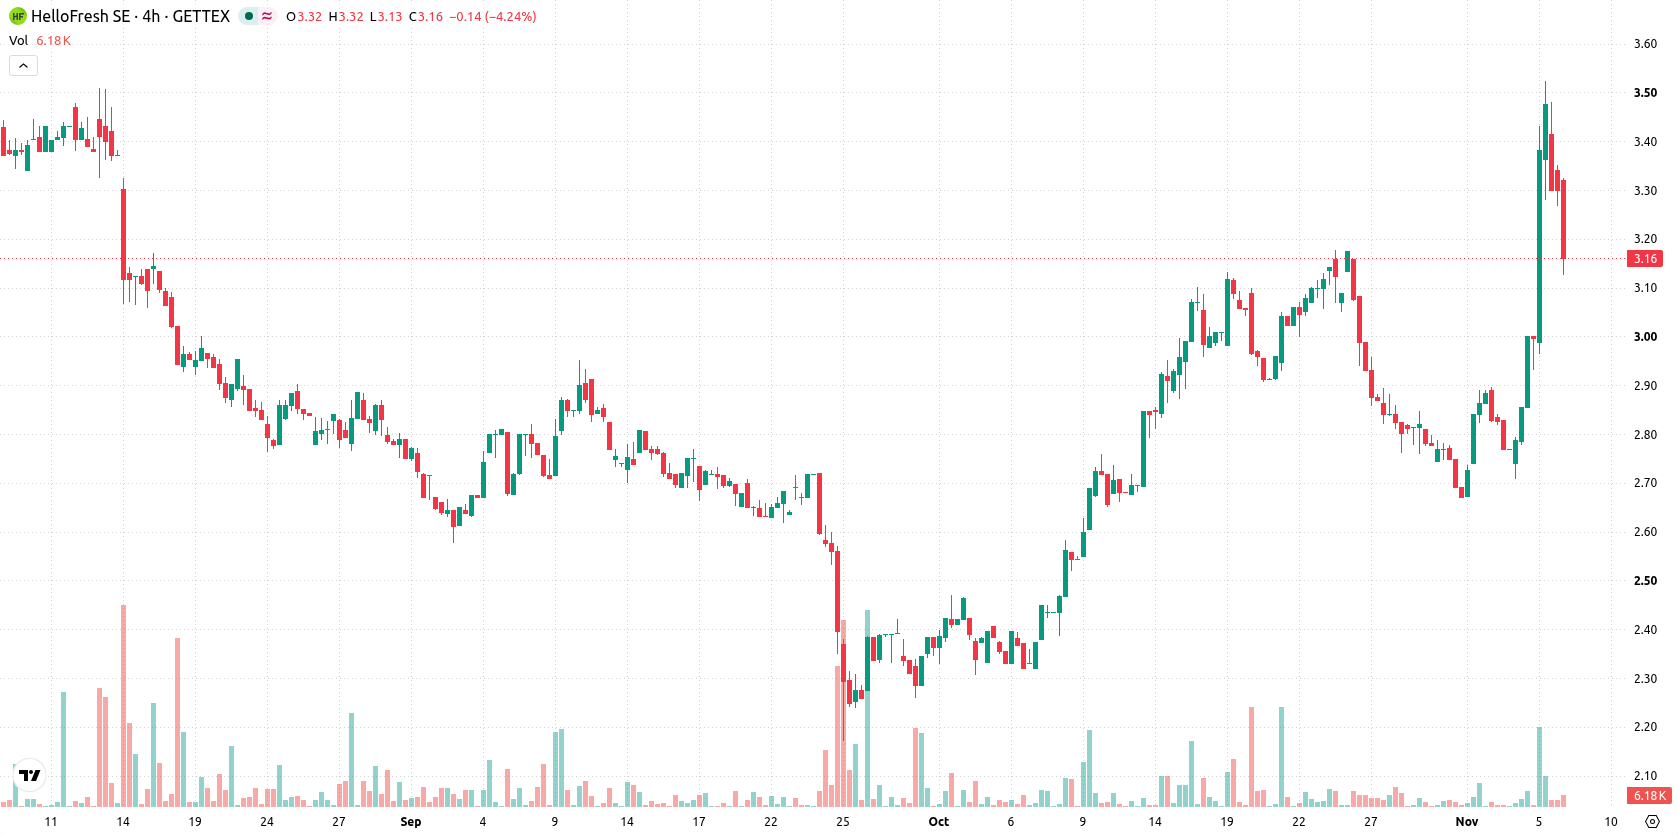
Kurzfristig hält das bullishe Momentum an, während überkaufte Signale vor einer Korrektur warnen
HelloFresh notiert mit €2,92 und €2,73 über dem 20- und 50-Tage-Durchschnitt. Das deutet auf bullishes Momentum im kurz- und mittelfristigen Bereich hin. Die Aktie liegt jedoch weiterhin unter ihrem 200-Tage-Durchschnitt von €3,83, was auf eine anhaltend bearishe langfristige Konstellation hindeutet. Wichtige Marken sind die Unterstützung bei €3,15 und der Widerstand bei €3,51. Momentumindikatoren wie MACD und ADX bestätigen die Aufwärtsdynamik, während der Relative-Stärke-Index (RSI) neutral ist. Sowohl der Stochastic RSI als auch der Commodity Channel Index (CCI) befinden sich im überkauften Bereich und erhöhen damit das Risiko einer kurzfristigen Korrektur. Bull/Bear Power zeigt, dass Käufer das Intraday-Momentum dominieren, und der Awesome Oscillator weist positive Werte auf. In der Sitzung verlor die Aktie nach einem Abwärtsgap zur Eröffnung 3,73 %; der Kurs liegt nun nahe dem Tagestief, und die Intraday-Volatilität ist mit 11,43 % erhöht. Die überkauften Signale stehen im Gegensatz zum breiteren Aufwärtstrend, den die Momentumindikatoren anzeigen.
Zuvor hatten Analysten darauf hingewiesen, dass Restaurant-Lieferdienste auf vertikale Integration setzen und ihre operative Effizienz steigern, um dem zunehmenden Wettbewerb und dem Druck auf ihre Marktanteile entgegenzuwirken. Das aktuelle Update zu HelloFresh bringt eine neue Dimension hinzu: Händler sollten die Unterstützung bei €3,15 im Blick behalten, da bei erneutem Verkaufsdruck und anhaltender Volatilität in der Branche weitere Kursverluste drohen könnten.





-
 Afghanistan
-
 Albanien
-
 Algerien
-
 Angola
-
 Argentinien
-
 Armenien
-
 Aserbaidschan
-
 Australien
-
 Bahamas
-
 Bahrain
-
 Bangladesch
-
 Belarus
-
 Belgien
-
 Bolivien
-
 Botswana
-
 Brasilien
-
 Brunei Darussalam
-
 Bulgarien
-
 Chile
-
 China
-
 Costa Rica
-
 Côte d'Ivoire
-
 Deutschland
-
 Dominikanische Republik
-
 Dänemark
-
 Ecuador
-
 El Salvador
-
 Estland
-
 Eswatini
-
 Finnland
-
 Frankreich
-
 Georgien
-
 Ghana
-
 Griechenland
-
 Haiti
-
 Hongkong
-
 Indien
-
 Indonesien
-
 Irak
-
 Iran, Islamische Republik
-
 Irland
-
 Israel
-
 Italien
-
 Jamaika
-
 Japan
-
 Jemen
-
 Jordanien
-
 Kambodscha
-
 Kamerun
-
 Kanada
-
 Kasachstan
-
 Katar
-
 Kenia
-
 Kirgisistan
-
 Kolumbien
-
 Kongo
-
 Kongo-Kinshasa
-
 Korea
-
 Kroatien
-
 Kuba
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettland
-
 Libanon
-
 Libyen
-
 Litauen
-
 Luxemburg
-
 Madagaskar
-
 Malaysia
-
 Malta
-
 Marokko
-
 Mauritius
-
 Mexiko
-
 Moldawien
-
 Mongolei
-
 Montenegro
-
 Mosambik
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Neuseeland
-
 Niederlande
-
 Nigeria
-
 Nordmazedonien
-
 Norwegen
-
 Oman
-
 Pakistan
-
 Palästina
-
 Panama
-
 Papua-Neuguinea
-
 Paraguay
-
 Peru
-
 Philippinen
-
 Polen
-
 Portugal
-
 Puerto Rico
-
 Reunion
-
 Ruanda
-
 Rumänien
-
 Sambia
-
 Saudi-Arabien
-
 Schweden
-
 Schweiz
-
 Serbien
-
 Simbabwe
-
 Singapur
-
 Slowakei
-
 Slowenien
-
 Somalia
-
 Spanien
-
 Sri Lanka
-
 Syrien
-
 Südafrika
-
 Tadschikistan
-
 Taiwan, Provinz China
-
 Tansania
-
 Thailand
-
 Trinidad und Tobago
-
 Tschechien
-
 Tunesien
-
 Türkei
-
USA
-
 Uganda
-
 Ukraine
-
 Ungarn
-
 Uruguay
-
 Usbekistan
-
 VAE
-
 Venezuela
-
 Vereinigtes Königreich
-
 Vietnam
-
 Zypern
-
 Ägypten
-
 Äthiopien
-
 Österreich
- Forex
- Crypto












