
Лучшие негосударственные пенсионные фонды Украины: топ-3 в 2026 году


Редакционная заметка: Хотя мы придерживаемся строгих редакционных принципов, этот пост может содержать ссылки на продукты наших партнеров. Вот объяснение как мы зарабатываем деньги. Ни одни данные и информация на этой веб-странице не являются инвестиционным советом в соответствии с нашим отказом от ответственности.
В 2026 году лучшими негосударственными пенсионными фондами Украины являются:
"ПриватФонд" – стабильный фонд с умеренной доходностью.
"ОТП Пенсия" – международный опыт и надежные инвестиции.
"Эмерит-Украина" – сбалансированная стратегия и прозрачность управления.
В современных экономических условиях вопрос пенсионного обеспечения становится все более актуальным. Государственная пенсия часто не обеспечивает достойный уровень жизни после завершения трудовой деятельности, поэтому многие украинцы рассматривают инвестиции в негосударственные пенсионные фонды (НПФ) в качестве альтернативы пенсионных накоплений. Эта статья поможет разобраться, что такое НПФ, как они работают, какие фонды являются лучшими в Украине и на что следует обратить внимание при их выборе.
Предупреждение о рисках: Все инвестиции сопряжены с риском, включая возможную потерю капитала. Экономические колебания и изменения на рынке влияют на доходность, и 40-50% инвесторов показывают результаты ниже эталонных. Диверсификация помогает, но не устраняет риски. Инвестируйте с умом и консультируйтесь с профессиональными финансовыми консультантами.
Лучшие негосударственные пенсионные фонды Украины
На основе финансовых показателей, прозрачности деятельности и доверия вкладчиков в топ-3 лучших негосударственных пенсионных фондов Украины входят следующие организации:
Открытый НПФ "ПриватФонд"
Один из наиболее популярных открытых пенсионных фондов Украины. Он ориентирован на широкий круг вкладчиков и предлагает минимальный порог входа – 500 грн. Фонд показывает среднюю доходность в 12-14% годовых. Его средства инвестируются в государственные облигации, корпоративные ценные бумаги и другие финансовые инструменты с минимальным риском.
Открытый НПФ "ОТП Пенсия"
Этот фонд работает под управлением OTP Capital – дочерней компании крупного международного холдинга OTP Group. Благодаря иностранному опыту и грамотному инвестированию фонд обеспечивает стабильный рост пенсионных накоплений. Активы организации превышают 180 млн грн, а средняя годовая доходность составляет 10-15%. Фонд известен высоким уровнем прозрачности и надежности.
Открытый НПФ "Эмерит-Украина"
Фонд "Эмерит-Украина" стабильно наращивает активы и уже привлек более 170 млн грн вкладчиков. Его стратегия ориентирована на сбалансированные инвестиции – сочетание государственных облигаций, корпоративных ценных бумаг и объектов недвижимости. Основное преимущество – удобные условия для участников, включая возможность контролировать состояние счета через онлайн-кабинет.
Эти фонды предлагают разные условия, но все они имеют надежную репутацию и стабильные финансовые показатели. Перед выбором конкретного НПФ следует учитывать личные финансовые цели, уровень риска и ожидаемую доходность.
| Фонд | Доходность (средняя годовая, %) | Минимальный взнос (грн) | Основные инвестиции | Уровень риска | Возможность онлайн-контроля |
|---|---|---|---|---|---|
"ПриватФонд" | 13.6 | 500 | Государственные облигации, корпоративные бумаги | Низкий | Да |
"ОТП Пенсия" | 15.7 | 1000 | Государственные облигации, международные активы | Низкий | Да |
"Эмерит-Украина" | 15 | 700 | Сбалансированные активы, недвижимость | Средний | Да |
Как выбрать лучший НПФ Украины?
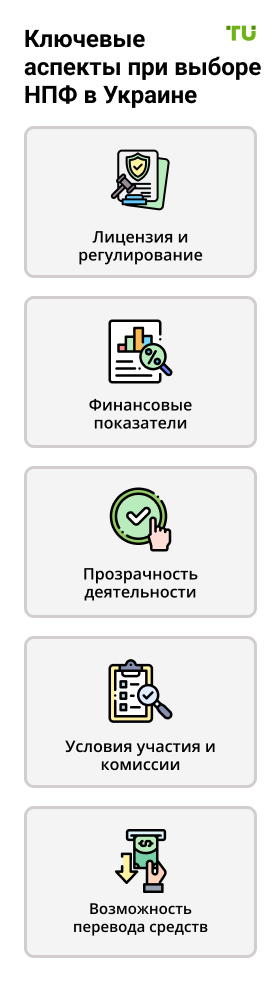
При выборе негосударственного пенсионного фонда следует обращать внимание на несколько ключевых аспектов:
Лицензия и регулирование. Убедитесь, что фонд имеет официальную регистрацию и его деятельность контролируется Национальной комиссией по ценным бумагам и фондовому рынку Украины (НКЦБФР). Государственный контроль снижает риски мошенничества.
Финансовые показатели. Проанализируйте, насколько стабилен фонд. Важными показателями являются стоимость чистых активов фонда, средняя годовая доходность, динамика роста активов за последние 5 лет.
Прозрачность деятельности. Надежные фонды регулярно публикуют финансовую отчетность, информацию об инвестициях и уровне доходности. Доступность таких отчетов свидетельствует об открытости и прозрачности работы организации.
Условия участия и комиссии. Некоторые фонды устанавливают минимальные взносы или комиссии за управление активами. Убедитесь, что эти расходы не будут "съедать" ваши накопления.
Возможность перевода средств. Важно знать, можно ли изменить НПФ в будущем. Некоторые фонды позволяют переводить накопления без штрафных санкций, тогда как другие могут взимать дополнительные комиссии.
Также обязательно ознакомьтесь с отзывами вкладчиков. Оценка НПФ реальными клиентами поможет понять уровень обслуживания, удобство использования и качество инвестирования.
Что такое негосударственные пенсионные фонды (НПФ)?
Негосударственные пенсионные фонды — это финансовые учреждения, которые накапливают, инвестируют и выплачивают пенсионные средства вкладчикам в качестве дополнительного источника дохода к государственной пенсии. Они работают на принципах добровольности и накопления: каждый участник самостоятельно решает, сколько и как часто вносить средства, а фонд инвестирует их с целью приумножения.
Пенсионная система Украины состоит из двух уровней:
Солидарная система: обязательные взносы работающих граждан, из которых выплачиваются пенсии нынешним пенсионерам.
Добровольное накопление: участие в негосударственных пенсионных фондах, где каждый может самостоятельно накапливать средства на пенсию.
Также планируется обязательное накопительное страхование, предусматривающее обязательные взносы на индивидуальные счета работников, которые будут инвестироваться для обеспечения будущих пенсий. Пока эта система находится в стадии разработки.
НПФ предоставляют гражданам возможность самостоятельно формировать свое пенсионное обеспечение. Участником может стать любое физическое лицо независимо от возраста и места работы.
Надежны ли НПФ в Украине?
Надежность НПФ в Украине обеспечивается законодательным регулированием и контролем со стороны государственных органов, таких как Национальная комиссия по ценным бумагам и фондовому рынку. Средства участников хранятся отдельно от активов фонда, что минимизирует риск их потери в случае финансовых проблем у НПФ. В случае прекращения деятельности фонда пенсионные средства вкладчиков переводятся в другой НПФ, страховую компанию или банк по их выбору.
Плюсы и минусы негосударственных пенсионных фондов
- Плюсы
- Минусы
Налоговые льготы – вкладчики могут получить налоговую скидку на взносы.
Гибкие условия – участник самостоятельно решает, сколько и как часто вносить деньги.
Инвестирование средств для получения прибыли.
Защита накоплений от конфискации или списания.
Нет государственных гарантий возврата средств – существует риск потери накоплений вследствие плохого управления.
Долгосрочное вложение – средства можно вывести только после достижения пенсионного возраста или при особых обстоятельствах.
Воздействие инфляции – доходность инвестиций может не превышать уровень инфляции.
Риск банкротства фонда в случае плохого управления или изменения законодательства.
Независимо от того, инвестируете ли вы в НПФ, это не должно быть вашим единственным вложением. Важную роль в создании пенсионных накоплений играет диверсификация. Далее мы рассмотрим, какие альтернативы для пенсионных накоплений можно использовать для снижения рисков.
Альтернативы пенсионным накоплениям
НПФ – не единственный вариант для формирования пенсионных сбережений. Существуют и другие финансовые инструменты, эффективность которых зависит от уровня риска, ликвидности и ожидаемой доходности. Рассмотрим альтернативы, которые могут дополнить или заменить НПФ.
Акции и ETF
Инвестирование в фондовый рынок позволяет накапливать капитал через покупку акций компаний или биржевые фонды (ETF). Это долгосрочный способ сохранения и приумножения денег, который может обеспечить доходность 10-20% годовых. Однако рынок акций волатильный, поэтому существуют риски временных или даже долгосрочных убытков, особенно без глубокого анализа.
Облигации (государственные и корпоративные)
Облигации считаются более стабильным вариантом инвестирования по сравнению с акциями. Государственные облигации обеспечивают надежный доход, поскольку выплаты гарантированы государством. Корпоративные облигации могут иметь более высокую доходность, но и риски выше. Облигации обеспечивают стабильный пассивный доход и являются менее волатильным инструментом для долгосрочного хранения капитала.
Копитрейдинг
Для тех, кто не имеет достаточного опыта в инвестировании, альтернативным вариантом может быть копитрейдинг – копирование сделок профессиональных трейдеров. Это позволяет получать пассивный доход, но необходимо тщательно выбирать управляющего, поскольку доходность не гарантируется и есть риски потери средств.
Если вы предпочитаете инвестиции на финансовых рынках, очень большое значение имеет правильный выбор брокера. Мы сформировали список надежных брокеров с выгодными условиями и широким перечнем инвестиционных инструментов.
| RoboForex | XM | Vantage Markets | Pocket Option | GTCFX | |
|---|---|---|---|---|---|
|
Мин. депозит ($) |
10 | 5 | 50 | 5 | 30 |
|
ETF |
Да | Нет | Да | Нет | Нет |
|
Копитрейдинг |
Да | Да | Да | Да | Да |
|
Акции |
Да | Да | Да | Да | Да |
|
Торговые активы |
12000 | 1400 | 1000 | 100 | 27000 |
|
Оценка TU |
9.15 | 9.35 | 8.55 | 9.05 | 9.2 |
|
Открыть счет |
Перейти к брокеру Ваш капитал находится под угрозой.
|
Перейти к брокеру Ваш капитал находится под угрозой. |
Перейти к брокеру Ваш капитал находится под угрозой. |
Перейти к брокеру Ваш капитал находится под угрозой. |
Перейти к брокеру |
Криптовалюта
Этот инструмент имеет высокий потенциал доходности, но также операции с криптовалютами сопряжены со значительными рисками. Стоимость некоторых монет может вырасти на сотни процентов, но рынок чрезвычайно волатильный. При инвестировании в криптовалюту необходимо иметь стратегию, соблюдать правила риск-менеджмента и не вкладывать все свободные средства в этот класс активов.
Если вы заинтересованы в криптовалютных инвестициях, важным шагом будет выбор криптовалютной биржи. Предлагаем список надежных бирж с широким выбором инструментов и выгодными условиями.
| Bybit | Binance | MEXC | Bitget | BingX | OKX | |
|---|---|---|---|---|---|---|
|
Мин. депозит, USD или USDT |
1 | Нет | 1 | 10 EUR | 1 | 10 |
|
Количество криптовалют |
750+ | 800+ | 2700+ | 1000+ | 1000+ | 600+ |
|
Спот-комиссия тейкера, % |
0.1 | 0.1 | 0.05 | 0.1 | 0.1 | 0.1 |
|
Спот-комиссия мейкера, % |
0.1 | 0.1 | 0 | 0.1 | 0.1 | 0.08 |
|
Стейкинг |
Да | Да | Да | Да | Да | Да |
|
Копитрейдинг |
Да | Да | Да | Да | Да | Да |
|
Оценка TU |
9.2 | 8.44 | 8.7 | 8.9 | 8.6 | 8.46 |
|
Открыть счет |
Перейти к брокеру Ваш капитал находится под угрозой. |
Перейти к брокеру Риск потери капитала |
Перейти к брокеру Риск потери капитала |
Перейти к брокеру Ваш капитал находится под угрозой. |
Перейти к брокеру Ваш капитал находится под угрозой. |
Перейти к брокеру Риск потери капитала |
Риски и предупреждения
Инвестирование в негосударственные пенсионные фонды (НПФ) имеет преимущества, но также несет определенные риски, которые следует учитывать. Чтобы избежать финансовых потерь, нужно тщательно оценивать каждый фонд перед внесением средств.
Основные риски:
Риск ненадежного управления: фонд может вкладывать средства в низкодоходные или рискованные активы.
Отсутствие государственных гарантий: в случае банкротства фонда вкладчики могут потерять часть или все вложенные средства.
Воздействие инфляции: если показатели доходности фонда не превышают уровень инфляции, накопления обесцениваются.
Долгосрочность вложения: в большинстве случаев накопления можно получить только после достижения пенсионного возраста.
Риск мошенничества: нужно выбирать лицензированные фонды с прозрачной деятельностью.
Важно! Перед инвестированием в НПФ обязательно проверяйте лицензию, репутацию и финансовые показатели. Выбирайте фонды с прозрачными условиями, надежными управляющими компаниями и диверсифицированной стратегией инвестирования.
Инвесторам важно не забывать о диверсификации портфеля

Инвесторам, рассматривающих НПФ как часть общего инвестиционного портфеля, необходимо придерживаться принципа диверсификации активов. Не стоит вкладывать все сбережения в один инструмент – лучше распределить средства между НПФ, акциями, облигациями и другими долгосрочными инвестициями.
Также необходимо учитывать ликвидность активов. Если вы активно торгуете и вам нужен гибкий доступ к капиталу, НПФ могут быть не лучшим вариантом, поскольку деньги можно вывести только после достижения пенсионного возраста.
При выборе фонда ориентируйтесь на стабильность доходности за последние 5-10 лет. Это позволит оценить качество управления активами. Обязательно проверяйте отчетность фонда, наличие лицензии и открытость информации об инвестициях.
И главное – не полагайтесь исключительно на государственные или негосударственные пенсионные системы. Формируйте персональный пенсионный портфель, сочетая различные инвестиционные инструменты для максимальной защиты своих сбережений.
Заключение
Выбирая негосударственный пенсионный фонд в Украине, важно делать упор на прозрачность работы, стабильность доходности и лицензирование. Топовые НПФ, такие как 'ПриватФонд', 'ОТП Пенсия' и 'Эмерит-Украина', показывают устойчивые финансовые показатели и заслужили доверие вкладчиков. Однако даже лучшие фонды не исключают рисков, поэтому разумная стратегия включает диверсификацию активов между разными инструментами, например акциями или облигациями. Долгосрочное благополучие зависит не только от выбора успешного фонда, но и от вашей инициативности в управлении собственными сбережениями.
Часто задаваемые вопросы
Можно ли перевести свои накопления из одного негосударственного пенсионного фонда Украины в другой?
Кто может стать участником негосударственного пенсионного фонда в Украине?
Как проверить надёжность негосударственного пенсионного фонда перед вложением средств?
В чём преимущества онлайн-контроля пенсионного счета в негосударственном пенсионном фонде?
Выбор редакции и аналитика






Статьи по теме
Команда, работавшая над статьей
Автор Traders Union с 2020 года. Начал свою профессиональную деятельность в 2015 году в качестве журналиста-обозревателя в небольшом интернет-издании финансовой тематики, где освещал мировые экономические события, рассказывал об их влиянии на сегмент финансовых инвестиций, в том числе на прибыль инвесторов.
Автор, редактор и корректор портала Traders Union с 2017 года. С 2020 года занимает должность заместителя главного редактора сайта международного объединения трейдеров Traders Union, имеет 10-ти летний опыт работы с текстами в экономической и финансовой сферах.

-
 Австралия
-
 Австрия
-
 Азербайджан
-
 Албания
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Армения
-
 Афганистан
-
 Багамы
-
 Бангладеш
-
 Бахрейн
-
 Беларусь
-
 Бельгия
-
 Бирма
-
 Болгария
-
 Боливия
-
 Ботсвана
-
 Бразилия
-
 Бруней
-
 Великобритания
-
 Венгрия
-
 Венесуэла
-
 Вьетнам
-
 Гаити
-
 Гана
-
 Германия
-
 Гонконг
-
 Греция
-
 Грузия
-
 Дания
-
 Доминиканская Республика
-
 Египет
-
 Замбия
-
 Зимбабве
-
 Израиль
-
 Индия
-
 Индонезия
-
 Иордания
-
 Ирак
-
 Иран
-
 Ирландия
-
 Испания
-
 Италия
-
 Йемен
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кения
-
 Кипр
-
 Киргизия
-
 Китай
-
 Колумбия
-
 Конго
-
 Конго, Дем. Респ.
-
 Корея
-
 Коста-Рика
-
 Кот-д’Ивуар
-
 Куба
-
 Кувейт
-
 Лаос
-
 Латвия
-
 Лесото
-
 Ливан
-
 Ливия
-
 Литва
-
 Люксембург
-
 Маврикий
-
 Мадагаскар
-
 Македония
-
 Малайзия
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбик
-
 Молдова
-
 Монголия
-
 Намибия
-
 Непал
-
 Нигерия
-
 Нидерланды
-
 Новая Зеландия
-
 Норвегия
-
 ОАЭ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Новая Гвинея
-
 Парагвай
-
 Перу
-
 Польша
-
 Португалия
-
 Пуэрто-Рико
-
 Реюньон
-
 Руанда
-
 Румыния
-
 Сальвадор
-
 Саудовская Аравия
-
 Сербия
-
 Сингапур
-
 Сирийская Арабская Республика
-
 Словакия
-
 Словения
-
Соединенные Штаты
-
 Сомали
-
 Таджикистан
-
 Таиланд
-
 Тайвань
-
 Танзания
-
 Тринидад и Тобаго
-
 Тунис
-
 Турция
-
 Уганда
-
 Узбекистан
-
 Украина
-
 Уругвай
-
 Филиппины
-
 Финляндия
-
 Франция
-
 Хорватия
-
 Черногория
-
 Чешская Республика
-
 Чили
-
 Швейцария
-
 Швеция
-
 Шри-Ланка
-
 Эквадор
-
 Эсватини
-
 Эстония
-
 Эфиопия
-
 Южная Африка
-
 Ямайка
-
 Япония
- Forex
- Crypto












