
Las acciones de Banco Santander suben casi un 4% impulsadas por las recompras y un beneficio récord, que refuerzan la confianza de los inversores

Banco Santander, S.A. (SAN) se disparó un 3,77% tras registrar un beneficio subyacente récord en los primeros nueve meses del año, mientras que la intensa actividad de recompra de acciones y el pago de dividendos siguen impulsando el interés de los inversores. La subida parece limitada, ya que la cotización se mantiene por debajo de sus medias móviles de corto, medio y largo plazo, lo que apunta a una presión vendedora persistente pese a la recuperación de hoy.
 11.140
11.386
Destacados
- Banco Santander registró un beneficio atribuido récord de 12.405 millones de euros en los primeros nueve meses, incluidas las plusvalías por la venta de Santander Bank Polska.
- La dirección completó el pago de un dividendo a cuenta, mantuvo una recompra de acciones de 1,800 millones de euros y reafirmó sus objetivos financieros para 2026, mientras el beneficio neto del tercer trimestre caía un 2%, hasta los 3,430 millones de euros.
- Las acciones de Santander cotizan por debajo de medias móviles clave y los indicadores técnicos muestran una amplia presión vendedora; se prevé que el precio oscile entre 10,284 € y 10,863 € durante los próximos cinco días, con una alta probabilidad de que baje.
El crecimiento del beneficio se ve moderado por unos ingresos inferiores a lo previsto y el escrutinio legal
Banco Santander registró un beneficio subyacente récord en los primeros nueve meses del año y completó el pago de un dividendo a cuenta, mientras que la dirección reafirmó sus objetivos financieros para 2026. La entidad continuó con su programa de recompra de acciones, valorado en aproximadamente 1,800 millones de euros, y obtuvo un beneficio atribuido de 12.405 millones de euros, que incluyó las plusvalías derivadas de la venta de Santander Bank Polska. Los últimos resultados del tercer trimestre reflejaron unos ingresos 370 millones de euros por debajo de lo previsto y una caída del 2% del beneficio neto, hasta los 3,430 millones de euros. También incluyeron costes de integración y deterioros de activos relacionados con la adquisición de Webster Bank en EE. UU. y dieron lugar a una investigación por fraude con valores a cargo de Pomerantz LLP.
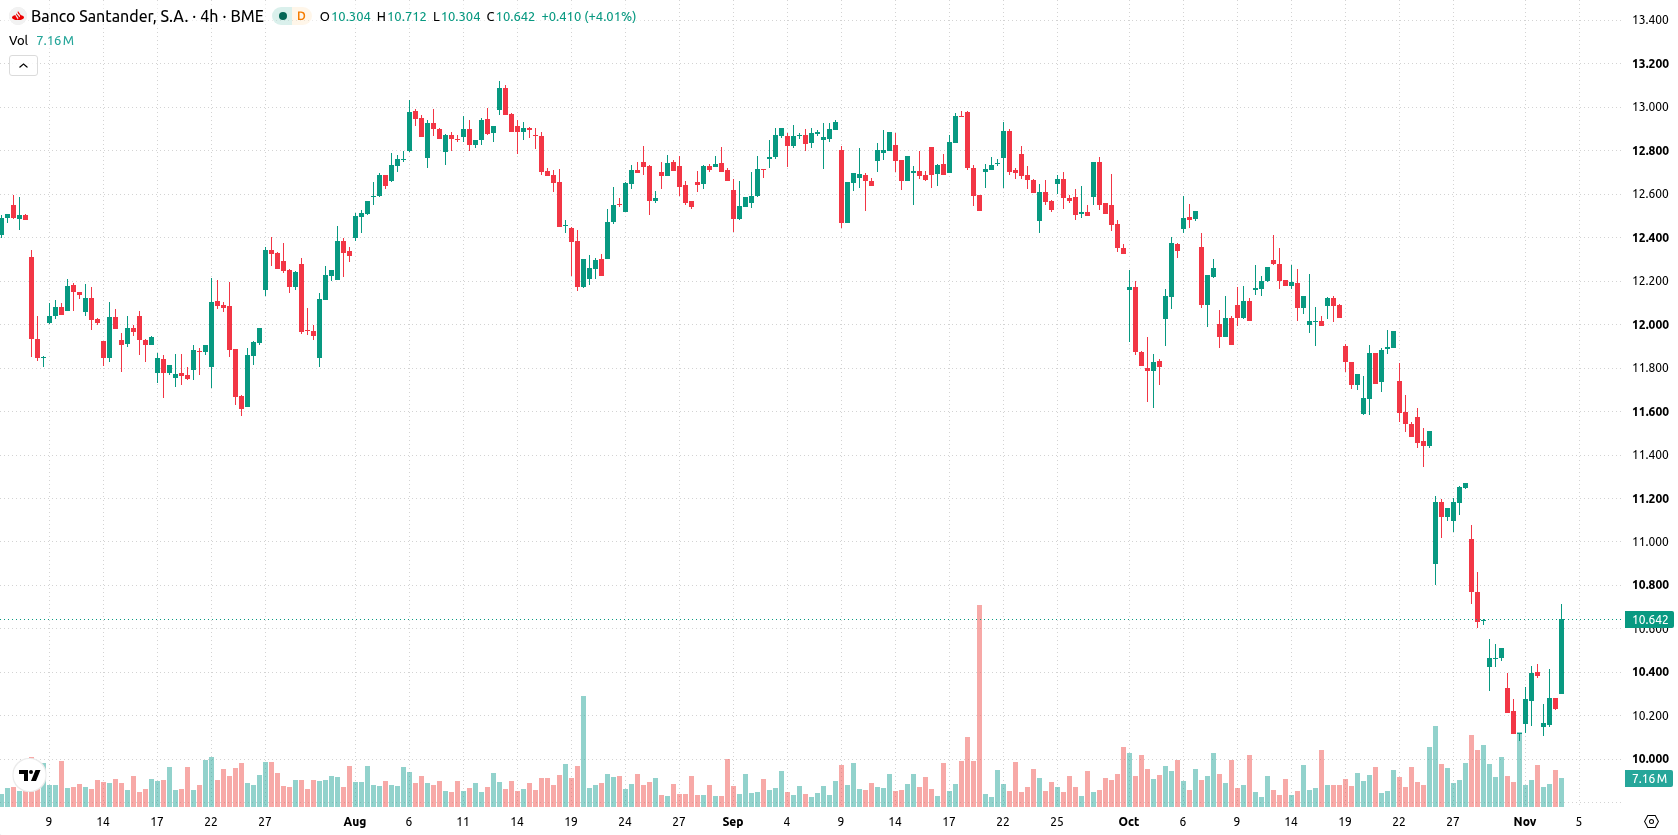
Persiste la tendencia bajista mientras los indicadores técnicos contrastan con las señales de sobreventa
SAN cotiza por debajo de sus medias móviles de 20 días (11,479 €), 50 días (12,157 €) y 200 días (11,281 €), lo que refleja una presión vendedora sostenida en todos los plazos principales. La cotización se sitúa cerca del extremo superior del rango intradía de hoy, con una resistencia clave en 10,863 € y un soporte a corto plazo en 10,542 €. La estructura técnica de largo plazo sigue siendo alcista, según la alineación de las medias de 50 y 200 días. Sin embargo, indicadores de impulso como el MACD y el ADX reflejan una intensa presión vendedora; el RSI y el CCI se encuentran en territorio de sobreventa, lo que sugiere un posible agotamiento de las ventas, mientras que el Stochastic RSI se mantiene neutral. En la sesión, la lectura de Bull/Bear Power sigue siendo negativa, y el Awesome Oscillator refuerza las señales de venta tras el brusco movimiento de hoy.
Anteriormente, los analistas señalaron que el mayor énfasis de Banco Santander en la banca corporativa y de inversión en EE. UU., en particular su exposición a la financiación relacionada con la IA, se había convertido en un tema central de su estrategia. Los últimos resultados añaden una nueva dimensión al poner de relieve los costes de integración y los deterioros de activos de las recientes adquisiciones en EE. UU., por lo que el nivel de 10,284 € supone un riesgo bajista clave para los operadores que siguen la evolución de la situación.





-
 Afganistán
-
 Albania
-
 Alemania
-
 Angola
-
 Arabia Saudí
-
 Argelia
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaiyán
-
 Bahamas
-
 Bahréin
-
 Bangladesh
-
 Belarús
-
 Bolivia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Bélgica
-
 Camboya
-
 Camerún
-
 Canadá
-
 Chequia
-
 Chile
-
 China
-
 Chipre
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa de Marfil
-
 Croacia
-
 Cuba
-
 Dinamarca
-
 EAU
-
EE.UU.
-
 Ecuador
-
 Egipto
-
 El Salvador
-
 Eslovaquia
-
 Eslovenia
-
 España
-
 Estonia
-
 Esuatini
-
 Etiopía
-
 Filipinas
-
 Finlandia
-
 Francia
-
 Georgia
-
 Ghana
-
 Grecia
-
 Haití
-
 Hong Kong
-
 Hungría
-
 India
-
 Indonesia
-
 Iraq
-
 Irlanda
-
 Irán, república islámica
-
 Israel
-
 Italia
-
 Jamaica
-
 Japón
-
 Jordania
-
 Kazajstán
-
 Kenia
-
 Kirguistán
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letonia
-
 Libia
-
 Lituania
-
 Luxemburgo
-
 Líbano
-
 Macedonia del Norte
-
 Madagascar
-
 Malasia
-
 Malta
-
 Marruecos
-
 Mauricio
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 México
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Noruega
-
 Nueva Zelanda
-
 Omán
-
 Pakistán
-
 Palestina
-
 Panamá
-
 Papúa Nueva Guinea
-
 Paraguay
-
 Países Bajos
-
 Perú
-
 Polonia
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reino Unido
-
 Rep. Dem. Congo
-
 República Dominicana
-
 Reunión
-
 Ruanda
-
 Rumanía
-
 Serbia
-
 Singapur
-
 Siria
-
 Somalia
-
 Sri Lanka
-
 Sudáfrica
-
 Suecia
-
 Suiza
-
 Tailandia
-
 Taiwán, Provincia de China
-
 Tanzania
-
 Tayikistán
-
 Trinidad y Tobago
-
 Turquía
-
 Túnez
-
 Ucrania
-
 Uganda
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabue
- Forex
- Crypto












