
Alphabet testa quota $400 mentre l'IA e il Cloud rimangono i principali motori di crescita

Alphabet continua a rafforzare la propria posizione tra i leader del settore dell'IA dopo i solidi utili del primo trimestre 2026. La società ha riportato una crescita dei ricavi di circa il 22% su base annua, raggiungendo circa 110 miliardi di dollari, con Google Cloud che funge ancora una volta da traino principale, crescendo di oltre il 60% grazie alla forte domanda di infrastrutture IA, Gemini e soluzioni IA aziendali.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
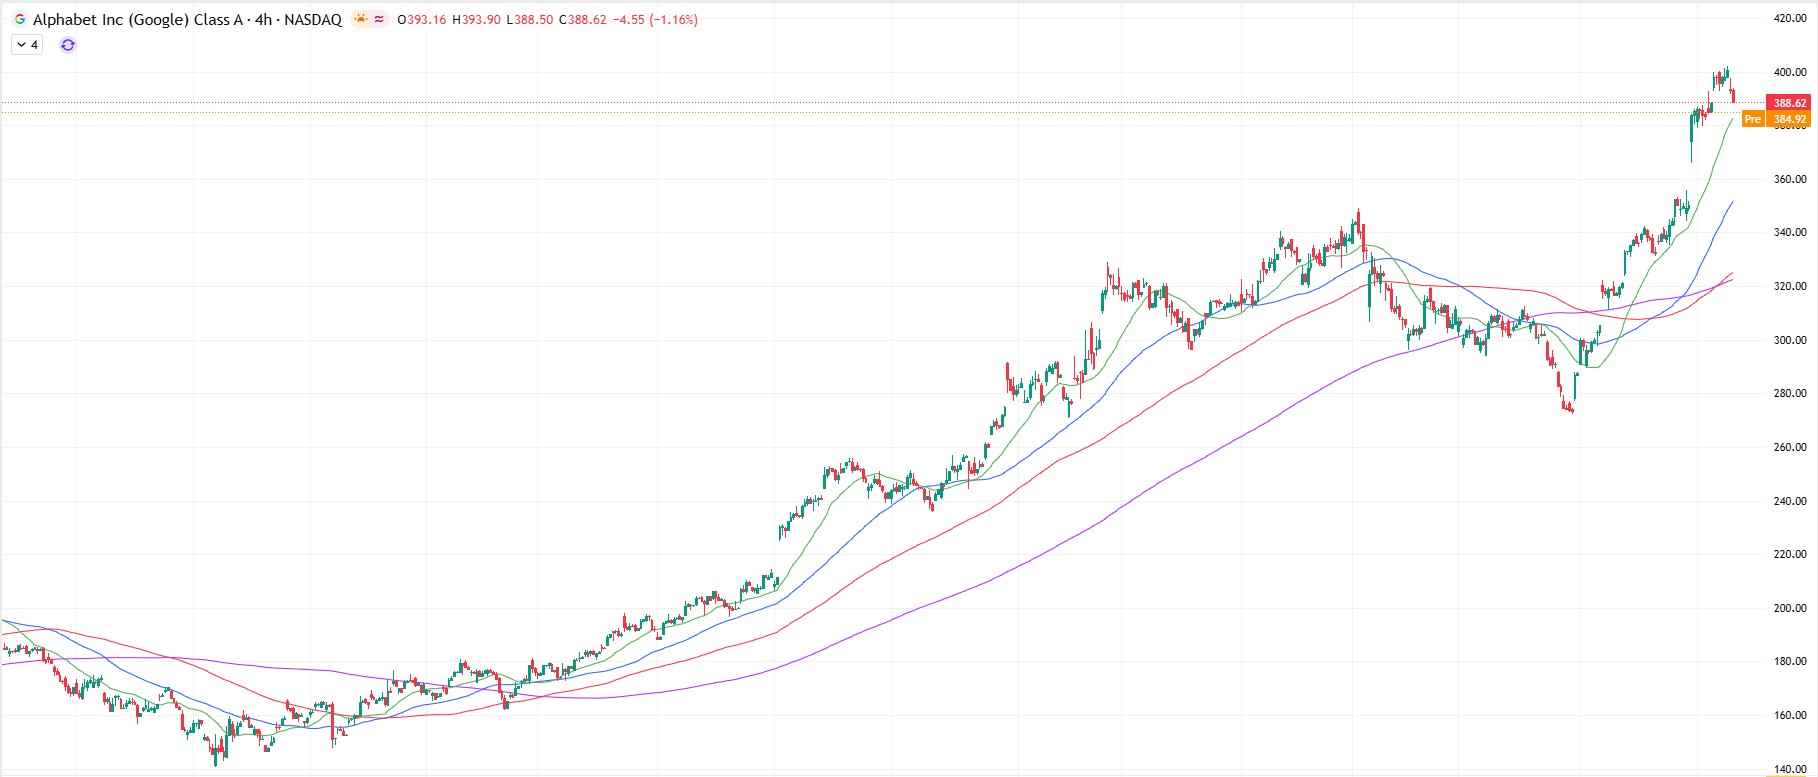
Il management ha sottolineato che l'intelligenza artificiale sta già avendo un impatto diretto su quasi tutti i segmenti di business principali: Ricerca, YouTube, Cloud e pubblicità.
Google Cloud e Gemini rafforzano la posizione di Alphabet nella corsa all'IA
Il mercato sta rispondendo positivamente alla capacità di Alphabet di monetizzare l'IA più velocemente di quanto precedentemente previsto. Google Cloud ha superato per la prima volta i 20 miliardi di dollari di ricavi trimestrali, mentre il portafoglio ordini è aumentato vertiginosamente a fronte della forte domanda di calcolo IA e dell'infrastruttura TPU di Google. Gemini continua a essere integrato attivamente in Ricerca, Workspace e nell'ecosistema Android. Gli analisti notano che Alphabet si sta gradualmente trasformando da "società pubblicitaria" in un operatore di infrastrutture IA su vasta scala, competendo simultaneamente con Microsoft, OpenAI e Amazon.
Rischi chiave: aumento del capex e pressione antitrust
Allo stesso tempo, gli investitori sono sempre più preoccupatori per l'entità della spesa per le infrastrutture IA della società. Alphabet ha alzato le previsioni di spesa in conto capitale per il 2026 a circa 180-190 miliardi di dollari, una cifra significativamente superiore rispetto agli anni precedenti. Il management attribuisce questo aumento all'accelerazione della costruzione di data center e all'espansione della capacità IA, poiché la domanda di calcolo continua a superare l'offerta. Ulteriori rischi derivano dal continuo scrutinio antitrust negli Stati Uniti e nell'UE relativo al dominio di Google nella ricerca e nella pubblicità. Sebbene la società abbia evitato finora le restrizioni più severe, la pressione normativa rimane elevata.
Prospettive tecniche: il sentiment rialzista rimane intatto
Gli investitori continuano a scommettere su un'ulteriore monetizzazione dell'IA e sull'accelerazione di Google Cloud. I principali catalizzatori imminenti includono la conferenza Google I/O e ulteriori aggiornamenti di Gemini e della Ricerca IA. Tuttavia, la forte dipendenza del titolo dalla narrativa sull'IA lo rende sensibile a qualsiasi segno di rallentamento della crescita del Cloud o di pressione sui margini guidata da investimenti infrastrutturali record.
Da una prospettiva tecnica, come precedentemente notato nell'articolo Alphabet supera i $400, le prospettive a lungo termine rimangono costruttive, GOOGL rimane in un forte trend rialzista dopo un potente rally post-utili, sebbene l'entità del movimento aumenti il rischio di prese di profitto sulle posizioni lunghe.






-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












