
Microsoft rimbalza mentre i buyback del Tesoro allentano la pressione sulle valutazioni

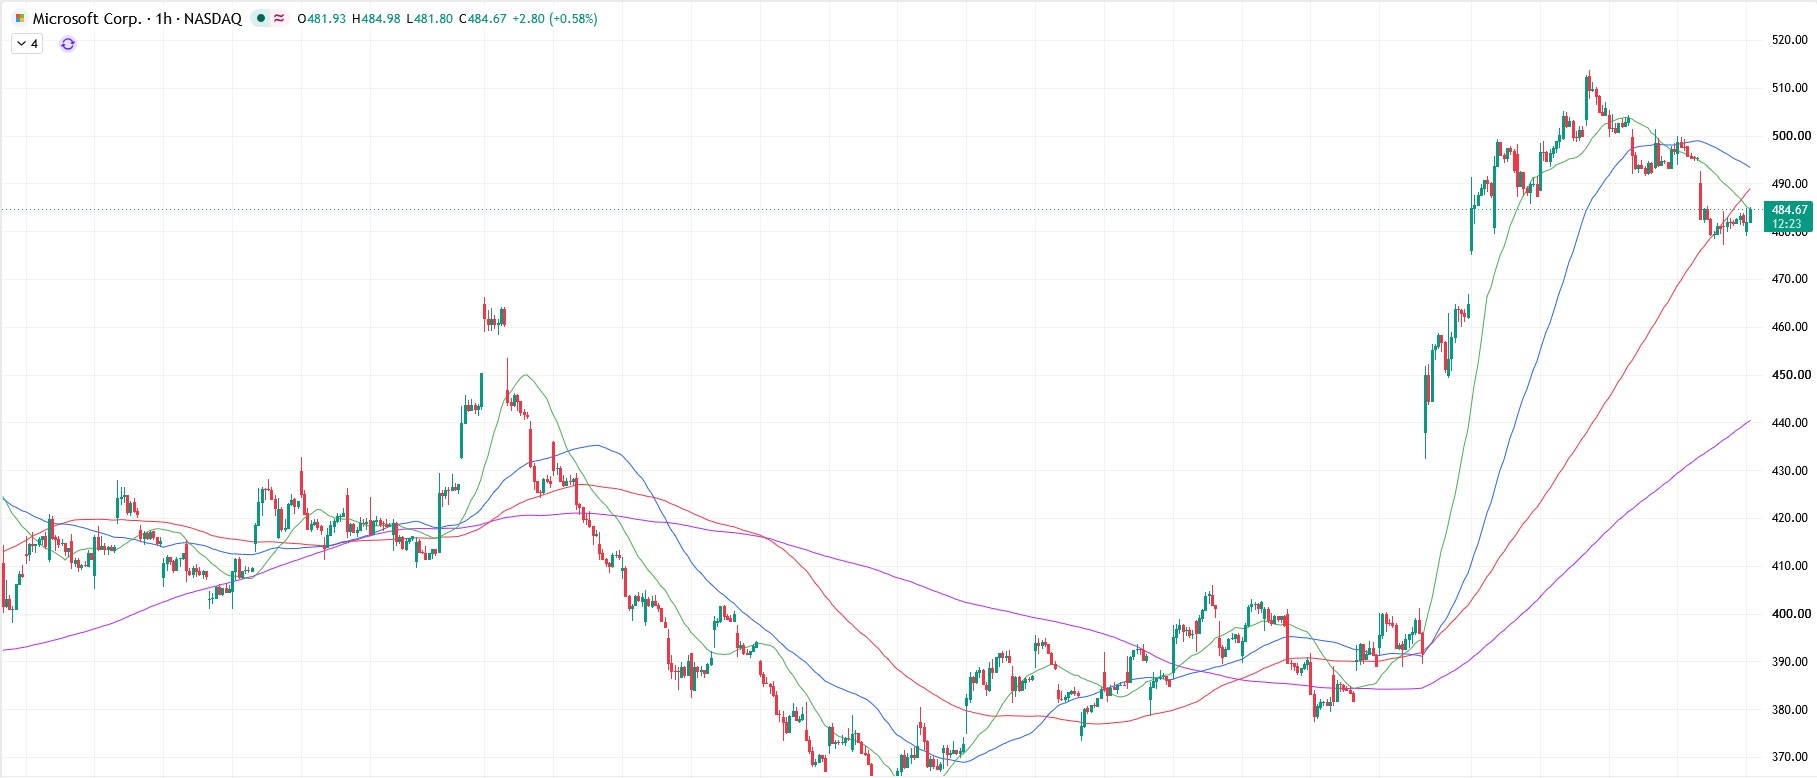
Le azioni di Microsoft (MSFT) guadagnano oggi circa lo 0,5% e vengono scambiate vicino a 484 $, dopo essere risalite da un minimo intraday intorno a 477 $. Il contesto macroeconomico odierno è particolarmente importante per MSFT, poiché il Tesoro degli Stati Uniti ha annunciato che, a partire dal 9 settembre, almeno raddoppierà le operazioni di riacquisto di Treasury a cedola fissa con scadenza lunga.
Questo articolo è stato tradotto dall'originale. Leggi la versione originale del nostro corrispondente qui.
I buyback del Tesoro sostengono le valutazioni delle megacap
La dimensione massima di una singola operazione nei segmenti a 10-20 anni e a 20-30 anni aumenterà da 2 miliardi di dollari ad almeno 4 miliardi di dollari. Dopo l’annuncio, il rendimento dei Treasury decennali è sceso da circa il 4,68% al 4,65%, mentre quello dei trentennali è diminuito dal 5,27% al 5,20%. Per Microsoft, questo potrebbe essere positivo attraverso due canali. Innanzitutto, rendimenti a lungo termine più bassi riducono il tasso di sconto applicato ai flussi di cassa futuri e sostengono i multipli di valutazione delle grandi società tecnologiche.
In secondo luogo, un mercato dei titoli di Stato più stabile potrebbe ridurre il costo del finanziamento degli enormi investimenti in conto capitale nell’AI, sempre più sensibili al costo elevato del capitale. Allo stesso tempo, i buyback del Tesoro non sono QE e non creano di per sé nuova liquidità nel sistema bancario; pertanto, il loro effetto su MSFT riguarda più la riduzione della volatilità dei tassi e del premio a termine che uno stimolo diretto al mercato azionario.
La crescita di Azure mantiene solidi i fondamentali
Il supporto continua ad arrivare dai solidi risultati del trimestre conclusosi a giugno: i ricavi del quarto trimestre fiscale sono aumentati del 18% su base annua, raggiungendo 90,0 miliardi di dollari, l’utile per azione rettificato si è attestato a 4,74 $, mentre Azure e gli altri servizi cloud hanno accelerato del 43%. Nell’intero anno fiscale 2026, i ricavi di Microsoft hanno raggiunto 331,8 miliardi di dollari, mentre Azure ha superato per la prima volta i 100 miliardi di dollari di ricavi annuali.
La domanda principale per gli investitori ora non è se esista domanda per l’AI, ma quanto costi scalarla. Microsoft ha investito circa 41 miliardi di dollari in spese in conto capitale soltanto nell’ultimo trimestre e prevede di superare i 50 miliardi di dollari nel periodo in corso, continuando ad ampliare i data center, il proprio parco GPU e l’infrastruttura proprietaria. Allo stesso tempo, gli impegni commerciali legati ai ricavi futuri restano estremamente elevati, mentre Microsoft 365 Copilot conta già oltre 30 milioni di utenti paganti.
Nel frattempo, il mercato presta un’attenzione sempre maggiore al rischio di surriscaldamento del ciclo degli investimenti: gli impegni delle Big Tech per futuri contratti di locazione di data center hanno superato 1000 miliardi di dollari, mentre alcuni progetti di Microsoft stanno affrontando vincoli di alimentazione elettrica e ritardi nell’attivazione della capacità. Un fattore positivo è che la società sta cercando di ridurre i costi dell’AI attraverso i propri modelli e chip, inclusa la prossima generazione di Maia, ampliando al contempo la presenza geografica della propria infrastruttura, dopo aver recentemente inaugurato il suo più grande data center in India.
Microsoft punta alla resistenza a 495-500 $
Al momento, MSFT sta cercando di consolidarsi sopra il livello di 480 $, il che consentirebbe un movimento verso la resistenza a 495-500 $, dove i rialzisti potrebbero incontrare una moderata opposizione da parte degli orsi. Una rottura al di sopra di quest’ultimo livello aprirebbe la strada verso 505-510 $; la perdita del supporto, come avevo avvertito nell’articolo Microsoft sotto pressione mentre la spesa per l’AI e i rendimenti obbligazionari pesano sulle azioni, porterebbe a un calo verso 470-465 $, dove potrebbero emergere acquisti.








-
 Afghanistan
-
 Albania
-
 Algeria
-
 Angola
-
 Arabia Saudita
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaigian
-
 Bahamas
-
 Bahrain
-
 Bangladesh
-
 Belgio
-
 Bielorussia
-
 Bolivia
-
 Botswana
-
 Brasile
-
 Brunei Darussalam
-
 Bulgaria
-
 Cambogia
-
 Camerun
-
 Canada
-
 Cechia
-
 Cile
-
 Cina
-
 Cipro
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa d'Avorio
-
 Croazia
-
 Cuba
-
 Danimarca
-
 Ecuador
-
 Egitto
-
 El Salvador
-
 Emirati Arabi Uniti
-
 Estonia
-
 Eswatini
-
 Etiopia
-
 Filippine
-
 Finlandia
-
 Francia
-
 Georgia
-
 Germania
-
 Ghana
-
 Giamaica
-
 Giappone
-
 Giordania
-
 Grecia
-
 Haiti
-
 Hong Kong
-
 India
-
 Indonesia
-
 Iran, Repubblica islamica
-
 Iraq
-
 Irlanda
-
 Israele
-
 Italia
-
 Kazakistan
-
 Kenya
-
 Kirghizistan
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Lettonia
-
 Libano
-
 Libia
-
 Lituania
-
 Lussemburgo
-
 Macedonia del Nord
-
 Madagascar
-
 Malesia
-
 Malta
-
 Marocco
-
 Mauritius
-
 Messico
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambico
-
 Myanmar
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Norvegia
-
 Nuova Zelanda
-
 Oman
-
 Paesi Bassi
-
 Pakistan
-
 Palestina
-
 Panama
-
 Papua Nuova Guinea
-
 Paraguay
-
 Perù
-
 Polonia
-
 Porto Rico
-
 Portogallo
-
 Qatar
-
 R. Dem. del Congo
-
 Regno Unito
-
 Repubblica Dominicana
-
 Reunion
-
 Romania
-
 Ruanda
-
 Serbia
-
 Singapore
-
 Siria
-
 Slovacchia
-
 Slovenia
-
 Somalia
-
 Spagna
-
 Sri Lanka
-
 Sudafrica
-
 Svezia
-
 Svizzera
-
 Tagikistan
-
 Taiwan, Provincia della Cina
-
 Tanzania
-
 Thailandia
-
 Trinidad e Tobago
-
 Tunisia
-
 Turchia
-
USA
-
 Ucraina
-
 Uganda
-
 Ungheria
-
 Uruguay
-
 Uzbekistan
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabwe
- Forex
- Crypto












