O tweet foi excluído pelo autor.
Mas guardámos tudo 🙂.

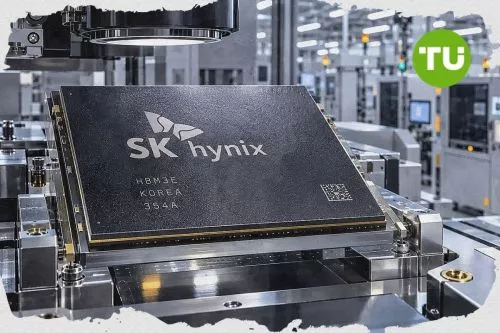
O lucro operacional da SK Hynix no terceiro trimestre chegou a 83,3 trilhões de won, impulsionado pela rápida expansão da demanda por memória para IA. Enquanto a Samsung trabalha para reduzir a diferença de participação de mercado, a expertise tecnológica da SK Hynix pode ajudá-la a manter a liderança. A SK Hynix conseguirá transformar o boom das memórias para IA em crescimento sustentado, enquanto os hyperscalers continuam ampliando seus investimentos em infraestrutura?
Este artigo foi traduzido do original. Leia a versão original do nosso correspondente aqui.
No terceiro trimestre de 2026, a SK Hynix registrou receita de 104,6155 trilhões de won, com margem operacional de aproximadamente 80%. As vendas trimestrais ultrapassaram 100 trilhões de won pela primeira vez na história da empresa. Os resultados foram possíveis graças às vendas de memórias de alta largura de banda (HBM), DRAM para servidores e SSDs corporativos.
Ver publicação no X Carregando...
Os embarques de HBM4 aumentaram drasticamente no terceiro trimestre. A administração espera que esse segmento supere a geração anterior, HBM3E, tanto em volume quanto em receita no quarto trimestre. A capacidade de produção da empresa na unidade M15X, em Cheongju, viabiliza tecnicamente esse cenário. As condições gerais do setor também continuam favoráveis.
A SK Hynix firmou contratos de longo prazo com 14 grandes clientes, incluindo provedores de serviços em nuvem. Esses contratos abrangem cerca de 50% da capacidade de produção planejada para 2027 e 2028. A empresa afirma que sua produção de DRAM e HBM está toda vendida até 2029. Isso permite que a administração faça planos de médio e longo prazo e atraia investimentos adicionais.
Ver publicação no X Carregando...
Os pedidos de HBM dos clientes superam em mais de duas vezes o volume que a empresa consegue fornecer. A demanda realista por crescimento de bits em 2027 fica na faixa de 25% para DRAM e chega a 20% para NAND.
“Esperamos que um cenário em que a oferta fique aquém da demanda persista até 2030”, afirmou Kim durante a discussão dos resultados.
A SK Hynix manteve a liderança no mercado de HBM, concentrando 50% da receita global do segmento no segundo trimestre de 2026. A Samsung Electronics reduziu a diferença ao elevar sua participação para cerca de 33%, enquanto a Micron ficou com 18%. A SK Hynix afirma, porém, que os rendimentos de produção de sua HBM4 superaram as metas iniciais. Os ganhos de escala também podem proporcionar vantagens competitivas adicionais.
Ver publicação no X Carregando...
A forte demanda por memórias avançadas transferiu poder de precificação para os fornecedores. Os preços contratuais da DRAM convencional subiram cerca de 15% nos últimos períodos. Assim, margens elevadas tendem a se tornar ainda mais importantes em todo o portfólio de produtos. Ao mesmo tempo, outras empresas também reconhecem as oportunidades que estão surgindo nesse segmento, e as margens podem começar a diminuir nos próximos anos.
A dimensão dos resultados da SK Hynix em 2026 também afeta a economia geral do setor de semicondutores. A empresa anunciou retornos aos acionistas de cerca de 100 trilhões de won no ano. Entre os principais componentes estão dividendos em dinheiro e recompra e cancelamento de ações. Isso mostra que a administração espera uma geração estável de fluxo de caixa livre.
Ver publicação no X Carregando...
Os gastos de capital dos provedores globais de serviços em nuvem podem aumentar mais de 60% em 2027. O mercado de infraestrutura para data centers de IA pode crescer 40% até 2030. Daniel Newman, CEO do Futurum Group, observa que a SK Hynix acompanha com eficiência as tendências mais recentes de IA e considera sua avaliação atraente diante da visibilidade de vários anos. Segundo ele, alguns clientes têm interesse em estender os contratos de longo prazo para períodos ainda maiores.
A SK Hynix está promovendo uma abordagem de “memória para IA full-stack”, com foco em soluções personalizadas de HBM e produtos de DRAM e NAND otimizados para IA, entre outros. A empresa também está priorizando produtos de alto valor para servidores, como DDR5 e SSDs corporativos. Segundo estimativas de especialistas, até possíveis ajustes na altura das pilhas de HBM — de configurações com 12 camadas para 8 — não devem reduzir a demanda total por capacidade.
Ver publicação no X Carregando...
No fim de outubro de 2026, a SK Hynix combina lucratividade recorde, volumes garantidos por vários anos e liderança tecnológica em HBM4. Seu poder de precificação e sua capacidade de investimento afetam diretamente as decisões de provedores de nuvem e outras partes interessadas importantes. Isso mantém o papel da Coreia do Sul na cadeia de suprimentos de infraestrutura para IA. Embora o cenário global possa mudar radicalmente no futuro, a SK Hynix parece estar mais bem preparada para aproveitar oportunidades e enfrentar ameaças potenciais.

 Afeganistão
 Albânia
 Alemanha
 Angola
 Argentina
 Argélia
 Arménia
 Arábia Saudita
 Austrália
 Azerbaijão
 Bahamas
 Bangladesh
 Barém
 Bielorrússia
 Bolívia
 Botsuana
 Brasil
 Brunei Darussalam
 Bulgária
 Bélgica
 Camarões
 Camboja
 Canadá
 Cazaquistão
 Chile
 China
 Chipre
 Chéquia
 Colômbia
 Congo
 Coreia
 Costa Rica
 Costa do Marfim
 Croácia
 Cuba
 Dinamarca
EUA
 Egito
 El Salvador
 Emirados Árabes Unidos
 Equador
 Eslováquia
 Eslovénia
 Espanha
 Estónia
 Eswatini
 Etiópia
 Filipinas
 Finlândia
 França
 Gana
 Geórgia
 Grécia
 Haiti
 Hong Kong
 Hungria
 Indonésia
 Iraque
 Irlanda
 Irão, República Islâmica
 Israel
 Itália
 Iémen
 Jamaica
 Japão
 Jordânia
 Kuwait
 Laos
 Lesoto
 Letónia
 Lituânia
 Luxemburgo
 Líbano
 Líbia
 Macedônia do Norte
 Madagáscar
 Malta
 Malásia
 Marrocos
 Maurícia
 Moldova
 Mongólia
 Montenegro
 Moçambique
 Myanmar
 México
 Namíbia
 Nepal
 Nigéria
 Noruega
 Nova Zelândia
 Omã
 Palestina
 Panamá
 Papuásia-Nova Guiné
 Paquistão
 Paraguai
 Países Baixos
 Peru
 Polónia
 Porto Rico
 Portugal
 Qatar
 Quirguizistão
 Quénia
 RD Congo
 Reino Unido
 República Dominicana
 Reunião
 Roménia
 Ruanda
 Singapura
 Somália
 Sri Lanka
 Suécia
 Suíça
 Sérvia
 Síria
 Tailândia
 Taiwan, Província da China
 Tajiquistão
 Tanzânia
 Trinidad e Tobago
 Tunísia
 Turquia
 Ucrânia
 Uganda
 Uruguai
 Uzbequistão
 Venezuela
 Vietnã
 Zimbabué
 Zâmbia
 África do Sul
 Áustria
 Índia