
¿Qué hay detrás del último retroceso de las acciones de Synchrony Financial?

Synchrony Financial (SYF) se desplomó un 2,92% a medida que los vendedores intensificaron su control, incluso cuando la expectativa por la próxima publicación de resultados del tercer trimestre y las recompras de acciones en curso configuraban un panorama corporativo constructivo. La fuerte caída está respaldada por un impulso bajista sostenido, con las acciones cotizando por debajo de todas las medias móviles clave y los vendedores manteniendo presión tanto a corto como a largo plazo.
Este artículo ha sido traducido del original. Lea la versión original de nuestro corresponsal aquí.
 75.87
74.57
Destacados
- Synchrony Financial tiene previsto presentar los resultados del tercer trimestre de 2026 el 20 de octubre, con una rentabilidad sobre el capital superior al 20%.
- La empresa ha llevado a cabo agresivas recompras de acciones y fue clasificada como el mejor empleador de Estados Unidos.
- Las acciones de Synchrony Financial han caído un 2,92% y cotizan por debajo de medias móviles clave, con una alta probabilidad de nuevas caídas en el rango de $68,49 a $72,2.
El foco en las recompras y los sólidos retornos no logra contrarrestar el persistente sentimiento bajista
Synchrony Financial tiene previsto presentar sus resultados financieros del tercer trimestre de 2026 el 20 de octubre de 2026; el comunicado de resultados y los materiales de presentación se publicarán esa mañana en su sitio web de Relaciones con Inversores. La empresa ha mantenido una sólida rentabilidad sobre el capital superior al 20% y ha destacado las agresivas recompras de acciones como parte de su estrategia de asignación de capital. Recientemente fue clasificada como la mejor empresa para trabajar en Estados Unidos, aunque la cotización ha seguido bajo una presión vendedora más amplia.
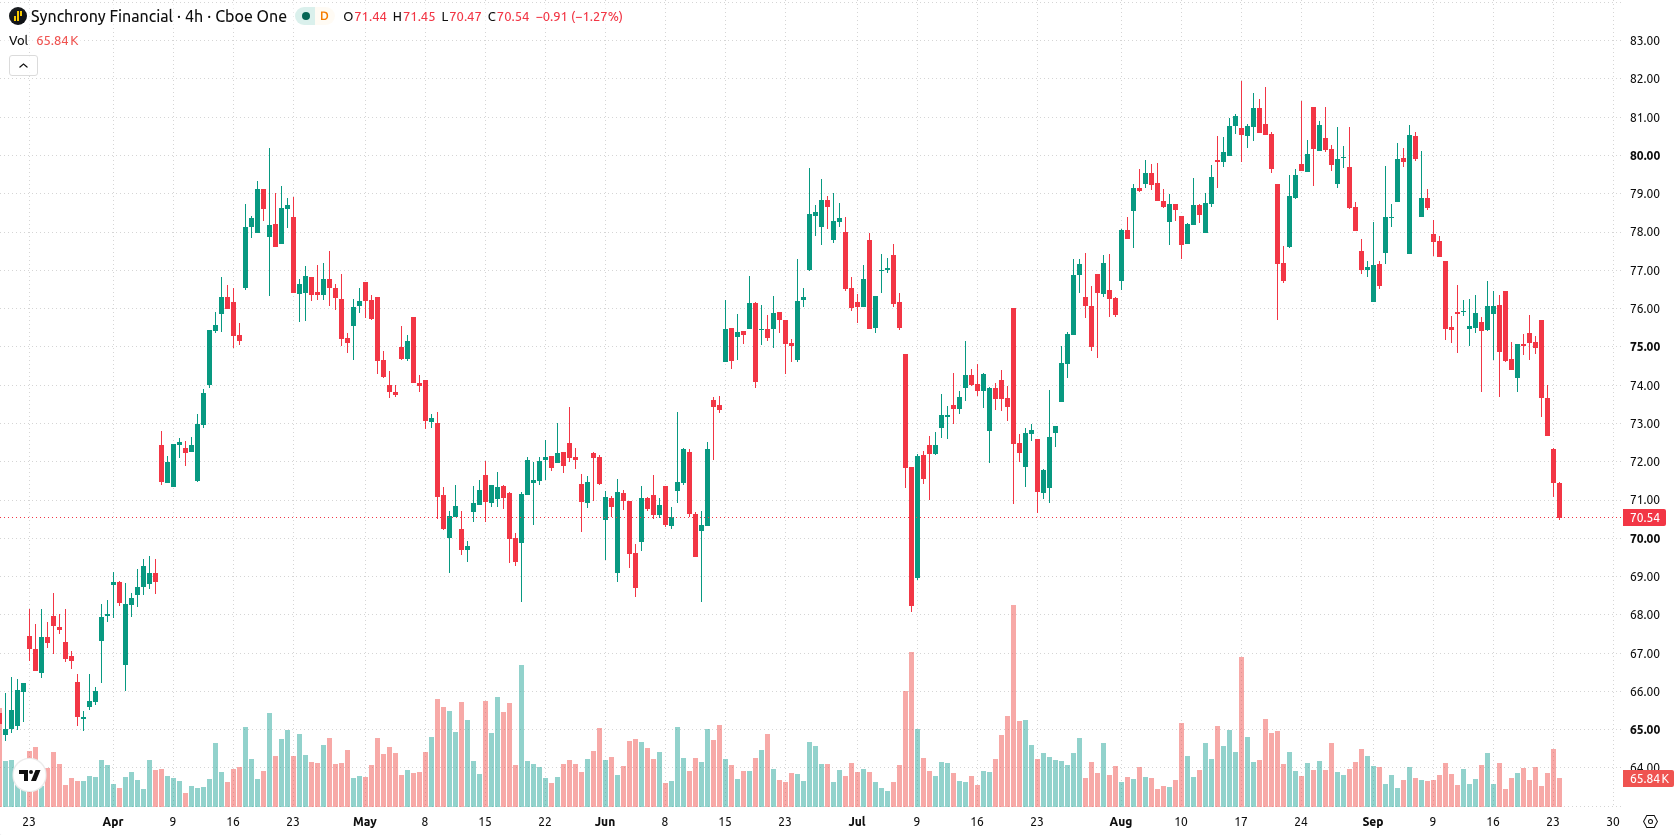
Lecturas sostenidas de sobreventa mientras los precios perforan referencias técnicas clave
Synchrony Financial cotiza por debajo de sus medias móviles de 20, 50 y 200 días, situadas en $77,08, $76,97 y $75,1, respectivamente, lo que pone de manifiesto un fuerte control de los vendedores y una estructura bajista sostenida. La resistencia se sitúa en $70,79, con soporte inmediato en $68,49. Los indicadores de impulso siguen siendo negativos: el MACD señala venta, el ADX en 14,45 refleja una tendencia débil y varios osciladores —el RSI en 34,18, el CCI en -124,54 y el Stochastic RSI en 0— confirman una fuerte presión de sobreventa. El Bull/Bear Power es marginalmente positivo intradía, en 0,17, frente a una persistente alineación bajista en el impulso y los osciladores.
Anteriormente, los analistas señalaron que Synchrony Financial había mantenido una estructura técnica generalmente alcista pese a las preocupaciones por la volatilidad y los cambios en las carteras institucionales. La actual ruptura por debajo de las principales medias móviles marca un claro cambio de tendencia, y ahora el foco está en si el soporte de $68,49 puede mantenerse ante el elevado riesgo bajista de cara a la próxima publicación de resultados.





-
 Afganistán
-
 Albania
-
 Alemania
-
 Angola
-
 Arabia Saudí
-
 Argelia
-
 Argentina
-
 Armenia
-
 Australia
-
 Austria
-
 Azerbaiyán
-
 Bahamas
-
 Bahréin
-
 Bangladesh
-
 Belarús
-
 Bolivia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgaria
-
 Bélgica
-
 Camboya
-
 Camerún
-
 Canadá
-
 Chequia
-
 Chile
-
 China
-
 Chipre
-
 Colombia
-
 Congo
-
 Corea
-
 Costa Rica
-
 Costa de Marfil
-
 Croacia
-
 Cuba
-
 Dinamarca
-
 EAU
-
EE.UU.
-
 Ecuador
-
 Egipto
-
 El Salvador
-
 Eslovaquia
-
 Eslovenia
-
 España
-
 Estonia
-
 Esuatini
-
 Etiopía
-
 Filipinas
-
 Finlandia
-
 Francia
-
 Georgia
-
 Ghana
-
 Grecia
-
 Haití
-
 Hong Kong
-
 Hungría
-
 India
-
 Indonesia
-
 Iraq
-
 Irlanda
-
 Irán, república islámica
-
 Israel
-
 Italia
-
 Jamaica
-
 Japón
-
 Jordania
-
 Kazajstán
-
 Kenia
-
 Kirguistán
-
 Kuwait
-
 Laos
-
 Lesotho
-
 Letonia
-
 Libia
-
 Lituania
-
 Luxemburgo
-
 Líbano
-
 Macedonia del Norte
-
 Madagascar
-
 Malasia
-
 Malta
-
 Marruecos
-
 Mauricio
-
 Moldavia
-
 Mongolia
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 México
-
 Namibia
-
 Nepal
-
 Nigeria
-
 Noruega
-
 Nueva Zelanda
-
 Omán
-
 Pakistán
-
 Palestina
-
 Panamá
-
 Papúa Nueva Guinea
-
 Paraguay
-
 Países Bajos
-
 Perú
-
 Polonia
-
 Portugal
-
 Puerto Rico
-
 Qatar
-
 Reino Unido
-
 Rep. Dem. Congo
-
 República Dominicana
-
 Reunión
-
 Ruanda
-
 Rumanía
-
 Serbia
-
 Singapur
-
 Siria
-
 Somalia
-
 Sri Lanka
-
 Sudáfrica
-
 Suecia
-
 Suiza
-
 Tailandia
-
 Taiwán, Provincia de China
-
 Tanzania
-
 Tayikistán
-
 Trinidad y Tobago
-
 Turquía
-
 Túnez
-
 Ucrania
-
 Uganda
-
 Uruguay
-
 Uzbekistán
-
 Venezuela
-
 Vietnam
-
 Yemen
-
 Zambia
-
 Zimbabue
- Forex
- Crypto












