
Qu’est-ce qui explique le récent repli de l’action Synchrony Financial ?

Synchrony Financial (SYF) a chuté de 2,92 % alors que les vendeurs ont intensifié leur emprise, même si l’anticipation de la prochaine publication des résultats du troisième trimestre et les rachats d’actions en cours créent un contexte d’entreprise constructif. La forte baisse est soutenue par une dynamique baissière persistante, l’action évoluant sous toutes les moyennes mobiles clés tandis que les vendeurs maintiennent une pression à court comme à long terme.
Cet article a été traduit de l'original. Lisez la version originale de notre correspondant ici.
 75.86
75.86
Points forts
- Synchrony Financial doit publier ses résultats du troisième trimestre 2026 le 20 octobre, avec un rendement des capitaux propres supérieur à 20 %.
- L’entreprise a mené des rachats d’actions agressifs et a été classée meilleur employeur aux États-Unis.
- Les actions Synchrony Financial ont reculé de 2,92 % et évoluent sous des moyennes mobiles clés, avec une forte probabilité de poursuite de la baisse dans la fourchette de 68,49 $ à 72,2 $.
Les rachats d’actions et les solides rendements ne parviennent pas à contrer le sentiment baissier persistant
Synchrony Financial doit publier ses résultats financiers du troisième trimestre 2026 le 20 octobre 2026, le communiqué de résultats et les documents de présentation devant être publiés ce matin-là sur son site de relations investisseurs. L’entreprise a maintenu un solide rendement des capitaux propres supérieur à 20 % et a mis l’accent sur des rachats d’actions agressifs dans le cadre de sa stratégie d’allocation du capital. Elle a récemment été classée n° 1 des meilleures entreprises où travailler aux États-Unis, mais l’évolution du cours reste soumise à une pression vendeuse plus large.
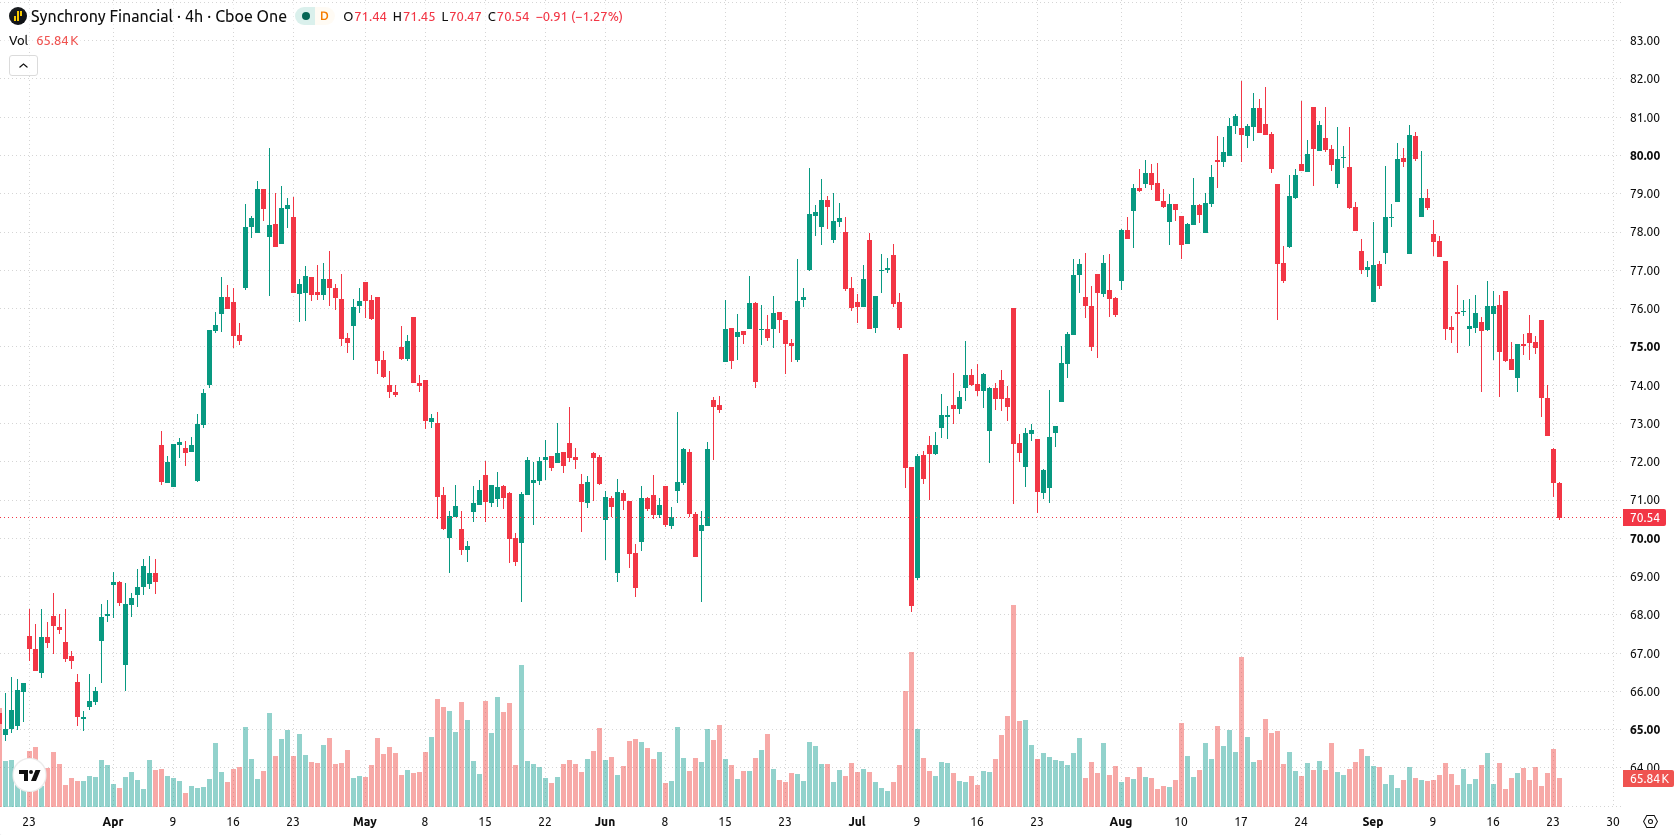
Des signaux de survente persistants alors que les cours franchissent des seuils techniques clés
Synchrony Financial évolue sous ses moyennes mobiles à 20, 50 et 200 jours, situées respectivement à 77,08 $, 76,97 $ et 75,1 $, ce qui souligne le fort contrôle des vendeurs et une structure baissière durable. Une résistance est établie à 70,79 $, avec un support immédiat à 68,49 $. Les indicateurs de momentum restent négatifs : le MACD signale une vente, l’ADX à 14,45 reflète une tendance faible, et plusieurs oscillateurs — le RSI à 34,18, le CCI à -124,54 et le Stochastic RSI à 0 — confirment une forte pression de survente. Le Bull/Bear Power est marginalement positif en intraday à 0,17, mais s’inscrit dans un contexte d’alignement baissier persistant du momentum et des oscillateurs.
Auparavant, les analystes avaient noté que Synchrony Financial avait maintenu une structure technique globalement haussière malgré les préoccupations concernant la volatilité et les réallocations de portefeuilles institutionnels. L’actuelle cassure sous les principales moyennes mobiles marque un net changement de tendance, l’attention se portant désormais sur la capacité du support à 68,49 $ à tenir face au risque baissier élevé à l’approche de la publication des résultats.





-
 Afghanistan
-
 Afrique du Sud
-
 Albanie
-
 Algérie
-
 Allemagne
-
 Angola
-
 Arabie Saoudite
-
 Argentine
-
 Arménie
-
 Australie
-
 Autriche
-
 Azerbaïdjan
-
 Bahamas
-
 Bahreïn
-
 Bangladesh
-
 Belarus
-
 Belgique
-
 Bolivie
-
 Botswana
-
 Brunei Darussalam
-
 Brésil
-
 Bulgarie
-
 Cambodge
-
 Cameroun
-
 Canada
-
 Chili
-
 Chine
-
 Chypre
-
 Colombie
-
 Congo
-
 Corée
-
 Costa Rica
-
 Croatie
-
 Cuba
-
 Côte d'Ivoire
-
 Danemark
-
 El Salvador
-
 Espagne
-
 Estonie
-
 Eswatini
-
 Finlande
-
 France
-
 Ghana
-
 Grèce
-
 Géorgie
-
 Haïti
-
 Hong Kong
-
 Hongrie
-
 Inde
-
 Indonésie
-
 Irak
-
 Iran, République islamique
-
 Irlande
-
 Israël
-
 Italie
-
 Jamaïque
-
 Japon
-
 Jordanie
-
 Kazakhstan
-
 Kenya
-
 Kirghizistan
-
 Koweït
-
 Laos
-
 Lesotho
-
 Lettonie
-
 Liban
-
 Libye
-
 Lituanie
-
 Luxembourg
-
 Macédoine du Nord
-
 Madagascar
-
 Malaisie
-
 Malte
-
 Maroc
-
 Mauritius
-
 Mexique
-
 Moldavie
-
 Mongolie
-
 Montenegro
-
 Mozambique
-
 Myanmar
-
 Namibie
-
 Nigeria
-
 Norvège
-
 Nouvelle-Zélande
-
 Népal
-
 Oman
-
 Ouganda
-
 Ouzbékistan
-
 Pakistan
-
 Palestine
-
 Panama
-
 Papouasie-Nouvelle-Guinée
-
 Paraguay
-
 Pays-Bas
-
 Philippines
-
 Pologne
-
 Portugal
-
 Puerto Rico
-
 Pérou
-
 Qatar
-
 R. dém. du Congo
-
 Roumanie
-
 Royaume-Uni
-
 Rwanda
-
 République dominicaine
-
 Réunion
-
 Serbie
-
 Singapour
-
 Slovaquie
-
 Slovénie
-
 Somalie
-
 Sri Lanka
-
 Suisse
-
 Suède
-
 Syrie
-
 Tadjikistan
-
 Taiwan, Province de Chine
-
 Tanzanie
-
 Tchéquie
-
 Thaïlande
-
 Trinité-et-Tobago
-
 Tunisie
-
 Turquie
-
 Ukraine
-
 Uruguay
-
 Venezuela
-
 Vietnam
-
 Yémen
-
 Zambie
-
 Zimbabwe
-
 Égypte
-
 Émirats Arabes Unis
-
 Équateur
-
États-Unis
-
 Éthiopie
- Forex
- Crypto












