
Microsoft se recupera à medida que recompras do Tesouro aliviam a pressão sobre as avaliações

As ações da Microsoft (MSFT) sobem cerca de 0,5% hoje e são negociadas perto de US$ 484, após avançarem desde a mínima intradiária próxima de US$ 477. O cenário macroeconômico de hoje é especialmente importante para a MSFT, já que o Tesouro dos EUA anunciou que pelo menos dobrará as operações de recompra de títulos do Tesouro de longo prazo com cupom fixo a partir de 9 de setembro.
Este artigo foi traduzido do original. Leia a versão original do nosso correspondente aqui.
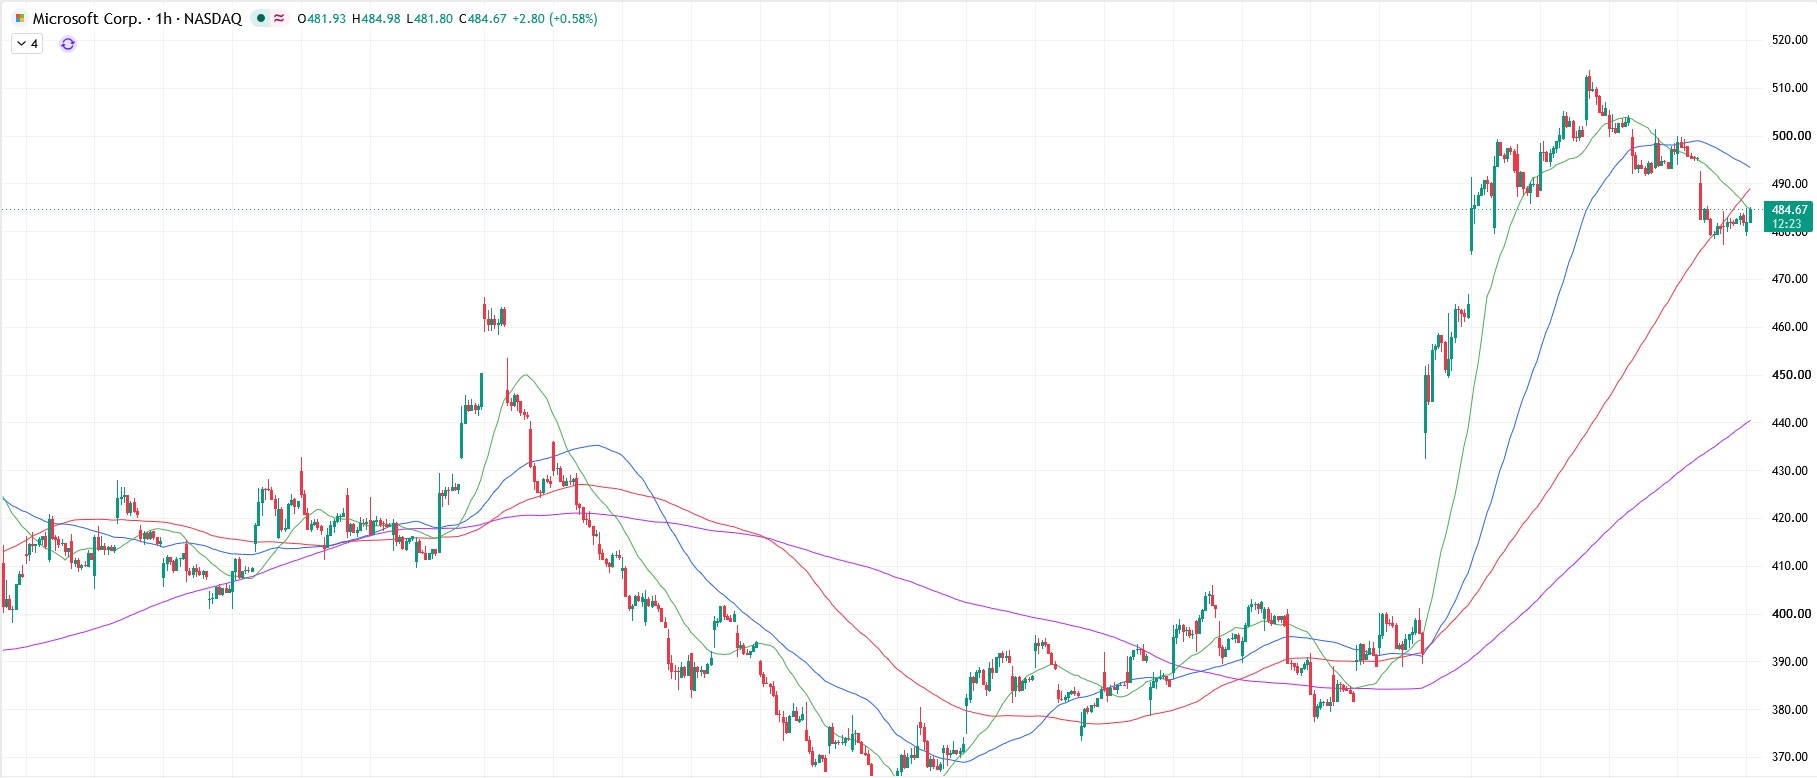
Recompras do Tesouro sustentam as avaliações das megacaps
O tamanho máximo de uma única operação nos setores de 10 a 20 anos e de 20 a 30 anos aumentará de US$ 2 bilhões para pelo menos US$ 4 bilhões. Após o anúncio, o rendimento dos Treasuries de 10 anos caiu de cerca de 4,68% para 4,65%, enquanto o rendimento dos títulos de 30 anos recuou de 5,27% para 5,20%. Para a Microsoft, isso é potencialmente positivo por dois canais. Primeiro, rendimentos de longo prazo mais baixos reduzem a taxa de desconto aplicada aos fluxos de caixa futuros e sustentam os múltiplos de valuation das grandes empresas de tecnologia.
Em segundo lugar, um mercado de títulos públicos mais estável pode reduzir o custo de financiamento dos enormes investimentos de capital em IA, que estão cada vez mais sensíveis ao custo elevado do capital. Ao mesmo tempo, as recompras do Tesouro não são QE e, por si só, não criam nova liquidez no sistema bancário; portanto, seu efeito sobre a MSFT está mais relacionado à redução da volatilidade das taxas e do prêmio de prazo do que ao estímulo direto do mercado acionário.
Crescimento do Azure mantém fundamentos sólidos
O suporte ainda vem dos fortes resultados do trimestre encerrado em junho: a receita do quarto trimestre fiscal subiu 18% na comparação anual, para US$ 90,0 bilhões, o lucro ajustado por ação foi de US$ 4,74, enquanto o Azure e outros serviços de nuvem aceleraram 43%. No ano fiscal de 2026, a receita da Microsoft alcançou US$ 331,8 bilhões, enquanto o Azure superou US$ 100 bilhões em receita anual pela primeira vez.
A principal questão para os investidores agora não é se existe demanda por IA, mas o custo de ampliá-la. A Microsoft investiu cerca de US$ 41 bilhões em despesas de capital apenas no último trimestre e espera mais de US$ 50 bilhões no período atual, enquanto continua expandindo seus data centers, sua frota de GPUs e sua infraestrutura proprietária. Ao mesmo tempo, as obrigações comerciais vinculadas à receita futura continuam extremamente altas, enquanto o Microsoft 365 Copilot já conta com mais de 30 milhões de usuários pagantes.
Enquanto isso, o mercado está prestando cada vez mais atenção ao risco de superaquecimento no ciclo de investimentos: os compromissos das Big Tech com futuros contratos de locação de data centers já ultrapassaram US$ 1 trilhão, enquanto alguns projetos da Microsoft enfrentam restrições de energia e atrasos para colocar capacidade em operação. Um fator positivo é que a empresa está tentando reduzir os custos de IA por meio de seus próprios modelos e chips, incluindo a próxima geração do Maia, além de expandir a presença geográfica de sua infraestrutura, tendo inaugurado recentemente seu maior data center na Índia.
Microsoft mira resistência em US$ 495–500
No momento, a MSFT tenta se consolidar acima do nível de US$ 480, o que permitiria um movimento em direção à resistência em US$ 495–500, onde os compradores podem enfrentar resistência moderada dos vendedores. Um rompimento acima desse último nível abriria caminho para US$ 505–510; a perda do suporte, conforme alertei no artigo Microsoft sob pressão enquanto gastos com IA e rendimentos dos títulos pesam sobre as ações, levaria a uma queda em direção a US$ 470–465, onde podem surgir compras.








-
 Afeganistão
-
 Albânia
-
 Alemanha
-
 Angola
-
 Argentina
-
 Argélia
-
 Arménia
-
 Arábia Saudita
-
 Austrália
-
 Azerbaijão
-
 Bahamas
-
 Bangladesh
-
 Barém
-
 Bielorrússia
-
 Bolívia
-
 Botsuana
-
 Brasil
-
 Brunei Darussalam
-
 Bulgária
-
 Bélgica
-
 Camarões
-
 Camboja
-
 Canadá
-
 Cazaquistão
-
 Chile
-
 China
-
 Chipre
-
 Chéquia
-
 Colômbia
-
 Congo
-
 Coreia
-
 Costa Rica
-
 Costa do Marfim
-
 Croácia
-
 Cuba
-
 Dinamarca
-
EUA
-
 Egito
-
 El Salvador
-
 Emirados Árabes Unidos
-
 Equador
-
 Eslováquia
-
 Eslovénia
-
 Espanha
-
 Estónia
-
 Eswatini
-
 Etiópia
-
 Filipinas
-
 Finlândia
-
 França
-
 Gana
-
 Geórgia
-
 Grécia
-
 Haiti
-
 Hong Kong
-
 Hungria
-
 Indonésia
-
 Iraque
-
 Irlanda
-
 Irão, República Islâmica
-
 Israel
-
 Itália
-
 Iémen
-
 Jamaica
-
 Japão
-
 Jordânia
-
 Kuwait
-
 Laos
-
 Lesoto
-
 Letónia
-
 Lituânia
-
 Luxemburgo
-
 Líbano
-
 Líbia
-
 Macedônia do Norte
-
 Madagáscar
-
 Malta
-
 Malásia
-
 Marrocos
-
 Maurícia
-
 Moldova
-
 Mongólia
-
 Montenegro
-
 Moçambique
-
 Myanmar
-
 México
-
 Namíbia
-
 Nepal
-
 Nigéria
-
 Noruega
-
 Nova Zelândia
-
 Omã
-
 Palestina
-
 Panamá
-
 Papuásia-Nova Guiné
-
 Paquistão
-
 Paraguai
-
 Países Baixos
-
 Peru
-
 Polónia
-
 Porto Rico
-
 Portugal
-
 Qatar
-
 Quirguizistão
-
 Quénia
-
 RD Congo
-
 Reino Unido
-
 República Dominicana
-
 Reunião
-
 Roménia
-
 Ruanda
-
 Singapura
-
 Somália
-
 Sri Lanka
-
 Suécia
-
 Suíça
-
 Sérvia
-
 Síria
-
 Tailândia
-
 Taiwan, Província da China
-
 Tajiquistão
-
 Tanzânia
-
 Trinidad e Tobago
-
 Tunísia
-
 Turquia
-
 Ucrânia
-
 Uganda
-
 Uruguai
-
 Uzbequistão
-
 Venezuela
-
 Vietnã
-
 Zimbabué
-
 Zâmbia
-
 África do Sul
-
 Áustria
-
 Índia
- Forex
- Crypto












