Центробанк Малайзії тестує стейблкоїни з прицілом на нове крипторегулювання
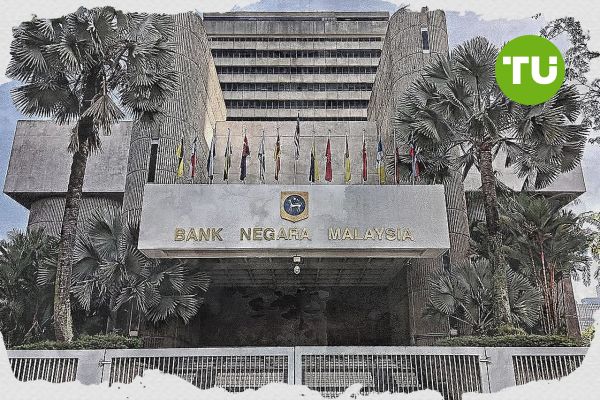
Центральний банк Малайзії (BNM) планує у 2026 році запустити три пілотні проєкти, пов’язані зі стейблкоїнами у національній валюті та токенізованими депозитами. Ініціативи будуть реалізовані в межах Digital Asset Innovation Hub (DAIH) — регуляторного майданчика для тестування криптоінновацій.
Про це Банк Негара Малайзія повідомив у середу, зазначивши, що проєкти зосередяться на використанні цифрових активів у сфері гуртових платежів — як внутрішніх, так і транскордонних.
Серед ініціатив — B2B-механізм розрахунків у рингітах (місцева валюта) на базі стейблкоїна під керівництвом Standard Chartered Bank Malaysia та Capital A. Ще два проєкти стосуються токенізованих депозитів для платіжних операцій за участю Maybank і CIMB.
У центробанку заявили, що тестування дозволить оцінити вплив таких інструментів на монетарну та фінансову стабільність, а також сформувати подальшу регуляторну політику. До кінця 2026 року регулятор планує надати чіткіші роз’яснення щодо використання стейблкоїнів у рингітах і токенізованих депозитів.
У BNM також зазначили, що ці ініціативи можуть бути інтегровані з поточними дослідженнями у сфері цифрових валют центрального банку (CBDC).
Стейблкоїни — ключовий тренд
Плани Малайзії відображають ширший регіональний тренд. У Гонконзі минулого року було запроваджено режим ліцензування стейблкоїнів, а перші випуски очікуються вже цього року.Сінгапур просуває тестування токенізованих депозитів у межах Project Guardian, тоді як у Японії наприкінці 2025 року було запущено стейблкоїн JPYC, прив’язаний до єни. Три найбільші банки країни також проводять спільні пілоти у сфері корпоративних розрахунків зі стейблкоїнами. Стейблкоїни залишаються одним із ключових трендів останніх років у фінансовому секторі. Дедалі більше великих банків і корпорацій запускають власні проєкти або тестують токенізовані інструменти для розрахунків, намагаючись поєднати стабільність традиційних валют із перевагами блокчейн-інфраструктури.
Серед таких компаній — PayPal, яка запустила власний стейблкоїн PYUSD, а також Visa і Mastercard, що тестують розрахунки в стейблкоїнах у платіжній інфраструктурі. До експериментів приєдналися й великі банки: JPMorgan розвиває блокчейн-платформу Onyx і токенізовані розрахунки, а HSBC і Standard Chartered працюють над пілотами у сфері токенізації та цифрових активів.
Раніше ми писали, що переговори щодо криптовалют у Білому домі просуваються, але суперечки щодо прибутковості стейблкоїнів тривають.




Найсвіжіші новини crypto



-
 Єгипет
-
 Ємен
-
 Ізраїль
-
 Індонезія
-
 Індія
-
 Ірак
-
 Іран, Ісламська республіка
-
 Ірландія
-
 Іспанія
-
 Італія
-
 Австралія
-
 Австрія
-
 Азербайджан
-
 Албанія
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Афганістан
-
 Багамські острови
-
 Бангладеш
-
 Бахрейн
-
 Бельгія
-
 Болгарія
-
 Болівія
-
 Ботсвана
-
 Бразилія
-
 Бруней-Даруссалам
-
 Білорусь
-
 В'єтнам
-
 Венесуела
-
 Возз'єднання
-
 Вірменія
-
 Гана
-
 Гаїті
-
 Гонконг
-
 Греція
-
 Грузія
-
 ДР Конго
-
 Данія
-
 Домініканська Республіка
-
 Еквадор
-
 Есватіні
-
 Естонія
-
 Ефіопія
-
 Замбія
-
 Зімбабве
-
 Йорданія
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кенія
-
 Киргизстан
-
 Китай
-
 Колумбія
-
 Конго
-
 Корея
-
 Коста-Ріка
-
 Кот-д'Івуар
-
 Куба
-
 Кувейт
-
 Кіпр
-
 Лаос
-
 Латвія
-
 Лесото
-
 Литва
-
 Люксембург
-
 Ліван
-
 Лівія
-
 Маврикій
-
 Мадагаскар
-
 Малайзія
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбік
-
 Молдова
-
 Монголія
-
 М’янма
-
 Намібія
-
 Непал
-
 Нова Зеландія
-
 Норвегія
-
 Нігерія
-
 Нідерланди
-
 Німеччина
-
 ОАЕ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Нова Гвінея
-
 Парагвай
-
 Перу
-
 Польща
-
 Португалія
-
 Пуерто-Ріко
-
 Південна Африка
-
 Північна Македонія
-
 Руанда
-
 Румунія
-
США
-
 Сальвадор
-
 Саудівська Аравія
-
 Сербія
-
 Сирія
-
 Словаччина
-
 Словенія
-
 Сомалі
-
 Сполучене Королівство
-
 Сінгапур
-
 Таджикистан
-
 Тайвань, провінція Китаю
-
 Танзанія'єднана Республіка
-
 Таїланд
-
 Тринідад і Тобаго
-
 Туніс
-
 Туреччина
-
 Уганда
-
 Угорщина
-
 Узбекистан
-
 Україна
-
 Уругвай
-
 Франція
-
 Філіппіни
-
 Фінляндія
-
 Хорватія
-
 Чехія
-
 Чилі
-
 Чорногорія
-
 Швейцарія
-
 Швеція
-
 Шрі-Ланка
-
 Ямайка
-
 Японія
- Forex
- Crypto