Microsoft відновлюється, оскільки викуп облігацій Казначейством послаблює тиск на оцінки

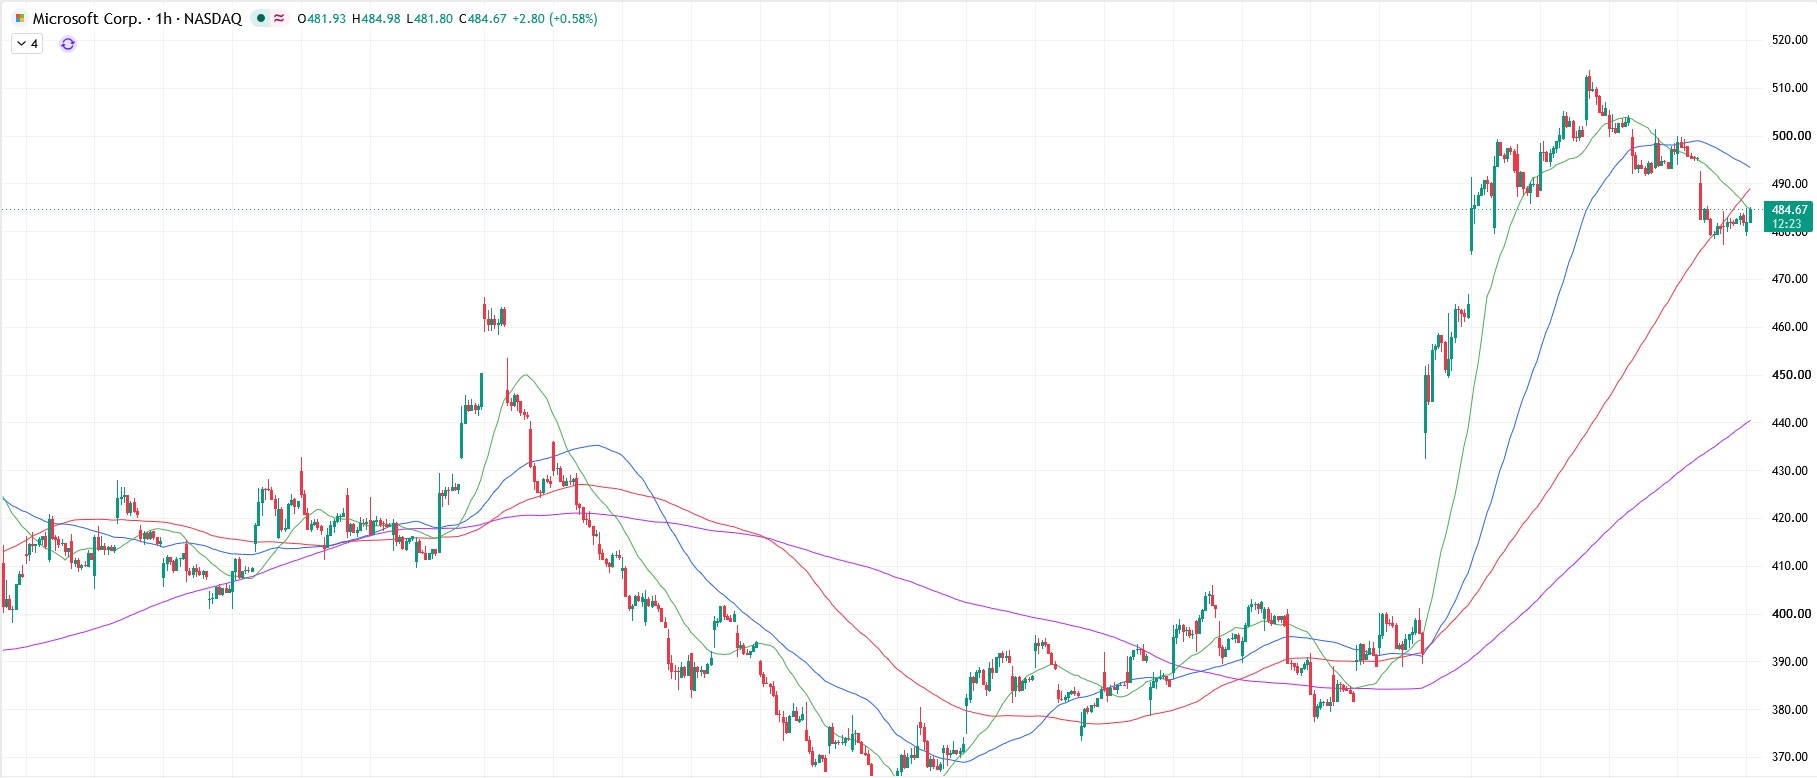
Акції Microsoft (MSFT) сьогодні зростають приблизно на 0,5% і торгуються поблизу $484 після підйому від внутрішньоденного мінімуму близько $477. Сьогоднішній макроекономічний фон особливо важливий для MSFT, оскільки Міністерство фінансів США оголосило, що з 9 вересня щонайменше вдвічі збільшить операції з викупу довгострокових казначейських облігацій із фіксованим купоном.
Ця стаття була перекладена з оригіналу. Читайте оригінальну версію від нашого кореспондента тут.
Викуп облігацій Казначейством підтримує оцінки мегакепів
Максимальний обсяг однієї операції в сегментах 10–20 та 20–30 років зросте з $2 млрд щонайменше до $4 млрд. Після оголошення дохідність 10-річних казначейських облігацій знизилася приблизно з 4,68% до 4,65%, а 30-річних — із 5,27% до 5,20%. Для Microsoft це потенційно позитивно за двома напрямами. По-перше, нижча довгострокова дохідність зменшує ставку дисконтування, що застосовується до майбутніх грошових потоків, і підтримує мультиплікатори оцінки великих технологічних компаній.
По-друге, стабільніший ринок державних облігацій може знизити вартість фінансування величезних капітальних витрат на AI, які дедалі більше залежать від вартості капіталу. Водночас викуп облігацій Казначейством не є QE і сам по собі не створює нової ліквідності в банківській системі, тому його вплив на MSFT більше пов’язаний зі зниженням волатильності ставок і строкової премії, ніж із прямим стимулюванням фондового ринку.
Зростання Azure підтримує сильні фундаментальні показники
Підтримка й надалі надходить від сильних результатів за червневий квартал: виручка за четвертий фінансовий квартал зросла на 18% у річному вимірі — до $90,0 млрд, скоригований прибуток на акцію становив $4,74, а Azure та інші хмарні сервіси прискорили зростання до 43%. За весь 2026 фінансовий рік виручка Microsoft досягла $331,8 млрд, а річна виручка Azure вперше перевищила $100 млрд.
Головне питання для інвесторів зараз полягає не в тому, чи існує попит на AI, а у вартості його масштабування. Лише в останньому кварталі Microsoft інвестувала близько $41 млрд у капітальні витрати й очікує понад $50 млрд у поточному періоді, продовжуючи розширювати центри обробки даних, парк GPU та власну інфраструктуру. Водночас комерційні зобов’язання, пов’язані з майбутньою виручкою, залишаються надзвичайно високими, а Microsoft 365 Copilot уже має понад 30 млн платних користувачів.
Тим часом ринок дедалі пильніше стежить за ризиком перегріву інвестиційного циклу: зобов’язання Big Tech щодо майбутньої оренди центрів обробки даних перевищили $1 трлн, тоді як деякі проєкти Microsoft стикаються з обмеженнями електропостачання та затримками у введенні потужностей в експлуатацію. Позитивним фактором є те, що компанія намагається знизити витрати на AI за допомогою власних моделей і чипів, зокрема наступного покоління Maia, а також розширює географічне охоплення своєї інфраструктури, нещодавно запустивши найбільший центр обробки даних в Індії.
Microsoft націлена на опір $495–500
Наразі MSFT намагається закріпитися вище рівня $480, що відкриє шлях до опору в зоні $495–500, де бики можуть зіткнутися з помірним опором ведмедів. Прорив вище цього рівня відкриє шлях до $505–510; втрата підтримки, як я попереджав у статті Microsoft під тиском, оскільки витрати на AI та дохідність облігацій тиснуть на акції, призведе до зниження в напрямку $470–465, де може з’явитися попит на купівлю.





Найсвіжіші новини Microsoft








-
 Єгипет
-
 Ємен
-
 Ізраїль
-
 Індонезія
-
 Індія
-
 Ірак
-
 Іран, Ісламська республіка
-
 Ірландія
-
 Іспанія
-
 Італія
-
 Австралія
-
 Австрія
-
 Азербайджан
-
 Албанія
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Афганістан
-
 Багамські острови
-
 Бангладеш
-
 Бахрейн
-
 Бельгія
-
 Болгарія
-
 Болівія
-
 Ботсвана
-
 Бразилія
-
 Бруней-Даруссалам
-
 Білорусь
-
 В'єтнам
-
 Венесуела
-
 Возз'єднання
-
 Вірменія
-
 Гана
-
 Гаїті
-
 Гонконг
-
 Греція
-
 Грузія
-
 ДР Конго
-
 Данія
-
 Домініканська Республіка
-
 Еквадор
-
 Есватіні
-
 Естонія
-
 Ефіопія
-
 Замбія
-
 Зімбабве
-
 Йорданія
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кенія
-
 Киргизстан
-
 Китай
-
 Колумбія
-
 Конго
-
 Корея
-
 Коста-Ріка
-
 Кот-д'Івуар
-
 Куба
-
 Кувейт
-
 Кіпр
-
 Лаос
-
 Латвія
-
 Лесото
-
 Литва
-
 Люксембург
-
 Ліван
-
 Лівія
-
 Маврикій
-
 Мадагаскар
-
 Малайзія
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбік
-
 Молдова
-
 Монголія
-
 М’янма
-
 Намібія
-
 Непал
-
 Нова Зеландія
-
 Норвегія
-
 Нігерія
-
 Нідерланди
-
 Німеччина
-
 ОАЕ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Нова Гвінея
-
 Парагвай
-
 Перу
-
 Польща
-
 Португалія
-
 Пуерто-Ріко
-
 Південна Африка
-
 Північна Македонія
-
 Руанда
-
 Румунія
-
 США
-
 Сальвадор
-
 Саудівська Аравія
-
 Сербія
-
 Сирія
-
 Словаччина
-
 Словенія
-
 Сомалі
-
 Сполучене Королівство
-
 Сінгапур
-
 Таджикистан
-
 Тайвань, провінція Китаю
-
 Танзанія'єднана Республіка
-
 Таїланд
-
 Тринідад і Тобаго
-
 Туніс
-
 Туреччина
-
 Уганда
-
 Угорщина
-
 Узбекистан
-
Україна
-
 Уругвай
-
 Франція
-
 Філіппіни
-
 Фінляндія
-
 Хорватія
-
 Чехія
-
 Чилі
-
 Чорногорія
-
 Швейцарія
-
 Швеція
-
 Шрі-Ланка
-
 Ямайка
-
 Японія
- Forex
- Crypto