
Акции Waste Management упали почти на 4% после того, как квартальная прибыль на акцию не оправдала ожиданий, а операционные расходы выросли

Акции Waste Management (WM) упали на 3,77% после публикации квартального отчета о прибылях: скорректированная прибыль на акцию оказалась ниже ожиданий, что негативно отразилось на настроениях инвесторов. Снижение подкрепляют краткосрочные сигналы перекупленности и гэп вниз на открытии, хотя цена по-прежнему держится выше ключевых скользящих средних.
Эта статья была переведена с оригинала. Читайте оригинальную версию от нашего корреспондента здесь.
 238.07
239.55
Основные моменты
- Выручка Waste Management за третий квартал 2026 года составила $6,85 млрд, увеличившись на 6,3%; скорректированная EBITDA выросла на 5,8%.
- Скорректированная прибыль на акцию не оправдала ожиданий: $2,15 против прогнозных $2,18. На результаты повлияли возросшие расходы на топливо и управление рисками.
- Акции упали на 3,77%. В течение следующих пяти дней котировки торговались в диапазоне от $217,32 до $231,98. Технические индикаторы указывают на сохранение положительного импульса, однако в краткосрочной перспективе сохраняется риск перекупленности.
Рост выручки не компенсировал невыполнение прогноза по прибыли и давление на маржу
Waste Management, Inc. сообщила, что выручка за третий квартал 2026 года составила около $6,85 млрд, увеличившись на 6,3% в годовом выражении, а скорректированная операционная EBITDA выросла на 5,8%. Скорректированная прибыль на акцию не оправдала рыночных ожиданий: $2,15 против прогнозных $2,18. В течение квартала компания направила $957 млн на возврат средств акционерам посредством обратного выкупа акций и выплаты дивидендов. На результаты повлияли возросшие расходы на топливо и управление рисками, тогда как выручку Healthcare Solutions поддержали интеграция Stericycle и меры по контролю затрат. Прогноз выручки на 2026 год оставлен без изменений, а прогноз по свободному денежному потоку предполагает результат в верхней части диапазона. При этом котировки остаются под общим давлением продаж.
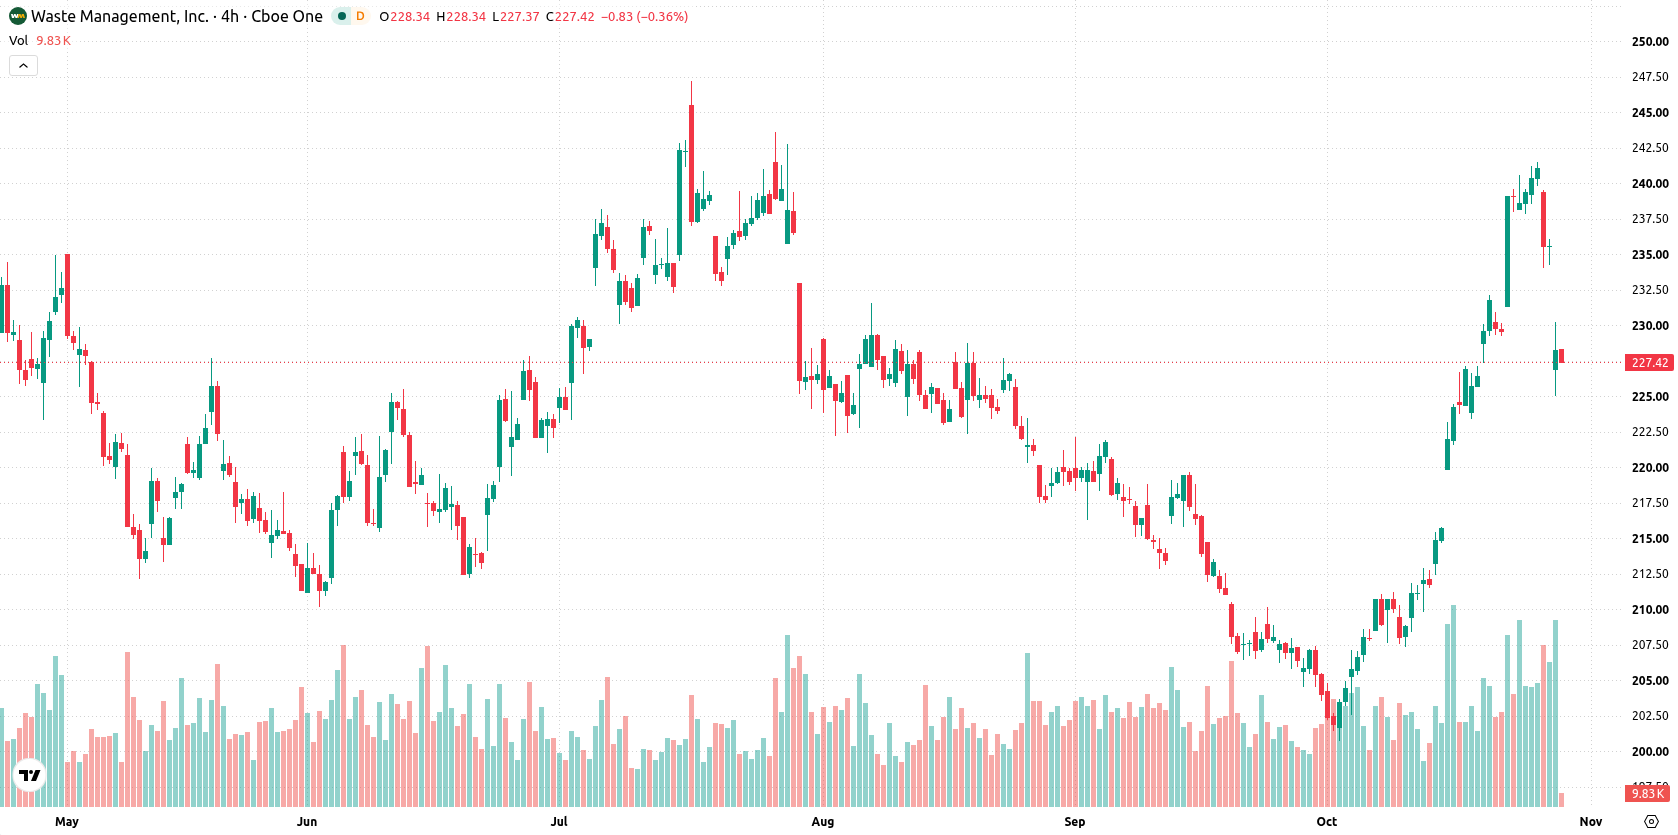
Техническая картина остается сильной, несмотря на сигналы перекупленности и волатильность
WM торгуется выше 20-, 50- и 200-дневных скользящих средних ($219,3, $217,54 и $225,06), что говорит о сохранении в целом бычьей структуры. Ближайшая поддержка находится на уровне $225,06, а сопротивление — на $230,3; дополнительную поддержку обеспечивает линия Киджун индикатора Ichimoku на уровне $221,12. Индикаторы импульса, включая MACD, ADX и CCI, указывают на силу покупателей, а RSI на уровне 68,62 свидетельствует о сохранении восходящего импульса. Преобладание покупателей видно по значению Bull/Bear Power (BBP), равному 11,24, однако это также указывает на перекупленность. Сохраняется расхождение сигналов: Stochastic RSI подает сильный сигнал на продажу, а за день акции подешевели на $8,88. Кроме того, наблюдаются заметный гэп вниз и высокая внутридневная волатильность — 2,44%.
Ранее аналитики отмечали, что техническая картина Waste Management в целом сохраняла бычий характер, несмотря на отдельные признаки краткосрочной слабости. Откат после публикации отчетности усилил волатильность, но не изменил общую стабильность тренда. В ближайшей перспективе направление движения, вероятно, будут определять ключевые уровни $225,06 и $230,3.







-
 Австралия
-
 Австрия
-
 Азербайджан
-
 Албания
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Армения
-
 Афганистан
-
 Багамы
-
 Бангладеш
-
 Бахрейн
-
 Беларусь
-
 Бельгия
-
 Бирма
-
 Болгария
-
 Боливия
-
 Ботсвана
-
 Бразилия
-
 Бруней
-
 Великобритания
-
 Венгрия
-
 Венесуэла
-
 Вьетнам
-
 Гаити
-
 Гана
-
 Германия
-
 Гонконг
-
 Греция
-
 Грузия
-
 Дания
-
 Доминиканская Республика
-
 Египет
-
 Замбия
-
 Зимбабве
-
 Израиль
-
 Индия
-
 Индонезия
-
 Иордания
-
 Ирак
-
 Иран
-
 Ирландия
-
 Испания
-
 Италия
-
 Йемен
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кения
-
 Кипр
-
 Киргизия
-
 Китай
-
 Колумбия
-
 Конго
-
 Конго, Дем. Респ.
-
 Корея
-
 Коста-Рика
-
 Кот-д’Ивуар
-
 Куба
-
 Кувейт
-
 Лаос
-
 Латвия
-
 Лесото
-
 Ливан
-
 Ливия
-
 Литва
-
 Люксембург
-
 Маврикий
-
 Мадагаскар
-
 Македония
-
 Малайзия
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбик
-
 Молдова
-
 Монголия
-
 Намибия
-
 Непал
-
 Нигерия
-
 Нидерланды
-
 Новая Зеландия
-
 Норвегия
-
 ОАЭ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Новая Гвинея
-
 Парагвай
-
 Перу
-
 Польша
-
 Португалия
-
 Пуэрто-Рико
-
 Реюньон
-
 Руанда
-
 Румыния
-
 Сальвадор
-
 Саудовская Аравия
-
 Сербия
-
 Сингапур
-
 Сирийская Арабская Республика
-
 Словакия
-
 Словения
-
Соединенные Штаты
-
 Сомали
-
 Таджикистан
-
 Таиланд
-
 Тайвань
-
 Танзания
-
 Тринидад и Тобаго
-
 Тунис
-
 Турция
-
 Уганда
-
 Узбекистан
-
 Украина
-
 Уругвай
-
 Филиппины
-
 Финляндия
-
 Франция
-
 Хорватия
-
 Черногория
-
 Чешская Республика
-
 Чили
-
 Швейцария
-
 Швеция
-
 Шри-Ланка
-
 Эквадор
-
 Эсватини
-
 Эстония
-
 Эфиопия
-
 Южная Африка
-
 Ямайка
-
 Япония
- Forex
- Crypto












