
Microsoft отскакивает: выкуп облигаций Казначейством снижает давление на оценку акций

Акции Microsoft (MSFT) сегодня прибавляют около 0,5% и торгуются вблизи $484 после роста с внутридневного минимума около $477. Сегодняшний макроэкономический фон особенно важен для MSFT: Казначейство США объявило, что с 9 сентября как минимум вдвое увеличит объем операций по выкупу долгосрочных казначейских облигаций с фиксированным купоном.
Эта статья была переведена с оригинала. Читайте оригинальную версию от нашего корреспондента здесь.
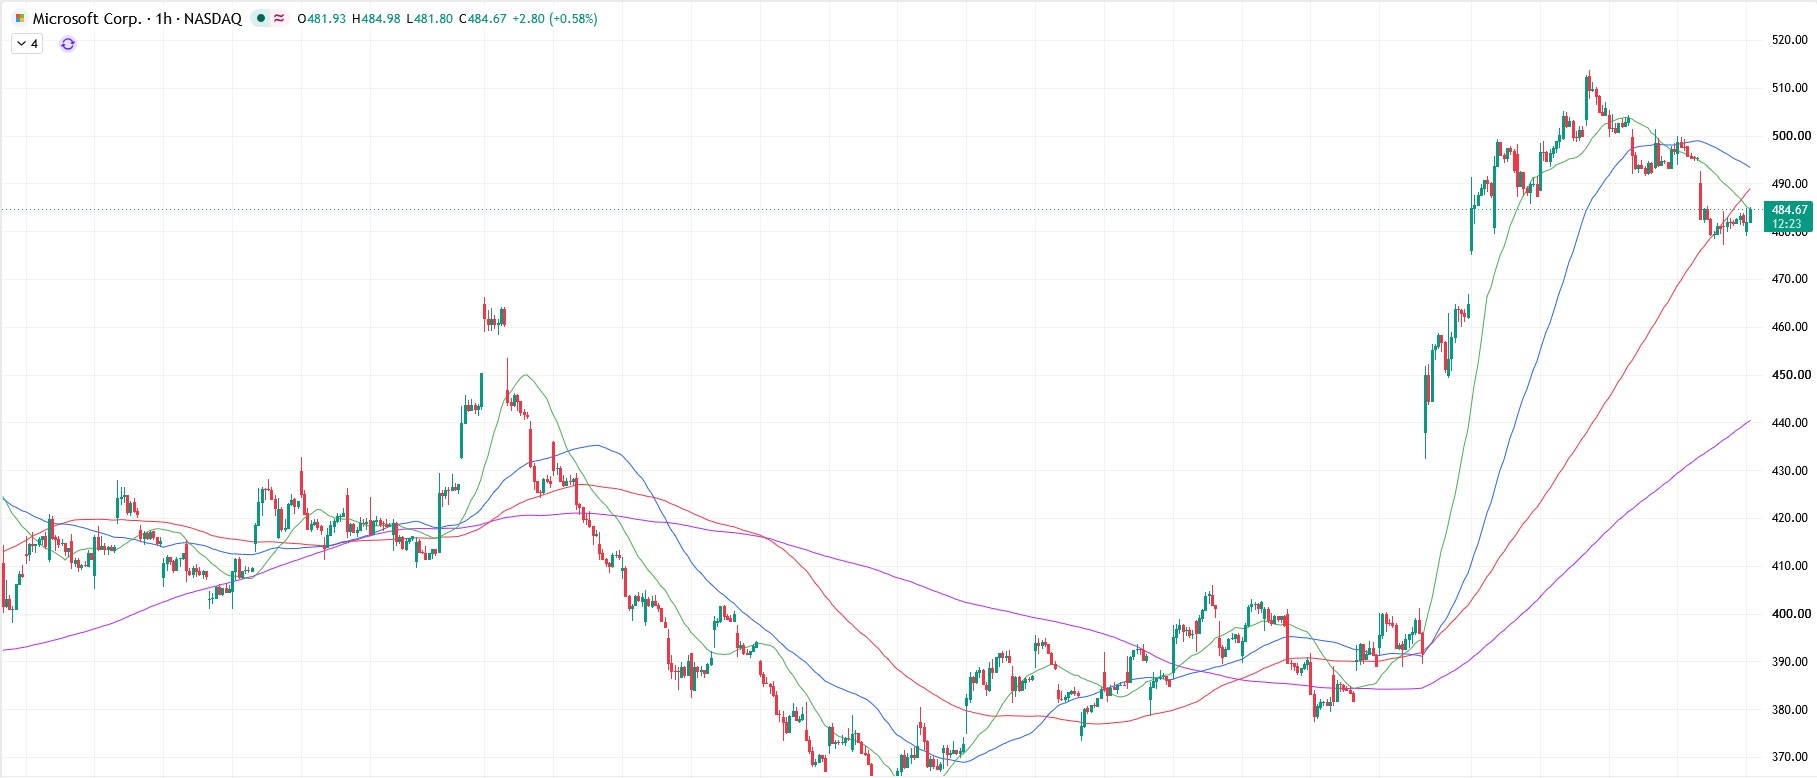
Выкуп облигаций Казначейством поддерживает оценку крупнейших технологических компаний
Максимальный объем одной операции в сегментах 10–20 и 20–30 лет вырастет с $2 млрд как минимум до $4 млрд. После объявления доходность 10-летних казначейских облигаций снизилась примерно с 4,68% до 4,65%, а 30-летних — с 5,27% до 5,20%. Для Microsoft это потенциально позитивно по двум причинам. Во-первых, снижение долгосрочной доходности уменьшает ставку дисконтирования будущих денежных потоков и поддерживает мультипликаторы оценки крупных технологических компаний.
Во-вторых, более стабильный рынок государственных облигаций может снизить стоимость финансирования огромных капитальных затрат на AI, которые становятся все более чувствительными к дорогому капиталу. При этом выкуп облигаций Казначейством — это не QE, и сам по себе он не создает новую ликвидность в банковской системе. Поэтому его влияние на MSFT скорее связано со снижением волатильности ставок и срочной премии, чем с прямым стимулированием фондового рынка.
Рост Azure поддерживает сильные фундаментальные показатели
Поддержку по-прежнему оказывают сильные результаты за июньский квартал: выручка в четвертом финансовом квартале выросла на 18% год к году, до $90,0 млрд, скорректированная прибыль на акцию составила $4,74, а темпы роста Azure и других облачных сервисов ускорились до 43%. За весь 2026 финансовый год выручка Microsoft достигла $331,8 млрд, а годовая выручка Azure впервые превысила $100 млрд.
Главный вопрос для инвесторов сейчас заключается не в наличии спроса на AI, а в стоимости его масштабирования. Только в последнем квартале Microsoft инвестировала около $41 млрд в капитальные затраты и ожидает более $50 млрд в текущем периоде, продолжая расширять дата-центры, парк GPU и собственную инфраструктуру. При этом коммерческие обязательства, связанные с будущей выручкой, остаются чрезвычайно высокими, а число платных пользователей Microsoft 365 Copilot уже превысило 30 млн.
Тем временем рынок все пристальнее оценивает риск перегрева инвестиционного цикла: обязательства Big Tech по будущей аренде дата-центров превысили $1 трлн, а некоторые проекты Microsoft сталкиваются с ограничениями по электроснабжению и задержками с вводом мощностей. Позитивным фактором является стремление компании снизить затраты на AI за счет собственных моделей и чипов, включая следующее поколение Maia, а также расширить географию своей инфраструктуры: недавно Microsoft запустила крупнейший дата-центр в Индии.
Microsoft нацелилась на сопротивление $495–500
В данный момент MSFT пытается закрепиться выше уровня $480, что открывает путь к сопротивлению в районе $495–500, где быки могут столкнуться с умеренным сопротивлением со стороны медведей. Прорыв выше этого уровня откроет дорогу к $505–510; потеря поддержки, как я предупреждал в статье Microsoft под давлением: расходы на AI и доходность облигаций оказывают давление на акции, приведет к снижению к $470–465, где может появиться спрос.





Последние новости Microsoft


-
 Австралия
-
 Австрия
-
 Азербайджан
-
 Албания
-
 Алжир
-
 Ангола
-
 Аргентина
-
 Армения
-
 Афганистан
-
 Багамы
-
 Бангладеш
-
 Бахрейн
-
 Беларусь
-
 Бельгия
-
 Бирма
-
 Болгария
-
 Боливия
-
 Ботсвана
-
 Бразилия
-
 Бруней
-
 Великобритания
-
 Венгрия
-
 Венесуэла
-
 Вьетнам
-
 Гаити
-
 Гана
-
 Германия
-
 Гонконг
-
 Греция
-
 Грузия
-
 Дания
-
 Доминиканская Республика
-
 Египет
-
 Замбия
-
 Зимбабве
-
 Израиль
-
 Индия
-
 Индонезия
-
 Иордания
-
 Ирак
-
 Иран
-
 Ирландия
-
 Испания
-
 Италия
-
 Йемен
-
 Казахстан
-
 Камбоджа
-
 Камерун
-
 Канада
-
 Катар
-
 Кения
-
 Кипр
-
 Киргизия
-
 Китай
-
 Колумбия
-
 Конго
-
 Конго, Дем. Респ.
-
 Корея
-
 Коста-Рика
-
 Кот-д’Ивуар
-
 Куба
-
 Кувейт
-
 Лаос
-
 Латвия
-
 Лесото
-
 Ливан
-
 Ливия
-
 Литва
-
 Люксембург
-
 Маврикий
-
 Мадагаскар
-
 Македония
-
 Малайзия
-
 Мальта
-
 Марокко
-
 Мексика
-
 Мозамбик
-
 Молдова
-
 Монголия
-
 Намибия
-
 Непал
-
 Нигерия
-
 Нидерланды
-
 Новая Зеландия
-
 Норвегия
-
 ОАЭ
-
 Оман
-
 Пакистан
-
 Палестина
-
 Панама
-
 Папуа-Новая Гвинея
-
 Парагвай
-
 Перу
-
 Польша
-
 Португалия
-
 Пуэрто-Рико
-
 Реюньон
-
 Руанда
-
 Румыния
-
 Сальвадор
-
 Саудовская Аравия
-
 Сербия
-
 Сингапур
-
 Сирийская Арабская Республика
-
 Словакия
-
 Словения
-
Соединенные Штаты
-
 Сомали
-
 Таджикистан
-
 Таиланд
-
 Тайвань
-
 Танзания
-
 Тринидад и Тобаго
-
 Тунис
-
 Турция
-
 Уганда
-
 Узбекистан
-
 Украина
-
 Уругвай
-
 Филиппины
-
 Финляндия
-
 Франция
-
 Хорватия
-
 Черногория
-
 Чешская Республика
-
 Чили
-
 Швейцария
-
 Швеция
-
 Шри-Ланка
-
 Эквадор
-
 Эсватини
-
 Эстония
-
 Эфиопия
-
 Южная Африка
-
 Ямайка
-
 Япония
- Forex
- Crypto












